

ಹಣವನ್ನು ಹೇಗೆ ಉಳಿಸಬೇಕು, ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು ಮತ್ತು ಬಡ್ಡಿಯ ಲೆಕ್ಕಾಚಾರ ಹೇಗೆ ಎಂಬ ಅರಿವು ಅನೇಕ ಯುವಕರಲ್ಲಿ ಇರುವುದಿಲ್ಲ. ಸಾಲ ಮಾಡುವುದು ಸುಲಭ, ಆದರೆ ಅದನ್ನು ತೀರಿಸುವುದು ಕಷ್ಟ. ನಿಮ್ಮ ಆದಾಯದ ಶೇ.30ಕ್ಕಿಂತ ಹೆಚ್ಚು ಹಣ ಇಎಂಐಗೆ ಹೋಗುತ್ತಿದ್ದರೆ, ನೀವು ಆರ್ಥಿಕ ಅಪಾಯದಲ್ಲಿದ್ದೀರಿ ಎಂದರ್ಥ.
ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಯುವಕರು ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕಲು ಹತ್ತು ಹಲವು ಕಾರಣಗಳಿವೆ. ಬದಲಾದ ಜೀವನಶೈಲಿ, ತಂತ್ರಜ್ಞಾನದ ಬೆಳವಣಿಗೆ ಮತ್ತು ಆರ್ಥಿಕ ಒತ್ತಡಗಳು ಇದರ ಮೇಲೆ ನೇರ ಪರಿಣಾಮ ಬೀರುತ್ತಿವೆ. ದೇಶದಲ್ಲಿನ ಜನರು ಯಾಕೆ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುತ್ತಾರೆ, ಯಾವ ವಿಧಾನದ ಮೂಲಕ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುತ್ತಾರೆ, ಸಾಲದ ಉದ್ದೇಶಗಳೇನು ಎನ್ನುವುದರ ಬಗ್ಗೆ ಬ್ಯಾಂಕೇತರ ಹಣಕಾಸು ಕಂಪನಿ, ಹೋಂ ಕ್ರೆಡಿಟ್ ‘ಭಾರತದಲ್ಲಿನ ಜನರು, ಅದರಲ್ಲೂ ಹೆಚ್ಚಾಗಿ ಯುವ ಸಮುದಾಯ ಹೇಗೆ ಸಾಲ ಮಾಡುತ್ತಾರೆ-2025’ ಎಂದು ಸಮೀಕ್ಷೆ ಮಾಡಿದೆ.
ಜೀವನಶೈಲಿ ಮತ್ತು ಸಾಮಾಜಿಕ ಒತ್ತಡ
ಸೋಶಿಯಲ್ ಮೀಡಿಯಾಗಳಲ್ಲಿ ಇತರರ ಐಷಾರಾಮಿ ಜೀವನವನ್ನು ನೋಡಿ, ತಾವೂ ಹಾಗೆಯೇ ಬದುಕಬೇಕು ಎಂಬ ಹಂಬಲದಿಂದ ದುಬಾರಿ ಬಟ್ಟೆ, ವಾಚ್, ಬೈಕ್ ಗಳನ್ನು ಖರೀದಿಸುವುದು ಇತ್ಯಾದಿಯನ್ನು ಒಳಗೊಂಡು ಇತ್ಯಾದಿಗಳ ಖರೀದಿಗಾಗಿ ಐಶಾರಾಮಿ ಬದುಕಿಗೆ ಮೊರೆ ಹೋದಾಗ, ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕುತ್ತಾರೆ.
ಗ್ಯಾಜೆಟ್ಸ್ ಮೇಲೆ ಅತಿಯಾದ ವ್ಯಾಮೋಹ
ಪ್ರತಿ ವರ್ಷ ಬಿಡುಗಡೆಯಾಗುವ ಹೊಸ ಮಾಡೆಲ್ನ ಐಫೋನ್ ಅಥವಾ ದುಬಾರಿ ಲ್ಯಾಪ್ಟಾಪ್ಗಳನ್ನು ಹೊಂದಲು ‘ಇಎಂಐ’ (EMI) ಮೊರೆ ಹೋಗುತ್ತಾರೆ.
ಸುಲಭವಾಗಿ ಸಾಲ ನೀಡುವ ಅಪ್ಲಿಕೇಶನ್ಗಳು (Easy Access to Credit)
ಇನ್ಸ್ಟ್ಯಾಂಟ್ ಲೋನ್ ಆಪ್ಸ್ ಎಂದು ನಾವಿದನ್ನು ಕರೆಯುತ್ತೇವೆ. ಮೊಬೈಲ್ನಲ್ಲಿ ಕೆಲವೇ ನಿಮಿಷಗಳಲ್ಲಿ ಸಾಲ ನೀಡುವ ನೂರಾರು ಆಪ್ಗಳಿವೆ. ಯಾವುದೇ ದಾಖಲೆಗಳಿಲ್ಲದೆ ಹಣ ಸಿಗುವುದರಿಂದ, ಅದರ ಬಡ್ಡಿ ದರವನ್ನು ಗಮನಿಸದೆ ಯುವಕರು ಸಾಲ ಮಾಡುತ್ತಾರೆ. ಇನ್ನು, Buy Now, Pay Later (BNPL): “ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ” ಎನ್ನುವ ಆಕರ್ಷಕ ಆಫರ್ ಗಳು ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೂ ವಸ್ತುಗಳನ್ನು ಖರೀದಿಸುವಂತೆ ಪ್ರೇರೇಪಿಸುತ್ತವೆ.
ಶಿಕ್ಷಣ ಮತ್ತು ವೃತ್ತಿ ಬೆಳವಣಿಗೆ (Education & Career)
ವಿದೇಶದಲ್ಲಿ ಓದಲು ಅಥವಾ ಪ್ರತಿಷ್ಠಿತ ಸಂಸ್ಥೆಗಳಲ್ಲಿ ಪದವಿ ಪಡೆಯಲು. ಅಲ್ಲಿ ಶಿಕ್ಷಣ ಅಥವಾ ಪದವಿ ಪಡೆದರೆ ಮಾತ್ರ ಒಳ್ಳೆಯ ಉದ್ಯೋಗ ದೊರೆಯುತ್ತದೆ ಎನ್ನುವ ಪೂರ್ವಗ್ರಹದಿಂದ ಭಾರಿ ಮೊತ್ತದ ಎಜುಕೇಶನ್ ಲೋನ್ ಪಡೆಯುವುದು, ಸಾಲ ಕಟ್ಟುವುದಕ್ಕೆ ಪರದಾಡುವುದು ಯುವಕರ ನಿತ್ಯದ ಜೀವನಶೈಲಿ ಎಂಬಂತಾಗಿದೆ.
ಕೌಶಲ್ಯ ಅಭಿವೃದ್ಧಿಯನ್ನು ವೃದ್ಧಿಸಿಕೊಳ್ಳುವುದಕ್ಕೆ ಹೊಸ ಕೋರ್ಸ್ಗಳನ್ನು ಕಲಿಯಲು ಅಥವಾ ಸ್ವಂತ ಉದ್ಯಮ (Startup) ಆರಂಭಿಸಲು ಯುವಕರು ಸಾಲದ ಮೊರೆ ಹೋಗುತ್ತಿದ್ದಾರೆ.
ಆರ್ಥಿಕ ಅಸ್ಥಿರತೆ ಮತ್ತು ಹಣದುಬ್ಬರ (Financial Instability)
ಇದು ಯುವಕರನ್ನು ಬಹಳ ದೊಡ್ಡ ಮಟ್ಟದಲ್ಲಿ ಕಾಡುತ್ತಿರುವ ಸಮಸ್ಯೆ, ಕಡಿಮೆ ಸಂಬಳ – ಹೆಚ್ಚಿನ ಖರ್ಚು ಯುವಕರ ಜೀವನಶೈಲಿಯಾಗಿ ಬಿಟ್ಟಿದೆ. ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ವಾಸಿಸುವ ಯುವಕರಿಗೆ ಬರುವ ಸಂಬಳಕ್ಕಿಂತ ಮನೆ ಬಾಡಿಗೆ, ಸಾರಿಗೆ ಮತ್ತು ಊಟ ತಿಂಡಿಗಳ ಖರ್ಚುಗಳೇ ಹೆಚ್ಚಾಗಿರುತ್ತವೆ. ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಹಣದ ಕೊರತೆಯಾದಾಗ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅಥವಾ ಸಾಲದ ಮೊರೆ ಹೋಗುತ್ತಾರೆ. ಇನ್ನು, ತುರ್ತು ಅಗತ್ಯತೆಗಳು ಎದುರಾದಾಗಲಂತೂ, ಸಾಲವೇ ಗತಿ ಎನ್ನುವಷ್ಟರ ಮಟ್ಟಿಗೆ ಅವರ ಜೀವನಶೈಲಿ ಬದಲಾಗಿದೆ. ಉಳಿತಾಯದ ಕಾನ್ಸೆಪ್ಟ್ ಯುವಕರ ಬದುಕಿನಲ್ಲಿ ಇಲ್ಲದಾಗಿದೆ. ವೈದ್ಯಕೀಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳು ಅಥವಾ ಮನೆಯಲ್ಲಿನ ಹಠಾತ್ ಖರ್ಚುಗಳನ್ನು ನಿಭಾಯಿಸಲು ಉಳಿತಾಯ ಇಲ್ಲದಿದ್ದಾಗ ಸಾಲ ಮಾಡುವುದು ಅನಿವಾರ್ಯವಾಗುತ್ತದೆ.
ಆರ್ಥಿಕ ಸಾಕ್ಷರತೆಯ ಕೊರತೆ (Lack of Financial Literacy)
ಹಣವನ್ನು ಹೇಗೆ ಉಳಿಸಬೇಕು, ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು ಮತ್ತು ಬಡ್ಡಿಯ ಲೆಕ್ಕಾಚಾರ ಹೇಗೆ ಎಂಬ ಅರಿವು ಅನೇಕ ಯುವಕರಲ್ಲಿ ಇರುವುದಿಲ್ಲ. ಸಾಲ ಮಾಡುವುದು ಸುಲಭ, ಆದರೆ ಅದನ್ನು ತೀರಿಸುವುದು ಕಷ್ಟ. ನಿಮ್ಮ ಆದಾಯದ ಶೇ.30ಕ್ಕಿಂತ ಹೆಚ್ಚು ಹಣ ಇಎಂಐಗೆ ಹೋಗುತ್ತಿದ್ದರೆ, ನೀವು ಆರ್ಥಿಕ ಅಪಾಯದಲ್ಲಿದ್ದೀರಿ ಎಂದರ್ಥ. ಬ್ಯಾಂಕೇತರ ಹಣಕಾಸು ಕಂಪನಿ, ಹೋಂ ಕ್ರೆಡಿಟ್ ‘ಭಾರತದಲ್ಲಿನ ಜನರು ಹೇಗೆ ಸಾಲ ಮಾಡುತ್ತಾರೆ’ ಎಂದು ನಡೆಸಿದ ಸಮೀಕ್ಷೆಯನ್ನು ಗಮನಿಸಿದರೇ, ನಿಜಕ್ಕೂ ಆತಂಕ ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ.
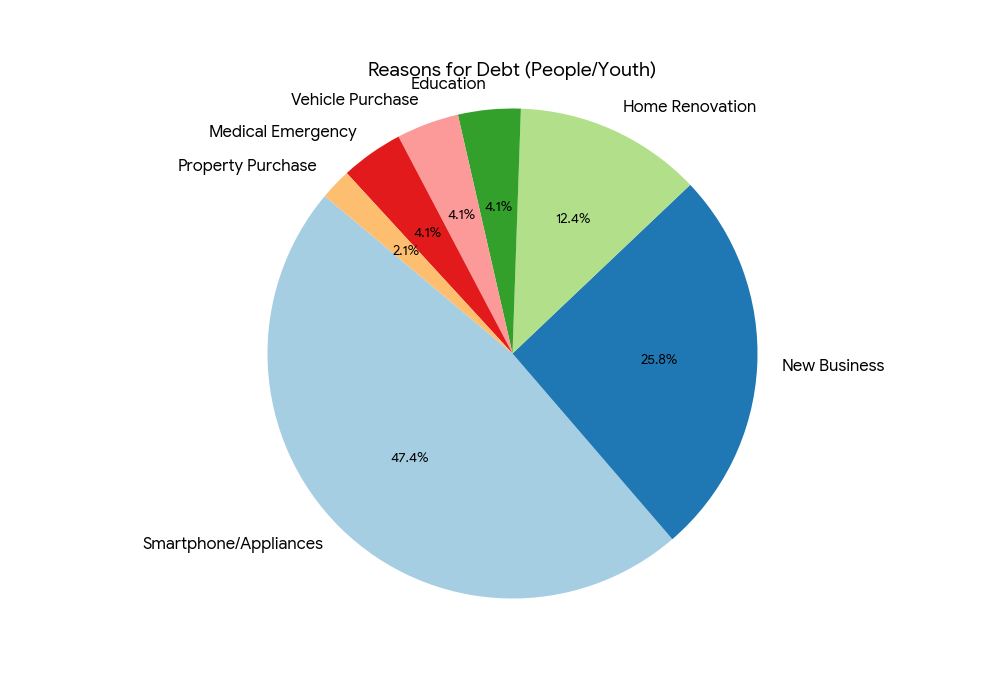
ಜನರು (ಹೆಚ್ಚಾಗಿ ಯುವಕರು) ಸಾಲ ಮಾಡುವುದಕ್ಕೆ ಕಾರಣಗಳೇನು?
ಸ್ಮಾರ್ಟ್ ಫೋನ್ ಅಥವಾ ಗೃಹೋಪಕರಣಗಳ ಖರೀದಿಗೆ – ಶೇ.46
ಹೊಸ ವ್ಯವಹಾರ ಆರಂಭಿಸಲು/ವಿಸ್ತರಿಸುವುದಕ್ಕೆ – ಶೇ.25
ಮನೆಯ ನವೀಕರಣ/ನಿರ್ಮಾಣ : ಶೇ.12
ಶಿಕ್ಷಣ: ಶೇ.4
ದ್ವಿಚಕ್ರ ವಾಹನ/ಕಾರು ಖರೀದಿ: ಶೇ.4
ವೈದ್ಯಕೀಯ ತುರ್ತು:ಶೇ.4
ಮನೆ/ಆಸ್ತಿ ಖರೀದಿ: ಶೇ.2
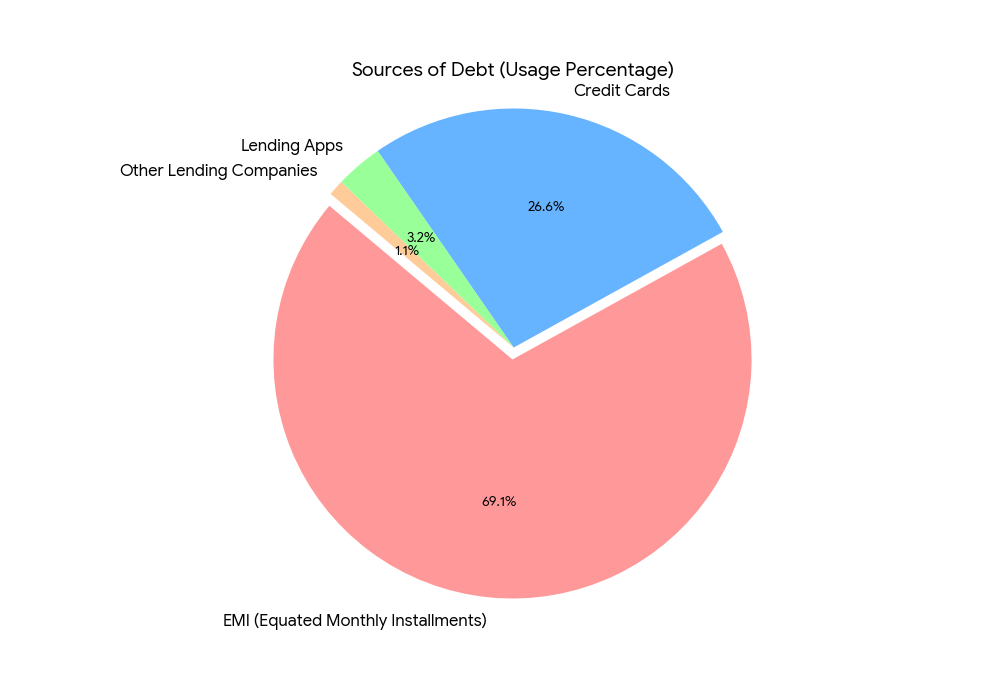
ಸಾಲ ಪಡೆಯುವ ಮೂಲಗಳು ಯಾವುವು ?
ಇಎಂಐ: ಶೇ.65
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್: ಶೇ.25
ಸಾಲ ನೀಡುವ ಅಪ್ಲಿಕೇಶನ್ಸ್: ಶೇ.3
ಸಾಲ ನೀಡುವ ಇತರೆ ಕಂಪೆನಿಗಳು: ಶೇ.1
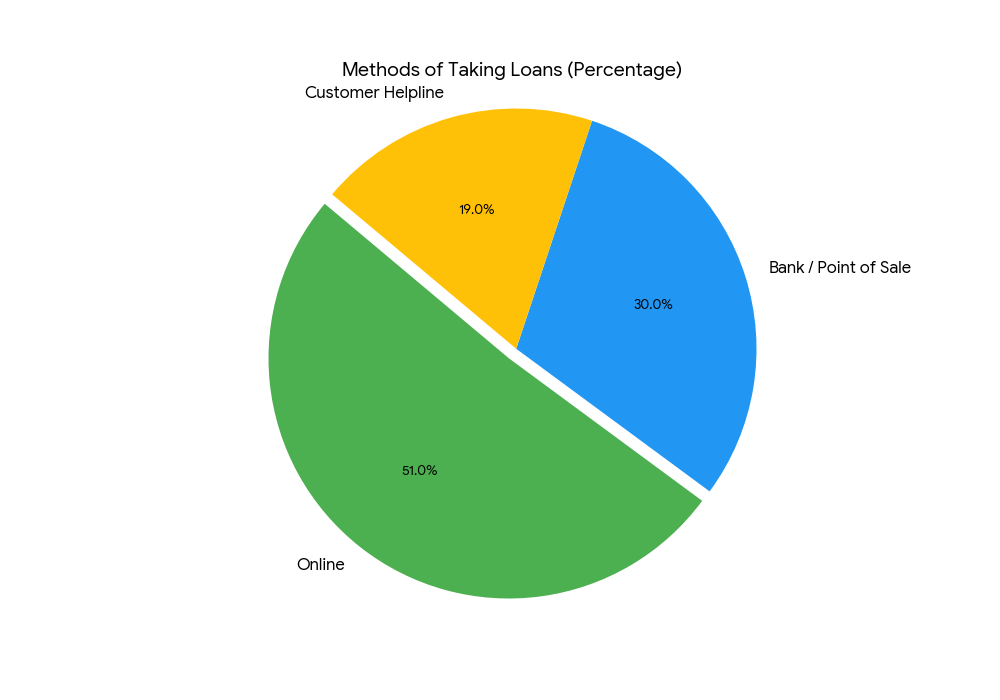
ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುವ ವಿಧಾನ ಯಾವುವು ?
ಆನ್ಲೈನ್ ಮೂಲಕ: ಶೇ.51
ಬ್ಯಾಂಕ್/ಪಾಯಿಂಟ್ ಆಫ್ ಸೇಲ್: ಶೇ.30
ಗ್ರಾಹಕ ಸಹಾಯವಾಣಿ: ಶೇ.19
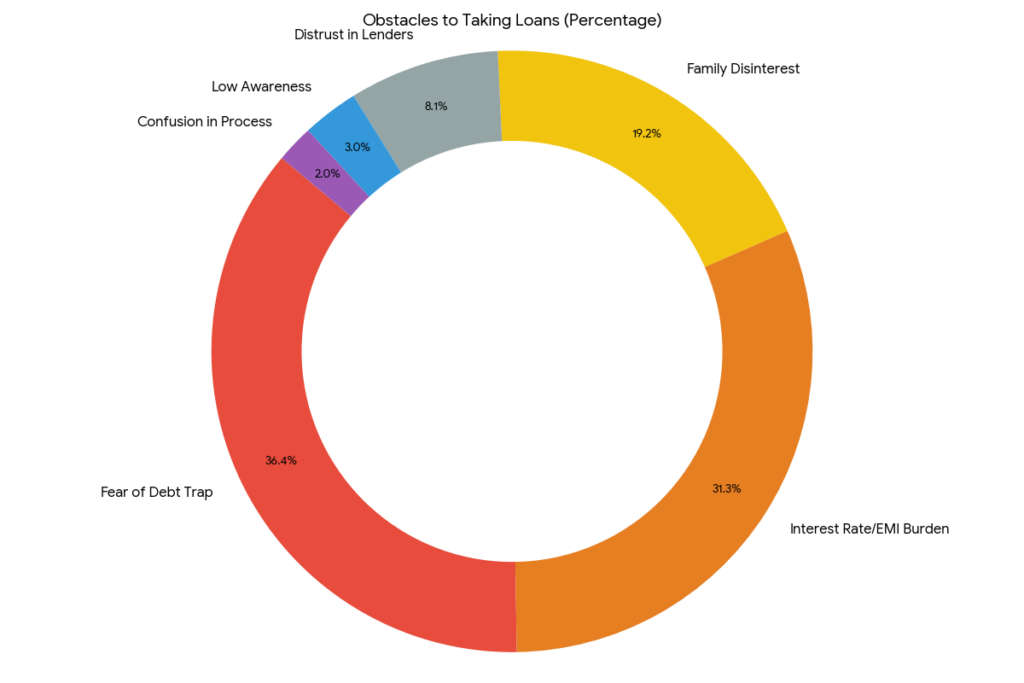
ಸಾಲ ಪಡೆಯಲು ಇರುವ ಅಡಚಣೆಗಳು :
ಸಾಲದ ಸುಳಿಯಲ್ಲಿ ಸಿಲುಕುವ ಭಯ : ಶೇ.36
ಬಡ್ಡಿತರ/ಇವಿಎಂ ಹೊರೆ : ಶೇ.31
ಸಾಲ ಪಡೆಯಲು ಕುಟುಂಬದ ನಿರಾಸಕ್ತಿ : ಶೇ.19
ಸಾಲ ನೀಡುವ ಕಂಪೆನಿಗಳ ಮೇಲೆ ಅಪನಂಬಿಕೆ : ಶೇ.8
ಸಾಲದ ಆಯ್ಕೆಗಳ ಬಗ್ಗೆ ಕಡಿಮೆ ಅರಿವು : ಶೇ.3
ಸಾಲ ಪಡೆಯಲು ಗೊಂದಲ : ಶೇ.2
ಈ ಸಮೀಕ್ಷೆಯಲ್ಲಿ 18ರಿಂದ 55 ವರ್ಷದವರು ಪಾಲ್ಗೊಂಡಿದ್ದಾರೆ. ಶೇ. 83ರಷ್ಟು ಪುರುಷರು ಮತ್ತು ಶೇ. 17ರಷ್ಟು ಮಹಿಳೆಯರು ಸಮೀಕ್ಷೆಗೆ ಒಳಪಟ್ಟಿದ್ದಾರೆ. ಈ ಸಮೀಕ್ಷೆಯ ವರದಿ, ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕುತ್ತಿರುವವರಲ್ಲಿ ಹೆಚ್ಚು ಪುರುಷರು/ಯುವಕರೇ ಆಗಿದ್ದಾರೆ ಎನ್ನುವುದನ್ನು ಕೂಡ ಸೂಚ್ಯವಾಗಿ ವರದಿ ಹೇಳಿದೆ.