
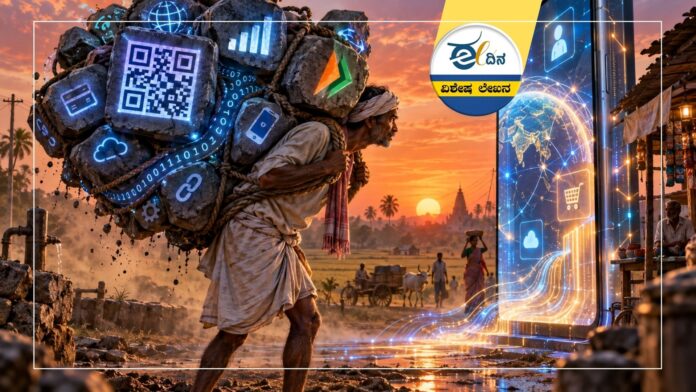
ಡಿಜಿಟಲ್ ಭಾರತವೆಂದರೆ ಕೇವಲ ಮೊಬೈಲ್ನಲ್ಲಿ ಕಾಣಿಸುವ QR ಕೋಡ್ ಅಲ್ಲ; ಬದಲಿಗೆ ಅದು ಕೋಟ್ಯಂತರ ಜನರ ಬದುಕು. ಆ ಬದುಕಿನ ಮೇಲೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಹೊರೆ ಬೀಳದಂತೆ ನೋಡಿಕೊಳ್ಳುವುದು ಸರ್ಕಾರದ ನಿಜವಾದ ಜವಾಬ್ದಾರಿ.
ಒಂದು ಕಾಲದಲ್ಲಿ ಜೇಬಿನಲ್ಲಿ ಹಣವಿದ್ದರೆ ಮಾತ್ರ ವ್ಯವಹಾರ ಸಾಧ್ಯವಾಗುತ್ತಿತ್ತು. ಇಂದು ಜೇಬಿನಲ್ಲಿ ನಗದು ಇಲ್ಲದಿದ್ದರೂ ಕೈಯಲ್ಲಿರುವ ಮೊಬೈಲ್ ಸಾಕು. ಅಂಗಡಿಯ ಮುಂದೆ ಇರುವ QR ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿದರೆ ಹಣ ಕ್ಷಣಾರ್ಧದಲ್ಲಿ ತಲುಪುತ್ತದೆ. ಚಹಾ ಅಂಗಡಿಯಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಮಳಿಗೆಯವರೆಗೆ UPI ಜನಸಾಮಾನ್ಯರ ಬದುಕಿನ ಅವಿಭಾಜ್ಯ ಭಾಗವಾಗಿದೆ.
ಹಣ ಕೊಡುವ ವಿಧಾನವನ್ನಷ್ಟೇ ಅಲ್ಲ, ಹಣದ ಕುರಿತ ನಮ್ಮ ಚಿಂತನೆಯನ್ನೇ UPI ಬದಲಿಸಿದೆ. ಆದರೆ ಜನರ ಈ ಡಿಜಿಟಲ್ ಬದುಕಿನ ಮೇಲೂ ಈಗ ಶುಲ್ಕದ ನೆರಳು ಬೀಳುತ್ತಿದೆ. ₹2,000 ಮೀರಿದ ನಿರ್ದಿಷ್ಟ ವ್ಯಾಪಾರಿ UPI ವಹಿವಾಟುಗಳಿಗೆ 0.4% Merchant Discount Rate(MDR) ವಿಧಿಸುವ ಹೊಸ ವ್ಯವಸ್ಥೆ ಜಾರಿಗೆ ಬಂದಿದೆ. ಸರ್ಕಾರದ ಪ್ರಕಾರ ಈ ಶುಲ್ಕವನ್ನು ಗ್ರಾಹಕರಿಂದ ನೇರವಾಗಿ ವಸೂಲು ಮಾಡುವಂತಿಲ್ಲ. ಆದರೆ ವ್ಯಾಪಾರಿಯ ಮೇಲಿನ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚದ ಪರಿಣಾಮ ಕೊನೆಗೆ ಯಾರ ಮೇಲೆ ಬೀಳುತ್ತದೆಂಬ ಪ್ರಶ್ನೆ ಮಾತ್ರ ಜನರನ್ನು ಕಾಡುತ್ತಿದೆ.
ಇದು ಕೇವಲ ಕೆಲವು ಪೈಸೆಗಳ ಅಥವಾ ಕೆಲವು ರೂಪಾಯಿಗಳ ಲೆಕ್ಕಾಚಾರವಲ್ಲ. ಇದು ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಕುರಿತ ಜನರ ವಿಶ್ವಾಸದ ಪ್ರಶ್ನೆ.
UPIನ ದೊಡ್ಡ ಶಕ್ತಿಯೇ ಅದರ ಸರಳತೆ. ಹಣ ಕೈಯಲ್ಲಿರಬೇಕಿಲ್ಲ. ಚಿಲ್ಲರೆ ಬೇಕಿಲ್ಲ. ಕಾರ್ಡ್ ಬೇಕಿಲ್ಲ. ಹೆಚ್ಚುವರಿ ಶುಲ್ಕದ ಭಯವಿಲ್ಲ. ಒಂದು ಮೊಬೈಲ್, ಒಂದು ಬ್ಯಾಂಕ್ ಖಾತೆ ಮತ್ತು ಒಂದು QR ಕೋಡ್ ಇಷ್ಟೇ ಸಾಕು. ಡಿಜಿಟಲ್ ಕ್ರಾಂತಿಯ ಈ ಸರಳತೆಯೇ ನಗರದಿಂದ ಹಳ್ಳಿಯವರೆಗೆ UPIಯನ್ನು ಜನರ ಬದುಕಿನ ಭಾಗವನ್ನಾಗಿ ಮಾಡಿದೆ.
ರೈತ ತನ್ನ ಉತ್ಪನ್ನದ ಹಣ ಪಡೆಯುತ್ತಾನೆ. ಸಣ್ಣ ವ್ಯಾಪಾರಿ ಹಣ ಸ್ವೀಕರಿಸುತ್ತಾನೆ. ವಿದ್ಯಾರ್ಥಿ ಶುಲ್ಕ ಪಾವತಿಸುತ್ತಾನೆ. ಉದ್ಯೋಗಿ ಬಿಲ್ ಕಟ್ಟುತ್ತಾನೆ. ಕುಟುಂಬದ ಸದಸ್ಯರು ದೂರದಲ್ಲಿರುವವರಿಗೂ ಕ್ಷಣಾರ್ಧದಲ್ಲಿ ಹಣ ಕಳುಹಿಸುತ್ತಾರೆ. ಹೀಗೆ ಜನರ ದಿನನಿತ್ಯದ ಬದುಕಿಗೆ ಬೆಸೆದುಕೊಂಡಿರುವ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಶುಲ್ಕದ ಹೊಸ ಅಧ್ಯಾಯ ಆರಂಭವಾದಾಗ ಪ್ರಶ್ನೆ ಕೇಳುವುದು ಸಹಜ.
ಜನರನ್ನು ನಗದಿನಿಂದ ಡಿಜಿಟಲ್ ಪಾವತಿಯತ್ತ ಕರೆತಂದ ನಂತರ, ಅದೇ ಡಿಜಿಟಲ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಹೊಸ ವೆಚ್ಚದ ಬಾಗಿಲು ತೆರೆಯುವುದು ಏಕೆ?
ಸರ್ಕಾರ ಹೇಳಬಹುದು “ಗ್ರಾಹಕರಿಂದ ನೇರವಾಗಿ ಶುಲ್ಕ ಪಡೆಯುವುದಿಲ್ಲ” ಎಂಬುದು ಸತ್ಯ. ಆದರೆ ಮಾರುಕಟ್ಟೆಯ ವಾಸ್ತವಿಕತೆ ಅಷ್ಟಕ್ಕೆ ಮುಗಿಯುವುದಿಲ್ಲ. ವ್ಯಾಪಾರಿಯ ವೆಚ್ಚ ಹೆಚ್ಚಾದಾಗ ಅದರ ಪರಿಣಾಮ ಯಾವ ರೂಪದಲ್ಲಿ ಹೊರಬರುತ್ತದೆ ಎಂಬುದನ್ನು ನೋಡಬೇಕು. ಉತ್ಪನ್ನದ ಬೆಲೆ ಏರಬಹುದು. ಸೇವಾ ಶುಲ್ಕ ಬದಲಾಗಬಹುದು. ವ್ಯಾಪಾರಿಯ ಲಾಭಾಂಶ ಕಡಿಮೆಯಾಗಬಹುದು. ಡಿಜಿಟಲ್ ಪಾವತಿ ಸ್ವೀಕರಿಸುವ ಬಗ್ಗೆ ವ್ಯಾಪಾರಿಯ ಮನೋಭಾವವೂ ಬದಲಾಗಬಹುದು.
ನೇರ ಶುಲ್ಕವಿಲ್ಲ ಎಂಬ ಕಾರಣಕ್ಕೆ ಪರೋಕ್ಷ ಪರಿಣಾಮದ ಸಾಧ್ಯತೆಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಳ್ಳಿಹಾಕಲು ಸಾಧ್ಯವಿಲ್ಲ. ಜನರ ಕೈಯಲ್ಲಿದ್ದ ನಗದನ್ನು ಮೊಬೈಲ್ಗೆ ತಂದದ್ದು ಡಿಜಿಟಲ್ ಭಾರತದ ದೊಡ್ಡ ಸಾಧನೆ. UPIಯನ್ನು ಜನರು ಸ್ವೀಕರಿಸಿದ್ದು ಸರ್ಕಾರದ ಜಾಹೀರಾತುಗಳಿಂದ ಮಾತ್ರವಲ್ಲ, ಅದರ ಅನುಕೂಲ ಮತ್ತು ಕಡಿಮೆ ವೆಚ್ಚದ ಕಾರಣದಿಂದ. ಈಗ ಆ ವಿಶ್ವಾಸದ ಮೇಲೆ ಯಾವುದೇ ರೀತಿಯ ಶುಲ್ಕದ ನೆರಳು ಬಿದ್ದರೂ ಅದರ ಬಗ್ಗೆ ಸಾರ್ವಜನಿಕ ಚರ್ಚೆ ನಡೆಯಲೇಬೇಕು.
ಸಣ್ಣ ವ್ಯಾಪಾರಿಯ ಸ್ಥಿತಿಯನ್ನೂ ಮರೆಯಬಾರದು. ದೊಡ್ಡ ಸಂಸ್ಥೆಗಳಿಗೆ ವಹಿವಾಟಿನ ಮೇಲಿನ ಸಣ್ಣ ಪ್ರಮಾಣದ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವನ್ನು ನಿರ್ವಹಿಸುವ ಸಾಮರ್ಥ್ಯ ಇರಬಹುದು. ಆದರೆ ಸಣ್ಣ ಅಂಗಡಿಯವನಿಗೆ ಪ್ರತಿಯೊಂದು ರೂಪಾಯಿಯೂ ಮುಖ್ಯ. ಒಂದು ದಿನದ ವಹಿವಾಟಿನಲ್ಲಿ ಸ್ವಲ್ಪ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವೆನಿಸಿದರೂ, ತಿಂಗಳು ಮತ್ತು ವರ್ಷದ ಲೆಕ್ಕದಲ್ಲಿ ಅದು ದೊಡ್ಡ ಮೊತ್ತವಾಗಬಹುದು.
ಸರ್ಕಾರ ಕೆಲವು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಶೂನ್ಯ MDR ಮುಂದುವರಿಯುತ್ತದೆ ಎಂದು ಹೇಳಿದೆ. ಹೊಸ MDR ವ್ಯಾಪಾರಿ UPI ವಹಿವಾಟುಗಳ ಸಣ್ಣ ಭಾಗಕ್ಕೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದೂ ಸರ್ಕಾರ ಸ್ಪಷ್ಟಪಡಿಸಿದೆ. ಆದರೆ ನೀತಿಯ ಪರಿಣಾಮವನ್ನು ಕೇವಲ ಶೇಕಡಾವಾರು ಸಂಖ್ಯೆಯಲ್ಲಿ ಅಳೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ಆ ಶುಲ್ಕ ಯಾರ ಮೇಲೆ ಬೀಳುತ್ತದೆ. ಎಷ್ಟು ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ? ಅದರ ಪರಿಣಾಮ ವಸ್ತು ಮತ್ತು ಸೇವೆಗಳ ಬೆಲೆಗಳ ಮೇಲೆ ಬೀಳುತ್ತದೆಯೇ? ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬಳಕೆಯಲ್ಲಿ ಬದಲಾವಣೆ ಆಗುತ್ತದೆಯೇ? ಎಂಬ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರ ಬೇಕಾಗಿದೆ.
UPI ಕೇವಲ ಹಣ ವರ್ಗಾವಣೆ ಮಾಡುವ ತಂತ್ರಜ್ಞಾನವಲ್ಲ. ಅದು ಭಾರತದ ಆರ್ಥಿಕ ಬದುಕಿನ ಒಂದು ಪ್ರಮುಖ ಭಾಗವಾಗಿದೆ. ಅದರ ಮೂಲಕ ವ್ಯವಹಾರಗಳು ವೇಗವಾಗಿವೆ, ದಾಖಲಾಗುತ್ತಿವೆ ಹಾಗೂ ಹೆಚ್ಚು ಔಪಚಾರಿಕವಾಗುತ್ತಿವೆ. ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ವಿಸ್ತರಣೆಯಿಂದ ಸರ್ಕಾರಕ್ಕೂ ತೆರಿಗೆ ಆದಾಯ ಸೇರಿದಂತೆ ಹಲವು ಆರ್ಥಿಕ ಪ್ರಯೋಜನಗಳು ದೊರೆಯುತ್ತವೆ.
ಹೀಗಿರುವಾಗ UPI ವ್ಯವಸ್ಥೆಯ ನಿರ್ವಹಣಾ ವೆಚ್ಚವನ್ನು ವಹಿವಾಟಿನ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಮೂಲಕವೇ ನಿರ್ವಹಿಸಬೇಕೇ ಎಂಬ ಪ್ರಶ್ನೆ ಎದುರಾಗುತ್ತದೆ. ಸರ್ಕಾರ ಮತ್ತು ಸಂಬಂಧಿತ ಸಂಸ್ಥೆಗಳು ಪರ್ಯಾಯ ಆದಾಯ ಮಾದರಿಗಳ ಬಗ್ಗೆಯೂ ಚಿಂತಿಸಬೇಕಾಗಿದೆ.
ಒಂದು ಕಡೆ ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಉತ್ತೇಜಿಸಿ, ಮತ್ತೊಂದು ಕಡೆ ಅದೇ ವ್ಯವಸ್ಥೆಯ ಮೇಲೆ ಶುಲ್ಕದ ಹೊರೆ ತರುವುದು ಜನರಲ್ಲಿ ಗೊಂದಲ ಮೂಡಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ. ಡಿಜಿಟಲ್ ಭಾರತ ಎಂದರೆ ಕೇವಲ ತಂತ್ರಜ್ಞಾನವನ್ನು ಜನರ ಕೈಗೆ ಕೊಡುವುದಲ್ಲ, ಆ ತಂತ್ರಜ್ಞಾನವನ್ನು ಜನರು ಯಾವುದೇ ಭಯವಿಲ್ಲದೆ ಬಳಸುವ ವಾತಾವರಣ ನಿರ್ಮಿಸುವುದೂ ಹೌದು.
ಜನರ ವಿಶ್ವಾಸ ಕಳೆದುಕೊಂಡರೆ ಯಾವ ತಂತ್ರಜ್ಞಾನವೂ ಯಶಸ್ವಿಯಾಗುವುದಿಲ್ಲ.
UPIನ ಯಶಸ್ಸಿನ ಹಿಂದೆ ಕೋಟ್ಯಂತರ ಸಾಮಾನ್ಯ ಜನರ ವಿಶ್ವಾಸವಿದೆ. ಆ ವಿಶ್ವಾಸವನ್ನು ಕಾಪಾಡುವುದು ಸರ್ಕಾರದ ಜವಾಬ್ದಾರಿ. ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ವಿಧಿಸುವ ಶುಲ್ಕದ ಅಂತಿಮ ಪರಿಣಾಮ ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾವಣೆಯಾಗದಂತೆ ಪರಿಣಾಮಕಾರಿ ಮೇಲ್ವಿಚಾರಣೆ ಇರಬೇಕು. ಶುಲ್ಕದ ವ್ಯವಸ್ಥೆ ಏಕೆ ಬೇಕಾಯಿತು, ಅದರಿಂದ ಎಷ್ಟು ಆದಾಯ ಬರುತ್ತದೆ, ಆ ಹಣವನ್ನು ಯಾವ ಉದ್ದೇಶಕ್ಕೆ ಬಳಸಲಾಗುತ್ತದೆ ಎಂಬುದರಲ್ಲೂ ಪಾರದರ್ಶಕತೆ ಇರಬೇಕು.
ಜನರ ಹಣದ ವ್ಯವಹಾರವನ್ನು ಸುಲಭಗೊಳಿಸಿದ ವ್ಯವಸ್ಥೆ ನಿಧಾನವಾಗಿ ವೆಚ್ಚದ ವ್ಯವಸ್ಥೆಯಾಗಿ ಬದಲಾಗಬಾರದು. ಒಂದು ಸರ್ಕಾರದ ನೀತಿ ಜನಪರವೇ ಅಥವಾ ಜನವಿರೋಧಿಯೇ ಎಂಬುದನ್ನು ಘೋಷಣೆಯಿಂದ ನಿರ್ಧರಿಸಲಾಗುವುದಿಲ್ಲ. ಅದರ ಪರಿಣಾಮವನ್ನು ಜನರ ಬದುಕಿನಲ್ಲಿ ನೋಡಬೇಕು.
ಸಾಮಾನ್ಯ ಗ್ರಾಹಕನಿಗೆ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚ ಬರುತ್ತದೆಯೇ? ಸಣ್ಣ ವ್ಯಾಪಾರಿಯ ಮೇಲೆ ಹೊರೆ ಬೀಳುತ್ತದೆಯೇ? ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬಳಕೆ ನಿರುತ್ಸಾಹಗೊಳ್ಳುತ್ತದೆಯೇ? ಎಂಬ ಪ್ರಶ್ನೆಗಳ ಉತ್ತರವೇ ಆ ನೀತಿಯ ಸಾಮಾಜಿಕ ಪರಿಣಾಮವನ್ನು ನಿರ್ಧರಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ UPIಯಂತಹ ಜನಜೀವನದ ಭಾಗವಾಗಿರುವ ವ್ಯವಸ್ಥೆಯ ವಿಚಾರದಲ್ಲಿ ಸರ್ಕಾರ ಹೆಚ್ಚು ಎಚ್ಚರಿಕೆಯಿಂದ ಹೆಜ್ಜೆ ಇಡಬೇಕು.
ಜನರನ್ನು ಡಿಜಿಟಲ್ ಮಾಡುವುದು ಅಭಿವೃದ್ಧಿ. ಆದರೆ ಡಿಜಿಟಲ್ ಆಗಿರುವುದಕ್ಕೆ ಜನರೇ ಹೆಚ್ಚುವರಿ ಬೆಲೆ ಕಟ್ಟಬೇಕಾದ ಪರಿಸ್ಥಿತಿ ನಿರ್ಮಾಣವಾಗಬಾರದು. ಜನರ ಜೇಬು ಹಗುರವಾಗಿಸಿ ಡಿಜಿಟಲ್ ಭಾರತ ಕಟ್ಟಲಾಗದು. ಜನರ ವಿಶ್ವಾಸ ಉಳಿಸಿ, ಅವರ ಹಣದ ವ್ಯವಹಾರವನ್ನು ಸರಳವಾಗಿ, ಸುರಕ್ಷಿತವಾಗಿ ಮತ್ತು ಕಡಿಮೆ ವೆಚ್ಚದಲ್ಲಿ ಮುಂದುವರಿಸುವುದೇ ನಿಜವಾದ ಡಿಜಿಟಲ್ ಭಾರತ.
ಇದನ್ನೂ ಓದಿದ್ದೀರಾ? ಸಭಾಧ್ಯಕ್ಷರ ತವರಲ್ಲೇ ಬಡವರು ಅತಂತ್ರ: ʼಹಕ್ಕುಪತ್ರʼವಿದ್ದರೂ ಸ್ವಂತ ಸೂರಿಲ್ಲ, 13 ವರ್ಷಗಳಿಂದ ಬೀದಿಯಲ್ಲೇ ಬದುಕು!
UPI ಜನರ ಅನುಕೂಲಕ್ಕಾಗಿ ಹುಟ್ಟಿದ ವ್ಯವಸ್ಥೆ. ಅದು ಶುಲ್ಕದ ಭಯ ಹುಟ್ಟಿಸುವ ವ್ಯವಸ್ಥೆಯಾಗಬಾರದು. ಜನರ ಹಣದ ಮೇಲೆ ಶುಲ್ಕದ ನೆರಳು ಬೇಡ; ಜನರ ವಿಶ್ವಾಸದ ಮೇಲೆ ಅಭಿವೃದ್ಧಿಯ ಬೆಳಕು ಬೇಕು.
ಕೇಂದ್ರ ಸರ್ಕಾರ ಜನರ ಆರ್ಥಿಕ ಹಿತವನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು UPI ಶುಲ್ಕ ನೀತಿಯನ್ನು ಮತ್ತೊಮ್ಮೆ ಪರಿಶೀಲಿಸಬೇಕು. ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಬಳಸುವ ಸಾಮಾನ್ಯ ಜನರು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿ ಹೊರೆಯಾಗದಂತೆ ಸ್ಪಷ್ಟವಾದ ರಕ್ಷಣೆ ಹಾಗೂ ಪರಿಣಾಮಕಾರಿ ನಿಯಂತ್ರಣ ವ್ಯವಸ್ಥೆ ರೂಪಿಸಬೇಕು. ಏಕೆಂದರೆ ಡಿಜಿಟಲ್ ಭಾರತವೆಂದರೆ ಕೇವಲ ಮೊಬೈಲ್ನಲ್ಲಿ ಕಾಣಿಸುವ QR ಕೋಡ್ ಅಲ್ಲ; ಬದಲಿಗೆ ಅದು ಕೋಟ್ಯಂತರ ಜನರ ಬದುಕು. ಆ ಬದುಕಿನ ಮೇಲೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಹೊರೆ ಬೀಳದಂತೆ ನೋಡಿಕೊಳ್ಳುವುದು ಸರ್ಕಾರದ ನಿಜವಾದ ಜವಾಬ್ದಾರಿ.
ಸಂತೋಷಕುಮಾರ ಹೆಚ್ ಕೆ
ಉಪನ್ಯಾಸಕ, ಸಂಶೋಧಕ,