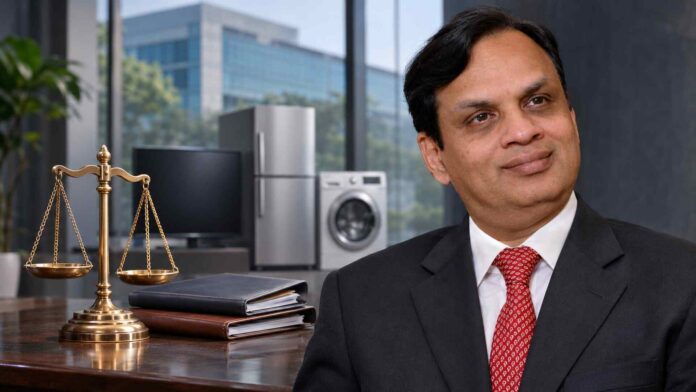

ಸ್ಟೇಟ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (ಎಸ್ಬಿಐ) ನೇತೃತ್ವದ ಪ್ರಬಲ ಬ್ಯಾಂಕ್ಗಳ ಒಕ್ಕೂಟಕ್ಕೆ ಬರೋಬ್ಬರಿ ₹12,668 ಕೋಟಿ ಭಾರಿ ಸಾಲದ ಬಾಕಿ ಉಳಿಸಿಕೊಂಡಿರುವ ವಿಡಿಯೊಕಾನ್ ಇಂಡಸ್ಟ್ರೀಸ್ನ ಮಾಜಿ ಪ್ರವರ್ತಕ ವೇಣುಗೋಪಾಲ್ ನಂದಲಾಲ್ ಧೂತ್ ಅವರನ್ನು ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ಕಾನೂನು ನ್ಯಾಯಮಂಡಳಿಯು (ಎನ್ಸಿಎಲ್ಟಿ) ಈಗ ದಿವಾಳಿ ಎಂದು ಅಧಿಕೃತವಾಗಿ ಘೋಷಿಸಿದೆ. ಕಂಪನಿಗಳು ಪಡೆದಿದ್ದ ಸಾಲಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಅವರು ಹಿಂದೆ ನೀಡಿದ್ದ ವೈಯಕ್ತಿಕ ಜಾಮೀನುಗಳಿಗೆ (Personal Guarantee) ಹೊಣೆಗಾರರನ್ನಾಗಿ ಮಾಡಿ, ಎಸ್ಬಿಐ ಸಲ್ಲಿಸಿದ್ದ ಅರ್ಜಿಯ ಸುದೀರ್ಘ ವಿಚಾರಣೆ ನಡೆಸಿದ ಮುಂಬೈ ಪೀಠವು ನವೆಂಬರ್ 5ರಂದು ಈ ಅತ್ಯಂತ ಮಹತ್ವದ ತೀರ್ಪು ಹೊರಹಾಕಿದೆ.
ವಿಡಿಯೊಕಾನ್ ಇಂಡಸ್ಟ್ರೀಸ್ ಹಾಗೂ ವಿಡಿಯೊಕಾನ್ ಟೆಲಿಕಮ್ಯುನಿಕೇಷನ್ಸ್ ಕಂಪನಿಗಳು ಹಿಂದೆ ಬ್ಯಾಂಕ್ಗಳಿಂದ ಭಾರಿ ಮೊತ್ತದ ಸಾಲ ಪಡೆದಿದ್ದ ಸಂದರ್ಭದಲ್ಲಿ, ಈ ಬೃಹತ್ ಸಾಲದ ಸಂಪೂರ್ಣ ಮರುಪಾವತಿಗೆ ವೇಣುಗೋಪಾಲ್ ಧೂತ್ ಅವರು ಪ್ರವರ್ತಕರ ನೆಲೆಯಲ್ಲಿ ವೈಯಕ್ತಿಕವಾಗಿ ಜಾಮೀನು ನೀಡಿದ್ದರು. ಆದರೆ ಸಾಲದ ಕಂತುಗಳನ್ನು ನಿಗದಿತ ಸಮಯಕ್ಕೆ ಮರುಪಾವತಿಸುವಲ್ಲಿ ಕಂಪನಿಗಳು ಸಂಪೂರ್ಣವಾಗಿ ವಿಫಲವಾದಾಗ, ಸಾಲದಾತ ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ ಬಾಕಿ ಹಣ ವಸೂಲಾತಿಗಾಗಿ ಕಾನೂನಿನ ನಿಯಮಾನುಸಾರ ವೈಯಕ್ತಿಕ ಜಾಮೀನುದಾರರಾದ ಧೂತ್ ಅವರ ಮೇಲೆ ನೇರ ಹೊಣೆಗಾರಿಕೆ ನಿಗದಿಪಡಿಸಿ ನ್ಯಾಯಮಂಡಳಿಯಲ್ಲಿ ದಿವಾಳಿ ಪ್ರಕ್ರಿಯೆಗೆ ಮೊಕದ್ದಮೆ ಹೂಡಿದ್ದವು.
ಪ್ರಕರಣದ ಸುದೀರ್ಘ ವಿಚಾರಣೆ ವೇಳೆ, ಬಾಕಿ ಉಳಿಸಿಕೊಂಡಿರುವ ಸಾಲವನ್ನು ತೀರಿಸುವ ಮುಖ್ಯ ಉದ್ದೇಶದಿಂದ ಸುಸ್ತಿದಾರರಾದ ಧೂತ್ ಅವರು ಮರುಪಾವತಿ ಯೋಜನೆಯೊಂದನ್ನು ನ್ಯಾಯಮಂಡಳಿಗೆ ಸಲ್ಲಿಸಿದ್ದರು. ಪಶ್ಚಿಮ ಬಂಗಾಳದ ಸಿಲಿಗುರಿಯಲ್ಲಿರುವ ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಯೋಜನೆಯೊಂದರಿಂದ ಮುಂದೆ ಬರುವ ನಿರೀಕ್ಷಿತ ಆದಾಯವನ್ನು ಅವಲಂಬಿಸಿ ಒಟ್ಟು ₹600 ಕೋಟಿ ಮರುಪಾವತಿಸುವ ಪ್ರಸ್ತಾವ ಇದಾಗಿತ್ತು. ಆದರೆ, ಈ ಯೋಜನೆಯು ಆರ್ಥಿಕವಾಗಿ ಕಾರ್ಯಸಾಧುವಲ್ಲ, ಇದರಲ್ಲಿ ಯಾವುದೇ ಸ್ಪಷ್ಟತೆ ಇಲ್ಲ ಮತ್ತು ಇದು ವಾಸ್ತವಿಕ ನೆಲೆಗಟ್ಟಿನಲ್ಲಿ ಇಲ್ಲ ಎಂಬ ಸ್ಪಷ್ಟ ಕಾರಣಗಳನ್ನು ನೀಡಿ ಎನ್ಸಿಎಲ್ಟಿ ಈ ಪ್ರಸ್ತಾವವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಿರಸ್ಕರಿಸಿತು.
ಒಂದು ಕಾಲದಲ್ಲಿ ಭಾರತದ ಗ್ರಾಹಕ ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಹಾಗೂ ಗೃಹೋಪಯೋಗಿ ವಸ್ತುಗಳ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ವಿಡಿಯೊಕಾನ್ ಸಂಸ್ಥೆಯದ್ದು ಅತಿ ದೊಡ್ಡ ಹೆಸರಾಗಿತ್ತು.
ತದನಂತರ ದೂರಸಂಪರ್ಕ ಮತ್ತು ತೈಲ ವಲಯಕ್ಕೂ ಕಾಲಿಟ್ಟು ಭಾರಿ ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕಿದ ಈ ಬೃಹತ್ ಸಂಸ್ಥೆ, ಸಾಲ ಮರುಪಾವತಿ ಮಾಡಲಾಗದೆ ಕೊನೆಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಪತನಗೊಂಡಿತು. ಇದೀಗ ಸಾಲದಾತ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಹಿಂದೆ ನೀಡಿದ್ದ ವೈಯಕ್ತಿಕ ಜಾಮೀನು ಪ್ರಕರಣದಲ್ಲಿ ಈ ಸಂಸ್ಥೆಯ ಪ್ರವರ್ತಕ ವೇಣುಗೋಪಾಲ್ ಧೂತ್ ಅವರೇ ದಿವಾಳಿಯಾಗಿರುವುದು, ಬೃಹತ್ ಉದ್ಯಮ ಸಾಮ್ರಾಜ್ಯವೊಂದರ ದುರಂತಮಯ ಅಂತ್ಯಕ್ಕೆ ಸಾಕ್ಷಿಯಾಗಿದೆ.
ದಿವಾಳಿ ಎಂದರೇನು; ಈ ಪ್ರಕ್ರಿಯೆ ಹೇಗೆ ನಡೆಯುತ್ತದೆ?
ದಿವಾಳಿತನ ಮತ್ತು ಪಾಪರ್ ಕಾಯ್ದೆಯ (ಐಬಿಸಿ) ಅಡಿ, ಒಂದು ಕಂಪನಿ ಸಾಲ ತೀರಿಸಲು ವಿಫಲವಾದಾಗ, ಆ ಸಾಲಕ್ಕೆ ವೈಯಕ್ತಿಕ ಜಾಮೀನು (Personal Guarantee) ನೀಡಿದ ಪ್ರವರ್ತಕ ಅಥವಾ ವ್ಯಕ್ತಿಯನ್ನೇ ನೇರ ಹೊಣೆಗಾರರನ್ನಾಗಿ ಮಾಡಲಾಗುತ್ತದೆ. ನ್ಯಾಯಮಂಡಳಿಯು ಮೊದಲು ಸುಸ್ತಿದಾರನಿಗೆ ಸಾಲ ತೀರಿಸಲು ಒಂದು ಹೊಸ ಮರುಪಾವತಿ ಯೋಜನೆ ಸಲ್ಲಿಸಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ. ಆದರೆ, ಆ ಯೋಜನೆಯು ಪ್ರಾಯೋಗಿಕವಾಗಿಲ್ಲ ಎಂದು ಸಾಲದಾತರ ಸಮಿತಿ ಅಥವಾ ನ್ಯಾಯಮಂಡಳಿಯು ತಿರಸ್ಕರಿಸಿದರೆ, ಆ ವ್ಯಕ್ತಿಯ ಬಳಿ ಸಾಲ ತೀರಿಸುವ ಯಾವುದೇ ಪರ್ಯಾಯ ಮಾರ್ಗಗಳಿಲ್ಲ ಎಂದು ನಿರ್ಧರಿಸಿ, ಮುಂದಿನ ಕಾನೂನು ಕ್ರಮವಾಗಿ ಆ ವ್ಯಕ್ತಿಯನ್ನು ಅಧಿಕೃತವಾಗಿ ‘ದಿವಾಳಿ’ (Bankrupt) ಎಂದು ಘೋಷಿಸಲಾಗುತ್ತದೆ.
ಒಮ್ಮೆ ನ್ಯಾಯಮಂಡಳಿಯು ಒಬ್ಬ ವ್ಯಕ್ತಿಯನ್ನು ದಿವಾಳಿ ಎಂದು ಘೋಷಿಸಿದ ನಂತರ, ಆತನ ಸಂಪೂರ್ಣ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಮೊಟಕುಗೊಳ್ಳುತ್ತದೆ. ಆತನ ಹೆಸರಿನಲ್ಲಿರುವ ಎಲ್ಲ ಆಸ್ತಿಪಾಸ್ತಿಗಳು, ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು ಹಾಗೂ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳ ನಿಯಂತ್ರಣವು ಕಾನೂನಾತ್ಮಕವಾಗಿ ನೇಮಕಗೊಂಡ ‘ಬ್ಯಾಂಕ್ರಪ್ಟ್ಸಿ ಟ್ರಸ್ಟಿ’ಯ (Bankruptcy Trustee) ಸುಪರ್ದಿಗೆ ಹೋಗುತ್ತವೆ. ಟ್ರಸ್ಟಿಯು ಕೂಡಲೇ ಸಾರ್ವಜನಿಕ ಪ್ರಕಟಣೆ ಹೊರಡಿಸಿ, ಇತರ ಎಲ್ಲ ಬ್ಯಾಂಕ್ ಹಾಗೂ ಸಾಲದಾತರಿಂದಲೂ ತಮ್ಮ ಬಾಕಿ ಹಣದ ಹಕ್ಕು ಕೋರಿಕೆಗಳನ್ನು ಸಲ್ಲಿಸುವಂತೆ ಆಹ್ವಾನಿಸುತ್ತಾರೆ.
ಈ ಹಂತದಲ್ಲಿ ಟ್ರಸ್ಟಿಯು ಸುಸ್ತಿದಾರನ ಒಡೆತನದಲ್ಲಿರುವ ಎಲ್ಲ ಚರ ಮತ್ತು ಸ್ಥಿರ ಆಸ್ತಿಗಳ ಸಮಗ್ರ ಮೌಲ್ಯಮಾಪನ ಮಾಡಿ ನ್ಯಾಯಮಂಡಳಿಗೆ ವರದಿ ಸಲ್ಲಿಸುತ್ತಾರೆ. ಆ ವರದಿಯ ಆಧಾರದ ಮೇಲೆ, ಆಸ್ತಿಗಳನ್ನು ಹರಾಜು ಹಾಕಿ ಅಥವಾ ನಗದೀಕರಿಸಿ, ಬಂದ ಹಣವನ್ನು ಸಾಲದಾತರಿಗೆ ಆದ್ಯತೆಯ ಮೇರೆಗೆ ಹಂಚಲಾಗುತ್ತದೆ. ಪ್ರಮುಖವಾಗಿ, ಒಮ್ಮೆ ‘ದಿವಾಳಿ’ ಎಂದು ಘೋಷಿಸಲ್ಪಟ್ಟ ವ್ಯಕ್ತಿಯು ಮುಂದೆ ಯಾವುದೇ ಹೊಸ ಬ್ಯಾಂಕ್ ಖಾತೆ ತೆರೆಯುವಂತಿಲ್ಲ, ಸಾಲ ಪಡೆಯುವಂತಿಲ್ಲ, ಯಾವುದೇ ಕಂಪನಿಯ ನಿರ್ದೇಶಕ ಹುದ್ದೆ ಏರುವಂತಿಲ್ಲ ಹಾಗೂ ಭವಿಷ್ಯದಲ್ಲಿ ಸ್ವತಂತ್ರವಾಗಿ ವಾಣಿಜ್ಯ ವ್ಯವಹಾರಗಳನ್ನು ನಡೆಸುವಂತಿಲ್ಲ.