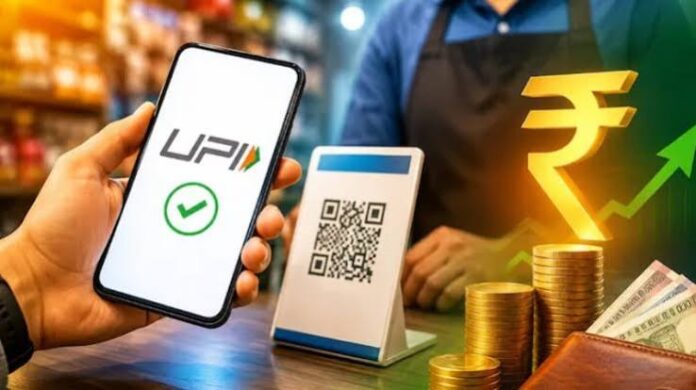

₹2,000 ಮೇಲ್ಪಟ್ಟ UPI ಪಾವತಿಗಳಿಗೆ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR) ವಿಧಿಸಲು ಕೇಂದ್ರ ಸರ್ಕಾರ ಅವಕಾಶ ಕಲ್ಪಿಸಿದೆ. ₹2,000ವರೆಗಿನ UPI ವಹಿವಾಟುಗಳು ಮತ್ತು RuPay ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಪಾವತಿಗಳ ಮೇಲೆ ಬ್ಯಾಂಕ್ಗಳು ಹಾಗೂ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಒದಗಿಸುವ ಸಂಸ್ಥೆಗಳು ಯಾವುದೇ ಶುಲ್ಕ ವಿಧಿಸುವಂತಿಲ್ಲ ಎಂದು ಹಣಕಾಸು ಸಚಿವಾಲಯ ಸೋಮವಾರ ಅಧಿಸೂಚನೆ ಹೊರಡಿಸಿದೆ.
ಈ ಮೂಲಕ ಸಣ್ಣ ಮೊತ್ತದ UPI ಪಾವತಿಗಳಿಗೆ ಶುಲ್ಕ ವಿನಾಯಿತಿ ಮುಂದುವರಿದಿದ್ದರೂ, ಹೆಚ್ಚಿನ ಮೊತ್ತದ ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ (P2M) ನಡೆಯುವ UPI ವಹಿವಾಟುಗಳ ಮೇಲೆ MDR ವಿಧಿಸುವ ಸಾಧ್ಯತೆಗೆ ಅವಕಾಶ ಕಲ್ಪಿಸಲಾಗಿದೆ. ವರದಿಗಳ ಪ್ರಕಾರ, ಇಂತಹ ಹೆಚ್ಚಿನ ಮೌಲ್ಯದ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಸುಮಾರು ಶೇ 0.4ರಷ್ಟು MDR ವಿಧಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ.
2025–26ರಲ್ಲಿ ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ ನಡೆದ UPI ಪಾವತಿಗಳಲ್ಲಿ ಕೇವಲ ಶೇ 4ರಷ್ಟು ವಹಿವಾಟುಗಳು ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ್ದಾಗಿದ್ದವು. ಆದರೆ, ಮೌಲ್ಯದ ಆಧಾರದಲ್ಲಿ UPI ಪಾವತಿಗಳ ಸುಮಾರು ಮೂರನೇ ಎರಡರಷ್ಟು ಪಾಲು ಈ ಶೇ 4ರಷ್ಟು ವಹಿವಾಟುಗಳದ್ದಾಗಿತ್ತು. ಇದೇ ಅವಧಿಯಲ್ಲಿ ₹314 ಲಕ್ಷ ಕೋಟಿ ಮೌಲ್ಯದ 24,000 ಕೋಟಿಗೂ ಅಧಿಕ UPI ವಹಿವಾಟುಗಳು ನಡೆದಿವೆ.
2026ರ ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಮಸೂದೆಗೆ ಕಳೆದ ತಿಂಗಳು ಸಂಸತ್ತು ಅಂಗೀಕಾರ ನೀಡಿತ್ತು. ಇದರ ಮೂಲಕ 2007ರ ಪಾವತಿ ಮತ್ತು ವಸಾಹತು ವ್ಯವಸ್ಥೆಗಳ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 10Aಗೆ ತಿದ್ದುಪಡಿ ತರಲಾಗಿತ್ತು. ಈ ತಿದ್ದುಪಡಿಯಿಂದ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ, 1961ರ ಸೆಕ್ಷನ್ 269SU ಅಡಿಯಲ್ಲಿ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಪಾವತಿಗಳಿಗೆ ಬ್ಯಾಂಕ್ ಶುಲ್ಕ ವಿಧಿಸುವುದರಿಂದ ಇದ್ದ ವಿನಾಯಿತಿಯನ್ನು ತೆಗೆದುಹಾಕಲಾಗಿತ್ತು.
ಹಿಂದಿನ ನಿಯಮದ ಪ್ರಕಾರ, RuPay ಡೆಬಿಟ್ ಕಾರ್ಡ್, BHIM-UPI ಮತ್ತು UPI-QR ಕೋಡ್ ಮೂಲಕ ನಡೆಯುವ ಪಾವತಿಗಳಿಗೆ ಬ್ಯಾಂಕ್ಗಳು ಅಥವಾ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಒದಗಿಸುವ ಸಂಸ್ಥೆಗಳು ಶುಲ್ಕ ವಿಧಿಸುವಂತಿರಲಿಲ್ಲ. ತಿದ್ದುಪಡಿಯಿಂದ ಅಮೆಜಾನ್, ಫ್ಲಿಪ್ಕಾರ್ಟ್ನಂತಹ ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳಿಗೆ UPI ಮತ್ತು RuPay ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಪಾವತಿಗಳ ಮೇಲೆ MDR ವಿಧಿಸಲು ಅವಕಾಶ ಕಲ್ಪಿಸಿದಂತಾಗಿದೆ.
ಸಾಮಾನ್ಯ ಬಳಕೆದಾರರ ಮೇಲೆ UPI ಶುಲ್ಕ ವಿಧಿಸುವ ಉದ್ದೇಶ ಸರ್ಕಾರಕ್ಕಿಲ್ಲ ಎಂದು ಹಣಕಾಸು ಸಚಿವಾಲಯ ಈ ಹಿಂದೆ ಹೇಳಿತ್ತು. ಸಣ್ಣ ಮೊತ್ತದ ವಹಿವಾಟುಗಳು ಮತ್ತು ಒಬ್ಬ ವ್ಯಕ್ತಿಯಿಂದ ಮತ್ತೊಬ್ಬರಿಗೆ ನಡೆಯುವ ಪಾವತಿಗಳು ಶುಲ್ಕಮುಕ್ತವಾಗಿರುತ್ತವೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸಿತ್ತು. UPI ವ್ಯವಸ್ಥೆಯ ದೀರ್ಘಕಾಲೀನ ಸುಸ್ಥಿರತೆ, ತಾಂತ್ರಿಕ ಅಭಿವೃದ್ಧಿ ಮತ್ತು ಭದ್ರತೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಕಾಯ್ದೆಗೆ ತಿದ್ದುಪಡಿ ತರಲಾಗಿದೆ ಎಂದು ಸಚಿವಾಲಯ ಹೇಳಿತ್ತು. ಆದರೆ, ಹೆಚ್ಚಿನ ಮೊತ್ತದ ವ್ಯಾಪಾರಿ ಪಾವತಿಗಳ ಮೇಲೆ MDR ವಿಧಿಸುವ ಸಾಧ್ಯತೆಯನ್ನು ಹೊಸ ತಿದ್ದುಪಡಿ ಮೂಲಕ ತರಲಾಗಿದೆ.
₹2,000ವರೆಗಿನ ವಿನಾಯಿತಿ ಎಲ್ಲ ರೀತಿಯ UPI ಪಾವತಿಗಳಿಗೂ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. 2025–26ನೇ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ಪಾವತಿಗಳು ಒಟ್ಟು UPI ವಹಿವಾಟುಗಳ ಕೇವಲ ಶೇ.4ರಷ್ಟಿದ್ದವು. ಆದರೆ, ಈ ಶೇ.4ರಷ್ಟು ವಹಿವಾಟುಗಳಲ್ಲೇ ಒಟ್ಟು UPI ಪಾವತಿ ಮೌಲ್ಯದ ಸುಮಾರು ಮೂರನೇ ಎರಡರಷ್ಟು ಹಣ ಸೇರಿತ್ತು. ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಹೆಚ್ಚಿನ UPI ಪಾವತಿಗಳು ಸಣ್ಣ ಮೊತ್ತದಾಗಿದ್ದರೂ, UPI ಮೂಲಕ ಹರಿಯುವ ಒಟ್ಟು ಹಣದಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತದ ಪಾವತಿಗಳ ಪಾಲು ಬಹಳ ಹೆಚ್ಚಿದೆ. ಹೀಗಾಗಿ, ₹2,000ವರೆಗಿನ ಪಾವತಿಗಳಿಗೆ ಮಾತ್ರ ಶುಲ್ಕ ವಿನಾಯಿತಿ ನೀಡಿರುವುದು, ದೊಡ್ಡ ಮೊತ್ತದ ಪಾವತಿಗಳಿಗೆ MDR ವಿಧಿಸಲು ಅವಕಾಶ ಕಲ್ಪಿಸಿರುವುದರಿಂದ ವ್ಯಾಪಾರಿಗಳು ನಡೆಸುವ ಹೆಚ್ಚಿನ ಮೌಲ್ಯದ ಡಿಜಿಟಲ್ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯಿದೆ. ಅಂದರೆ, ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಹಿವಾಟು ನಡೆಸುವ ಬಹುತೇಕರಿಗೆ ಈ ವಿನಾಯಿತಿ ಲಾಭ ಇಲ್ಲ.
ಈ UPI ವಿನಾಯಿತಿ ಎಂಬುದೇ ಒಂದು ಜನರನ್ನು ದಾರಿ ತಪ್ಪಿಸುವ ಮೋಸದ ಕ್ರಮ ಎಂಬ ಟೀಕೆಗಳು ವ್ಯಕ್ತವಾಗುತ್ತಿವೆ. ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಪಾವತಿಗಳಿಗೆ MDR ವಿಧಿಸಲು ಅವಕಾಶ ನೀಡುವ ಮೂಲಕ, ಸಣ್ಣ ವಹಿವಾಟುಗಳಿಗೆ ವಿನಾಯಿತಿ ನೀಡಿದಂತೆ ತೋರಿಸಿ, ದೊಡ್ಡ ಮೊತ್ತದ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತಿದೆ.
MDR ಎಂದರೇನು?
ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR) ಎಂದರೆ ವ್ಯಾಪಾರಿಗಳಿಂದ ಬ್ಯಾಂಕ್ಗಳು ವಿಧಿಸುವ ವಹಿವಾಟು ಸಂಸ್ಕರಣೆ ಶುಲ್ಕ. ಸಾಮಾನ್ಯವಾಗಿ ಡೆಬಿಟ್ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಾವತಿಗಳ ಮೇಲೆ ಶೇ 1ರಿಂದ 3ರಷ್ಟು MDR ವಿಧಿಸಲಾಗುತ್ತದೆ. ವಹಿವಾಟು ಸಂಸ್ಕರಣೆ, ಹಣದ ವಸಾಹತು ಮತ್ತು ಪಾವತಿ ಮೂಲಸೌಕರ್ಯದ ವೆಚ್ಚಗಳನ್ನು ಭರಿಸಲು ಈ ಶುಲ್ಕವನ್ನು ಬಳಸಲಾಗುತ್ತದೆ.
2025-26ರಲ್ಲಿ ಈ ಯೋಜನೆಯಡಿ ₹2,196.21 ಕೋಟಿ ಪ್ರೋತ್ಸಾಹಧನ ಪಾವತಿಸಲಾಗಿದ್ದು, 2024-25ರಲ್ಲಿ ₹1,922.77 ಕೋಟಿ ನೀಡಲಾಗಿತ್ತು. 2026-27ರ ಬಜೆಟ್ನಲ್ಲಿ ಪ್ರಸಕ್ತ ಹಣಕಾಸು ವರ್ಷಕ್ಕೆ ₹2,000 ಕೋಟಿ ಪ್ರೋತ್ಸಾಹಧನ ಪಾವತಿಯಾಗಲಿದೆ ಎಂದು ಅಂದಾಜಿಸಲಾಗಿದೆ. ಆದರೆ, ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ ನಡೆಯುವ ವಹಿವಾಟುಗಳಿಗೆ ಪಾವತಿ ಉದ್ಯಮವು ವಾರ್ಷಿಕ ₹20,700 ಕೋಟಿ ವೆಚ್ಚ ಮಾಡುತ್ತಿದೆ ಎಂದು ಹಣಕಾಸು ಸೇವೆಗಳ ಇಲಾಖೆ ಸಂಸದೀಯ ಸ್ಥಾಯಿ ಸಮಿತಿಗೆ ತಿಳಿಸಿತ್ತು. ಹೀಗಾಗಿ, ಸಣ್ಣ ಮೊತ್ತದ UPI ಪಾವತಿಗಳಿಗೆ ಶುಲ್ಕ ವಿನಾಯಿತಿ ಮುಂದುವರಿದಿದ್ದರೂ, ₹2,000 ಮೇಲ್ಪಟ್ಟ ವಹಿವಾಟುಗಳ ಮೇಲೆ MDR ವಿಧಿಸಲು ಕೇಂದ್ರ ಸರ್ಕಾರದ ತಿದ್ದುಪಡಿ ಅವಕಾಶ ಕಲ್ಪಿಸಲಾಗಿದೆ.
ಇದನ್ನೂ ಓದಿ: ಲಡಾಖ್ ನಾಯಕರನ್ನು ಮಾತುಕತೆಗೆ ಕರೆದ ಕೇಂದ್ರ ಸರ್ಕಾರ: ಸೆ. 9 ರಂದು ಸಭೆ
MDR ವಿಧಿಸುವುದರಿಂದ ಮುಖ್ಯವಾಗಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಅನಾನುಕೂಲವಾಗಲಿದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಈ ಶುಲ್ಕವನ್ನು ವ್ಯಾಪಾರಿಯ ಖಾತೆಯಿಂದ ಕಡಿತಗೊಳಿಸಲಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಒಬ್ಬ ಗ್ರಾಹಕ ₹10,000 ಮೌಲ್ಯದ ವಸ್ತುವನ್ನು UPI ಮೂಲಕ ಖರೀದಿಸಿದಾಗ ಶೇ.0.4ರಷ್ಟು MDR ವಿಧಿಸಿದರೆ, ₹40 ಶುಲ್ಕವಾಗಿ ಕಡಿತವಾಗಲಿದೆ. ಹೀಗಾಗಿ ವ್ಯಾಪಾರಿಗೆ ₹10,000 ಬದಲಿಗೆ ₹9,960 ಮಾತ್ರ ದೊರೆಯಲಿದೆ. ಇದರಿಂದ ವ್ಯಾಪಾರಿಯ ಲಾಭಾಂಶ ಕಡಿಮೆಯಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಲಾಭಾಂಶ ಕಡಿಮೆ ಇರುವ ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಈ ಶುಲ್ಕ ಹೆಚ್ಚಿನ ಹೊರೆ ಉಂಟುಮಾಡಬಹುದು. ವ್ಯಾಪಾರಿಗಳು ಈ ವೆಚ್ಚವನ್ನು ವಸ್ತು ಅಥವಾ ಸೇವೆಯ ಬೆಲೆಯಲ್ಲಿ ಸೇರಿಸಿದರೆ, ಗ್ರಾಹಕರ ಮೇಲೂ ಪರೋಕ್ಷ ಹೊರೆ ಬೀಳುವ ಸಾಧ್ಯತೆಯಿದೆ. ಅಲ್ಲದೆ, ಕೆಲವು ವ್ಯಾಪಾರಿಗಳು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಿ ನಗದು ಸ್ವೀಕರಿಸಲು ಮುಂದಾಗುವ ಸಾಧ್ಯತೆಯೂ ಇದೆ.