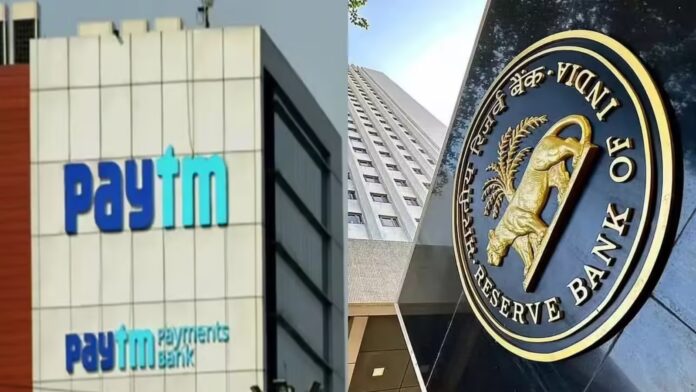

ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಕ್ಷೇತ್ರದಲ್ಲಿ ದೊಡ್ಡ ಸಂಚಲನ ಮೂಡಿಸಿದ್ದ ‘Paytm ಪೇಮೆಂಟ್ಸ್ ಬ್ಯಾಂಕ್ ಲಿಮಿಟೆಡ್’ (PPBL) ಅಸ್ತಿತ್ವಕ್ಕೆ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಗುರುವಾರ ಅಧಿಕೃತವಾಗಿ ತೆರೆ ಎಳೆದಿದೆ. ಬ್ಯಾಂಕಿನ ಪರವಾನಗಿಯನ್ನು (Licence) ರದ್ದುಗೊಳಿಸಿರುವ RBI, ಬ್ಯಾಂಕನ್ನು ಮುಚ್ಚಲು (Winding up) ಹೈಕೋರ್ಟ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದಾಗಿ ತಿಳಿಸಿದೆ.
ನಿನ್ನೆ (ಏ.24) ವ್ಯವಹಾರದ ಮುಕ್ತಾಯದ ನಂತರ ಈ ರದ್ದತಿ ಆದೇಶವು ಜಾರಿಗೆ ಬಂದಿದ್ದು, ಇಂದಿನಿಂದಲೇ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಹಾರ ನಡೆಸದಂತೆ ಪೇಟಿಎಂಗೆ ನಿರ್ಬಂಧ ಹೇರಲಾಗಿದೆ.
ಬ್ಯಾಂಕಿನ ವ್ಯವಹಾರಗಳು ಠೇವಣಿದಾರರ ಹಿತಾಸಕ್ತಿಗೆ ವಿರುದ್ಧವಾದ ರೀತಿಯಲ್ಲಿ ನಡೆಯುತ್ತಿದ್ದವು, ಬ್ಯಾಂಕ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ನಡವಳಿಕೆಯು ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿಗೆ ಪೂರಕವಾಗಿರಲಿಲ್ಲ, ಬ್ಯಾಂಕಿಂಗ್ ನಿಯಂತ್ರಣ ಕಾಯ್ದೆಯಡಿ ವಿಧಿಸಲಾದ ಷರತ್ತುಗಳನ್ನು ಪಾಲಿಸುವಲ್ಲಿ ಪೇಟಿಎಂ ಸತತವಾಗಿ ವಿಫಲವಾಗಿತ್ತು, ಬ್ಯಾಂಕ್ ಕಾರ್ಯನಿರ್ವಹಣೆಯನ್ನು ಮುಂದುವರಿಸಲು ಬಿಡುವುದರಿಂದ ಸಾರ್ವಜನಿಕರಿಗೆ ಯಾವುದೇ ಪ್ರಯೋಜನವಿಲ್ಲ ಎಂದು ಆರ್ಬಿಐ ಅಭಿಪ್ರಾಯಪಟ್ಟಿದೆ.
ಇದು ಹಠಾತ್ ಬೆಳವಣಿಗೆಯಲ್ಲ, ಮಾರ್ಚ್ 2022ರಲ್ಲಿ ಹೊಸ ಗ್ರಾಹಕರನ್ನು ಸೇರಿಸಿಕೊಳ್ಳದಂತೆ (Onboarding) ನಿರ್ಬಂಧ ಹೇರಲಾಗಿತ್ತು. ಜನವರಿ-ಫೆಬ್ರವರಿ 2024ರ ಅವಧಿಯಲ್ಲಿ ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಖಾತೆಗಳು, ವ್ಯಾಲೆಟ್ಗಳು ಮತ್ತು ಫಾಸ್ಟ್ಟ್ಯಾಗ್ (FASTag) ಗಳಿಗೆ ಹೊಸ ಠೇವಣಿ ಮತ್ತು ಟಾಪ್-ಅಪ್ಗಳನ್ನು ನಿರ್ಬಂಧಿಸಲಾಯಿತು. ಈ ಕ್ರಮವು ಬ್ಯಾಂಕಿನ ಬೆಳವಣಿಗೆಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಸ್ಥಗಿತಗೊಳಿಸಿತ್ತು.
ಇದನ್ನೂ ಓದಿ: ಹಳ್ಳ ಹಿಡಿದ ʼಜೆಜೆಎಂʼ: ಬತ್ತಿದ ನೀರಿನ ಮೂಲಗಳು; ಕೈಕೊಟ್ಟ ಆರ್ಒ ಪ್ಲ್ಯಾಂಟ್ಗಳು!
ಠೇವಣಿದಾರರಿಗೆ ಆರ್ಬಿಐ ಭರವಸೆ ನೀಡಿದ್ದು, ಬ್ಯಾಂಕ್ ಮುಚ್ಚುವ ಪ್ರಕ್ರಿಯೆಯ ಸಮಯದಲ್ಲಿ ಹಣ ಮರುಪಾವತಿಸಲು ಪೇಟಿಎಂ ಪೇಮೆಂಟ್ಸ್ ಬ್ಯಾಂಕ್ ಬಳಿ ಸಾಕಷ್ಟು ನಗದು ಲಭ್ಯತೆ (Liquidity) ಇದೆ ಎಂದು ತಿಳಿಸಿದೆ. ನಿಯಂತ್ರಕ ಪ್ರಕ್ರಿಯೆಗಳ ಪ್ರಕಾರ ಗ್ರಾಹಕರಿಗೆ ಹಣ ವಾಪಸ್ ಸಿಗಲಿದೆ.
ಆರ್ಥಿಕ ಒಳಗೊಳ್ಳುವಿಕೆ (Financial Inclusion) ಮತ್ತು ಡಿಜಿಟಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರದಲ್ಲಿ ಪೇಟಿಎಂ ದೊಡ್ಡ ಹೆಸರು ಮಾಡಿತ್ತು. ಈಗ ಪರವಾನಗಿ ರದ್ದಾಗಿರುವುದು ಪೇಟಿಎಂನ ಮೂಲ ಕಂಪನಿ ಮತ್ತು ಅದರ ವ್ಯಾಪಾರ ಜಾಲಕ್ಕೆ ಭಾರಿ ಹಿನ್ನಡೆಯಾಗಿದೆ. ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಪೇಟಿಎಂ ತನ್ನ ಇತರ ಬ್ಯಾಂಕಿಂಗ್ ಪಾಲುದಾರರೊಂದಿಗೆ ಹೇಗೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ ಮತ್ತು ಗ್ರಾಹಕರನ್ನು ಹೇಗೆ ಬೇರೆಡೆಗೆ ವರ್ಗಾಯಿಸುತ್ತದೆ ಎಂಬುದು ಕುತೂಹಲಕಾರಿಯಾಗಿದೆ.