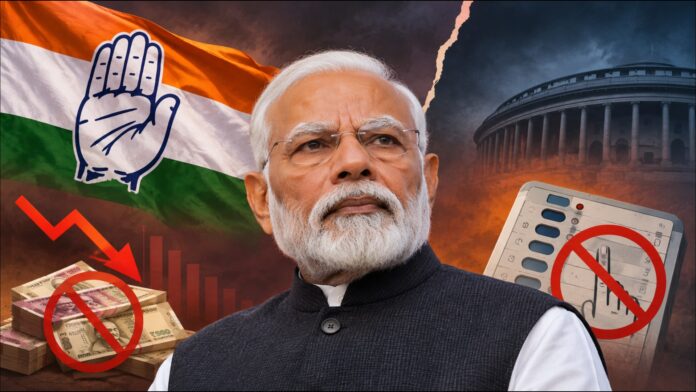

ಒಂದು ದಶಕದ ಆರ್ಥಿಕ ಪರಿಣಾಮಗಳು, ಅಧಿಕೃತ ಅಂಕಿಅಂಶಗಳು ಮತ್ತು ತಜ್ಞರ ಸಂಶೋಧನೆಗಳ ಆಧಾರಿತ ಅಧ್ಯಯನ ಬರಹ.
2016ರ ನವೆಂಬರ್ 8ರಂದು ಪ್ರಧಾನಿ ನರೇಂದ್ರ ಮೋದಿ ಅವರು ₹500 ಮತ್ತು ₹1,000 ಮುಖಬೆಲೆಯ ನೋಟುಗಳನ್ನು ಅಮಾನ್ಯಗೊಳಿಸುವ ನಿರ್ಧಾರವನ್ನು ಘೋಷಿಸಿದರು. ಕಪ್ಪುಹಣ ನಿರ್ಮೂಲನೆ, ನಕಲಿ ನೋಟುಗಳ ನಿಯಂತ್ರಣ, ಭಯೋತ್ಪಾದನೆಗೆ ಹಣಕಾಸು ಪೂರೈಕೆಗೆ ಕಡಿವಾಣ ಮತ್ತು ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ಉತ್ತೇಜನ— ಇವು ಈ ನಿರ್ಧಾರಕ್ಕೆ ಸರ್ಕಾರ ನೀಡಿದ ಪ್ರಮುಖ ಕಾರಣಗಳಾಗಿದ್ದವು.
ಆದರೆ ಹತ್ತು ವರ್ಷಗಳ ನಂತರ ಈ ನಿರ್ಧಾರವನ್ನು ಹಿಂದಿರುಗಿ ನೋಡಿದಾಗ, ಅದರ ಘೋಷಿತ ಉದ್ದೇಶಗಳು ಮತ್ತು ವಾಸ್ತವಿಕ ಫಲಿತಾಂಶಗಳ ನಡುವೆ ಎಷ್ಟು ಅಂತರವಿದೆ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅಗತ್ಯ. ಈ ಮೌಲ್ಯಮಾಪನ ರಾಜಕೀಯ ಆರೋಪ-ಪ್ರತ್ಯಾರೋಪಗಳ ಆಧಾರದಲ್ಲಿರದೆ, ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನ ಅಂಕಿಅಂಶಗಳು, ಅಂತರರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿಯ ವರದಿಗಳು ಮತ್ತು ಸ್ವತಂತ್ರ ಆರ್ಥಿಕ ಸಂಶೋಧನೆಗಳ ಆಧಾರದಲ್ಲಿರಬೇಕು.
ನೋಟು ನಿಷೇಧದ ಘೋಷಣೆ ಮತ್ತು ಸರ್ಕಾರದ ಉದ್ದೇಶಗಳು
ನೋಟು ನಿಷೇಧದ ಮೂಲಕ ದೇಶದ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಯಲ್ಲಿದ್ದ ಕಪ್ಪುಹಣವನ್ನು ಹೊರತರುವುದು, ನಕಲಿ ನೋಟುಗಳ ಚಲಾವಣೆಯನ್ನು ತಡೆಯುವುದು ಮತ್ತು ಭಯೋತ್ಪಾದನೆಗೆ ಹಣಕಾಸು ಪೂರೈಕೆಯನ್ನು ನಿಯಂತ್ರಿಸುವುದು ಸರ್ಕಾರದ ಪ್ರಮುಖ ಸಮರ್ಥನೆಗಳಾಗಿದ್ದವು. ಇದರ ಜೊತೆಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಉತ್ತೇಜಿಸಿ ನಗದುರಹಿತ ಆರ್ಥಿಕತೆಯತ್ತ ದೇಶವನ್ನು ಕೊಂಡೊಯ್ಯುವ ಉದ್ದೇಶವನ್ನೂ ಮುಂದಿಡಲಾಗಿತ್ತು.
ಆದರೆ ಈ ಗುರಿಗಳನ್ನು ಸಾಧಿಸಲು ದೇಶದ ಚಲಾವಣೆಯಲ್ಲಿದ್ದ ನೋಟುಗಳ ಬಹುಪಾಲನ್ನು ಒಂದೇ ಬಾರಿಗೆ ಅಮಾನ್ಯಗೊಳಿಸುವುದು ಎಷ್ಟು ಅಗತ್ಯವಾಗಿತ್ತು ಎಂಬ ಪ್ರಶ್ನೆ ಆರಂಭದಿಂದಲೂ ಚರ್ಚೆಯಲ್ಲಿತ್ತು. ಏಕೆಂದರೆ ಭಾರತದ ಆರ್ಥಿಕತೆಯ ಬಹುದೊಡ್ಡ ಭಾಗ ನಗದು ವಹಿವಾಟಿನ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿತ್ತು. ಅದರಲ್ಲೂ ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳು, ಸಣ್ಣ ವ್ಯಾಪಾರಗಳು ಮತ್ತು ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ವ್ಯಾಪಕವಾಗಿ ಲಭ್ಯವಿರಲಿಲ್ಲ.
ಕಪ್ಪುಹಣ ನಿರ್ಮೂಲನೆಯ ಭರವಸೆ ಮತ್ತು ವಾಸ್ತವಿಕ ಫಲಿತಾಂಶ
ನೋಟು ನಿಷೇಧದ ಪ್ರಮುಖ ಉದ್ದೇಶ ಕಪ್ಪುಹಣದ ವಿರುದ್ಧದ ಹೋರಾಟವಾಗಿತ್ತು. ಅಮಾನ್ಯಗೊಂಡ ನೋಟುಗಳನ್ನು ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಠೇವಣಿ ಮಾಡಲು ಅವಕಾಶ ನೀಡಿದಾಗ, ಕಪ್ಪುಹಣ ಹೊಂದಿರುವವರು ತಮ್ಮ ಹಣವನ್ನು ಮರಳಿ ಪಡೆಯಲು ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ ಎಂಬ ನಿರೀಕ್ಷೆ ವ್ಯಕ್ತವಾಗಿತ್ತು.
ಆದರೆ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನ 2017–18ರ ವಾರ್ಷಿಕ ವರದಿ ಈ ನಿರೀಕ್ಷೆಗೆ ವಿರುದ್ಧವಾದ ಅಂಕಿಅಂಶವನ್ನು ನೀಡಿತು. ಅಮಾನ್ಯಗೊಂಡ ಸುಮಾರು ₹15.44 ಲಕ್ಷ ಕೋಟಿ ಮೌಲ್ಯದ ನೋಟುಗಳಲ್ಲಿ ₹15.31 ಲಕ್ಷ ಕೋಟಿ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೆ ಮರಳಿತ್ತು. ಅಂದರೆ, ಸುಮಾರು ಶೇ. 99.3ರಷ್ಟು ಹಣ ವಾಪಸ್ ಬಂದಿತ್ತು.
ಈ ಅಂಕಿಅಂಶವು ನೋಟು ನಿಷೇಧದ ಮೂಲ ಉದ್ದೇಶದ ಬಗ್ಗೆ ಗಂಭೀರ ಪ್ರಶ್ನೆಯನ್ನು ಎತ್ತುತ್ತದೆ. ಕಪ್ಪುಹಣದ ಬಹುಪಾಲು ನಗದು ರೂಪದಲ್ಲಿದೆ ಮತ್ತು ನೋಟುಗಳನ್ನು ಅಮಾನ್ಯಗೊಳಿಸಿದರೆ ಆ ಹಣ ವ್ಯವಸ್ಥೆಗೆ ಮರಳುವುದಿಲ್ಲ ಎಂಬ ನಿರೀಕ್ಷೆ ಇತ್ತು. ಆದರೆ ಬಹುತೇಕ ಹಣ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೆ ಮರಳಿದಾಗ, ನೋಟು ನಿಷೇಧದಿಂದ ನೇರವಾಗಿ ನಾಶವಾದ ಕಪ್ಪುಹಣದ ಪ್ರಮಾಣ ಎಷ್ಟು ಎಂಬ ಪ್ರಶ್ನೆಗೆ ಸರ್ಕಾರ ಸ್ಪಷ್ಟವಾದ ಉತ್ತರ ನೀಡಬೇಕಾಗಿತ್ತು.
ಕಪ್ಪುಹಣವೆಂದರೆ ಕೇವಲ ನಗದು ಹಣವಲ್ಲ. ಅದು ಆಸ್ತಿ, ಚಿನ್ನ, ಭೂಮಿ, ವಿದೇಶಿ ಖಾತೆಗಳು ಮತ್ತು ಇತರ ರೂಪಗಳಲ್ಲಿಯೂ ಇರಬಹುದು. ಆದ್ದರಿಂದ ನೋಟು ನಿಷೇಧವೊಂದರಿಂದ ಕಪ್ಪುಹಣದ ಸಮಸ್ಯೆಯನ್ನು ಪರಿಹರಿಸಬಹುದು ಎಂಬ ನಿರೀಕ್ಷೆಯೇ ಆರ್ಥಿಕ ವಾಸ್ತವಿಕತೆಯಿಂದ ದೂರವಾಗಿತ್ತು.
ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳ ಮೇಲಿನ ಪರಿಣಾಮ
ನೋಟು ನಿಷೇಧದ ತಕ್ಷಣದ ಪರಿಣಾಮವು ನಗದು ಆಧಾರಿತ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದ್ದ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಹೆಚ್ಚು ತೀವ್ರವಾಗಿ ಕಾಣಿಸಿಕೊಂಡಿತು. ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಬೀದಿ ಬದಿ ವ್ಯಾಪಾರಿಗಳು, ಕೃಷಿ ಮಾರುಕಟ್ಟೆಗಳು, ಕಟ್ಟಡ ನಿರ್ಮಾಣ ಕ್ಷೇತ್ರ, ಸಣ್ಣ ಕೈಗಾರಿಕೆಗಳು ಮತ್ತು ಅಸಂಘಟಿತ ವಲಯದ ಕಾರ್ಮಿಕರು ನಗದು ಕೊರತೆಯನ್ನು ಎದುರಿಸಿದರು.
ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ 2017ರ ಮಾರ್ಚ್ನಲ್ಲಿ ಪ್ರಕಟಿಸಿದ ತನ್ನ ಪ್ರಾಥಮಿಕ ವರದಿಯಲ್ಲಿ ನೋಟು ನಿಷೇಧದಿಂದ ಆರ್ಥಿಕತೆಯ ವಿವಿಧ ವಲಯಗಳಲ್ಲಿ ಅಡಚಣೆ ಉಂಟಾಗಿರುವುದನ್ನು ದಾಖಲಿಸಿತ್ತು. 2016–17ರ ಆರ್ಥಿಕ ವರ್ಷದ ಒಟ್ಟು ಮೌಲ್ಯವರ್ಧಿತ ಬೆಳವಣಿಗೆಯ ಮುನ್ಸೂಚನೆಯನ್ನು ನೋಟು ನಿಷೇಧಕ್ಕೂ ಮೊದಲು ಶೇ. 7.6 ಎಂದು ಅಂದಾಜಿಸಲಾಗಿತ್ತು. ನಂತರ ಅದನ್ನು ಶೇ. 6.9ಕ್ಕೆ ಇಳಿಸಲಾಯಿತು. ಬೆಳವಣಿಗೆಯ ಮೇಲೆ ಸುಮಾರು 33 ಮೂಲ ಅಂಕಗಳಷ್ಟು ಪರಿಣಾಮವನ್ನು ನೋಟು ನಿಷೇಧಕ್ಕೆ ಸಂಬಂಧಿಸಿದೆ ಎಂದು ಆರ್ಬಿಐ ಅಂದಾಜಿಸಿತ್ತು.
ಗ್ರಾಹಕ ಬಳಕೆಯ ವಸ್ತುಗಳ ಮಾರಾಟದಲ್ಲಿಯೂ ಕುಸಿತ ಕಂಡುಬಂದಿತ್ತು. 2016ರ ನವೆಂಬರ್ನಲ್ಲಿ ಅಕ್ಟೋಬರ್ಗೆ ಹೋಲಿಸಿದರೆ ಮೈಕ್ರೋವೇವ್ ಓವನ್ಗಳ ಮಾರಾಟದ ಪ್ರಮಾಣ ಶೇ. 53ರಷ್ಟು, ರೆಫ್ರಿಜರೇಟರ್ಗಳದ್ದು ಶೇ. 41.2ರಷ್ಟು ಮತ್ತು ಏರ್ಕಂಡೀಷನರ್ಗಳದ್ದು ಶೇ. 34ರಷ್ಟು ಕುಸಿದಿತ್ತು. ಈ ಅಂಕಿಅಂಶಗಳು ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಹೋಲಿಕೆಯಲ್ಲ; ನೋಟು ನಿಷೇಧದ ತಕ್ಷಣದ ಅವಧಿಯಲ್ಲಿ ತಿಂಗಳ ನಡುವಿನ ಕುಸಿತವನ್ನು ತೋರಿಸುತ್ತವೆ.
ಹೂಡಿಕೆ ಮತ್ತು ಕೈಗಾರಿಕಾ ಚಟುವಟಿಕೆಗಳ ಮೇಲೂ ಪರಿಣಾಮ ಉಂಟಾಗಿತ್ತು. ಹೊಸ ಹೂಡಿಕೆ ಪ್ರಸ್ತಾವನೆಗಳ ಮೌಲ್ಯ 2016ರ ಮೂರನೇ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಹಿಂದಿನ ಒಂಬತ್ತು ತ್ರೈಮಾಸಿಕಗಳ ಸರಾಸರಿಗಿಂತ ಗಣನೀಯವಾಗಿ ಕಡಿಮೆಯಾಗಿತ್ತು. ಸೇವಾ ವಲಯದ ಚಟುವಟಿಕೆ ಸೂಚ್ಯಂಕವೂ ನವೆಂಬರ್ ಮತ್ತು ಡಿಸೆಂಬರ್ ತಿಂಗಳಲ್ಲಿ ಕುಸಿತ ದಾಖಲಿಸಿತ್ತು.
ಅಸಂಘಟಿತ ವಲಯ ಮತ್ತು ಕಾರ್ಮಿಕರ ಸಂಕಷ್ಟ
ಭಾರತದ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಅಸಂಘಟಿತ ವಲಯದ ಪಾತ್ರ ಬಹಳ ದೊಡ್ಡದು. ಈ ವಲಯದಲ್ಲಿ ಕೆಲಸ ಮಾಡುವವರಲ್ಲಿ ಬಹುಪಾಲು ಜನರು ದಿನಗೂಲಿ, ಸಣ್ಣ ವ್ಯಾಪಾರ, ಕೃಷಿ ಸಂಬಂಧಿತ ಕೆಲಸಗಳು ಮತ್ತು ನಗದು ಪಾವತಿಯ ಮೇಲೆ ಅವಲಂಬಿತರಾಗಿದ್ದಾರೆ. ನೋಟು ನಿಷೇಧದ ಸಂದರ್ಭದಲ್ಲಿ ನಗದು ಪೂರೈಕೆಯಲ್ಲಾದ ವ್ಯತ್ಯಯವು ಇವರ ಜೀವನೋಪಾಯಕ್ಕೆ ನೇರವಾಗಿ ಹೊಡೆತ ನೀಡಿತು.
ದಿನಗೂಲಿ ಕಾರ್ಮಿಕರಿಗೆ ಕೆಲಸದ ಅವಕಾಶ ಕಡಿಮೆಯಾಯಿತು. ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ವಹಿವಾಟು ಕುಂಠಿತವಾಯಿತು. ಕೃಷಿ ಉತ್ಪನ್ನಗಳ ಖರೀದಿ ಮತ್ತು ಮಾರಾಟದಲ್ಲಿ ಅಡಚಣೆ ಉಂಟಾಯಿತು. ಬ್ಯಾಂಕ್ ಖಾತೆ ಅಥವಾ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಸುಲಭವಾಗಿ ಲಭ್ಯವಿಲ್ಲದ ಜನರಿಗೆ ಈ ಸಂಕಷ್ಟ ಇನ್ನಷ್ಟು ಗಂಭೀರವಾಗಿತ್ತು.
ಅಮೆರಿಕದ ಆರ್ಥಿಕ ಸಂಶೋಧಕರಾದ ಗೇಬ್ರಿಯಲ್ ಚೋಡೊರೋ-ರೀಚ್, ಗೀತಾ ಗೋಪಿನಾಥ್, ಪ್ರಾಚಿ ಮಿಶ್ರಾ ಮತ್ತು ಅಭಿನವ್ ನಾರಾಯಣನ್ ಅವರು ನಡೆಸಿದ ಅಧ್ಯಯನವು ಈ ಪರಿಣಾಮವನ್ನು ಜಿಲ್ಲಾವಾರು ಪರಿಶೀಲಿಸಿದೆ. 2020ರಲ್ಲಿ Quarterly Journal of Economics ಪತ್ರಿಕೆಯಲ್ಲಿ ಪ್ರಕಟವಾದ ಅವರ ಸಂಶೋಧನೆಯ ಪ್ರಕಾರ, ನೋಟು ನಿಷೇಧದ ಪರಿಣಾಮ ಹೆಚ್ಚು ತೀವ್ರವಾಗಿದ್ದ ಜಿಲ್ಲೆಗಳಲ್ಲಿ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆ, ಉದ್ಯೋಗ ಮತ್ತು ಬ್ಯಾಂಕ್ ಸಾಲದ ಬೆಳವಣಿಗೆಯಲ್ಲಿ ಸಾಪೇಕ್ಷ ಕುಸಿತ ಕಂಡುಬಂದಿತ್ತು. ಈ ಪರಿಣಾಮಗಳು ಮುಂದಿನ ಕೆಲವು ತಿಂಗಳುಗಳಲ್ಲಿ ಕಡಿಮೆಯಾದವು ಎಂದು ಅಧ್ಯಯನ ತಿಳಿಸಿದೆ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ಆರ್ಥಿಕತೆಯ ಮೇಲೆ ಉಂಟಾದ ಪರಿಣಾಮ ಎಲ್ಲರಿಗೂ ಒಂದೇ ರೀತಿಯಾಗಿರಲಿಲ್ಲ. ನಗದು ಅವಲಂಬನೆ ಹೆಚ್ಚಿದ್ದ ಜಿಲ್ಲೆಗಳು ಮತ್ತು ಉದ್ಯಮಗಳು ಹೆಚ್ಚು ಸಂಕಷ್ಟ ಅನುಭವಿಸಿದವು. ಸಂಘಟಿತ ವಲಯಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಅಸಂಘಟಿತ ವಲಯದ ಕಾರ್ಮಿಕರು ಮತ್ತು ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ಈ ಆಘಾತವನ್ನು ತಡೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯ ಕಡಿಮೆಯಿತ್ತು.
ಆರ್ಬಿಐ ವರದಿ ಮತ್ತು ಅಧಿಕೃತ ಅಂಕಿಅಂಶಗಳ ವಿಶ್ಲೇಷಣೆ
ನೋಟು ನಿಷೇಧದ ಪರಿಣಾಮವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವಾಗ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನ ವರದಿಗಳು ಅತ್ಯಂತ ಪ್ರಮುಖವಾಗುತ್ತವೆ. ಏಕೆಂದರೆ ನೋಟುಗಳ ಮುದ್ರಣ, ಚಲಾವಣೆ, ಮರುಪಾವತಿ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಮಾಹಿತಿಯ ಅಧಿಕೃತ ಮೂಲ ಆರ್ಬಿಐ ಆಗಿದೆ.
ಅಮಾನ್ಯಗೊಂಡ ನೋಟುಗಳಲ್ಲಿ ಶೇ. 99.3ರಷ್ಟು ಮರಳಿರುವುದು, ನೋಟು ನಿಷೇಧದಿಂದ ಕಪ್ಪುಹಣದ ದೊಡ್ಡ ಪ್ರಮಾಣ ನಗದು ರೂಪದಲ್ಲೇ ನಾಶವಾಗುತ್ತದೆ ಎಂಬ ನಿರೀಕ್ಷೆ ಈಡೇರಲಿಲ್ಲ ಎಂಬುದನ್ನು ಸೂಚಿಸುತ್ತದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ ಆರ್ಬಿಐನ ಪ್ರಾಥಮಿಕ ಆರ್ಥಿಕ ಮೌಲ್ಯಮಾಪನವು ನಗದು ಕೊರತೆಯಿಂದ ಬಳಕೆ, ಉತ್ಪಾದನೆ, ಹೂಡಿಕೆ ಮತ್ತು ಸೇವಾ ಚಟುವಟಿಕೆಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಉಂಟಾಗಿದ್ದುದನ್ನು ದಾಖಲಿಸಿದೆ.
ಆದರೆ ಆರ್ಬಿಐ ವರದಿಯೇ ಈ ಪರಿಣಾಮವನ್ನು ಮುಖ್ಯವಾಗಿ ತಾತ್ಕಾಲಿಕವೆಂದು ಗುರುತಿಸಿತ್ತು. ನಗದು ಪೂರೈಕೆ ಸುಧಾರಿಸಿದಂತೆ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳು ಚೇತರಿಸಿಕೊಂಡವು. ಹೀಗಾಗಿ ನೋಟು ನಿಷೇಧದಿಂದ ಹತ್ತು ವರ್ಷಗಳ ಕಾಲ ನಿರಂತರ ಆರ್ಥಿಕ ಕುಸಿತ ಉಂಟಾಯಿತು ಎಂದು ಹೇಳುವುದಕ್ಕಿಂತ, ಅದರ ತಕ್ಷಣದ ಆಘಾತ ಮತ್ತು ಅದರ ಹೊರೆ ಅಸಮಾನವಾಗಿ ಹಂಚಿಕೆಯಾದುದನ್ನು ಗುರುತಿಸುವುದು ಹೆಚ್ಚು ನಿಖರವಾದ ವಿಶ್ಲೇಷಣೆಯಾಗುತ್ತದೆ.
ಅಂತರರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿಯ ಮೌಲ್ಯಮಾಪನ
ಅಂತರರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿ (IMF) ತನ್ನ 2018ರ ಭಾರತದ ಆರ್ಥಿಕ ಪರಿಶೀಲನಾ ವರದಿಯಲ್ಲಿ ನೋಟು ನಿಷೇಧದ ಪರಿಣಾಮವನ್ನು ವಿಶ್ಲೇಷಿಸಿದೆ. ನಗದು ಕೊರತೆಯು ಗ್ರಾಹಕರ ಮತ್ತು ಉದ್ಯಮಿಗಳ ವಿಶ್ವಾಸವನ್ನು ಕುಗ್ಗಿಸಿತು. ದ್ವಿಚಕ್ರ ವಾಹನಗಳ ಮಾರಾಟ, ಕೈಗಾರಿಕಾ ಉತ್ಪಾದನೆ, ಉತ್ಪಾದನಾ ಮತ್ತು ಸೇವಾ ವಲಯಗಳ ಪರ್ಚೇಸಿಂಗ್ ಮ್ಯಾನೇಜರ್ಸ್ ಸೂಚ್ಯಂಕ ಹಾಗೂ ಸಿಮೆಂಟ್ ಉತ್ಪಾದನೆಯಂತಹ ಸೂಚಕಗಳಲ್ಲಿ ಕುಸಿತ ಕಂಡುಬಂದಿತ್ತು ಎಂದು ವರದಿ ಹೇಳಿದೆ.
IMFನ ವಿಶ್ಲೇಷಣೆಯ ಪ್ರಕಾರ, ನೋಟು ನಿಷೇಧದ ಘೋಷಣೆಯಿಂದ 2017ರ ಮೇ ತಿಂಗಳವರೆಗೆ ಬೆಳವಣಿಗೆಯ ದರದಲ್ಲಿ ಸುಮಾರು 180 ಮೂಲ ಅಂಕಗಳಷ್ಟು ಇಳಿಕೆ ಕಂಡುಬಂದಿತ್ತು. ಈ ಪರಿಣಾಮವು ನಿರೀಕ್ಷಿಸಿದ್ದಕ್ಕಿಂತ ತೀವ್ರವಾಗಿತ್ತು ಮತ್ತು ಹೆಚ್ಚು ಕಾಲ ಮುಂದುವರಿದಿತ್ತು. ನಗದು ಪೂರೈಕೆ ಸುಧಾರಿಸಿದಂತೆ ಹಲವು ಸೂಚಕಗಳು ಚೇತರಿಸಿಕೊಂಡವು. ಪರಿಣಾಮವು ಬಹುಮಟ್ಟಿಗೆ 2017ರ ಮೇ ವೇಳೆಗೆ ಕಡಿಮೆಯಾಯಿತು ಎಂದು ವರದಿ ತಿಳಿಸಿದೆ.
ಇದರಿಂದ ಸ್ಪಷ್ಟವಾಗುವುದೇನೆಂದರೆ, ನೋಟು ನಿಷೇಧವು ಆರ್ಥಿಕತೆಗೆ ಗಂಭೀರವಾದ ಅಲ್ಪಾವಧಿಯ ಆಘಾತ ನೀಡಿತ್ತು. ಆದರೆ ಅದರ ಪರಿಣಾಮದ ಅವಧಿ ಮತ್ತು ಪ್ರಮಾಣವನ್ನು ಅತಿರಂಜಿತಗೊಳಿಸುವ ಬದಲು IMF ಮತ್ತು ಆರ್ಬಿಐ ನೀಡಿರುವ ಕಾಲಮಿತಿಯನ್ನೂ ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು.
ಸ್ವತಂತ್ರ ಆರ್ಥಿಕ ಸಂಶೋಧನೆಗಳು ಮತ್ತು ತಜ್ಞರ ಅಭಿಪ್ರಾಯ
ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞ ಅಮರ್ತ್ಯ ಲಾಹಿರಿ ಅವರು The Great Indian Demonetization ಎಂಬ ಅಧ್ಯಯನದಲ್ಲಿ ನೋಟು ನಿಷೇಧದ ಉದ್ದೇಶಗಳು ಮತ್ತು ಪರಿಣಾಮಗಳನ್ನು ವಿಶ್ಲೇಷಿಸಿದ್ದಾರೆ. ಅವರ ಅಧ್ಯಯನದ ಪ್ರಕಾರ, ನಂತರದ ವರ್ಷಗಳ ಸಾಕ್ಷ್ಯಗಳು ಘೋಷಿಸಲಾದ ಉದ್ದೇಶಗಳ ಸಾಧನೆ ಸೀಮಿತವಾಗಿತ್ತು ಎಂಬುದನ್ನು ಸೂಚಿಸುತ್ತವೆ. ಉದ್ಯೋಗ ಮತ್ತು ಉತ್ಪಾದನೆಯಲ್ಲಿ ಉಂಟಾದ ನಷ್ಟಗಳು ಗಮನಾರ್ಹವಾಗಿದ್ದರೂ, ಒಟ್ಟಾರೆ ಉತ್ಪಾದನೆಯ ಮೇಲಿನ ಪರಿಣಾಮವು ತಾತ್ಕಾಲಿಕವಾಗಿತ್ತು ಎಂದು ಅವರು ವಿವರಿಸಿದ್ದಾರೆ.
ಇದೇ ರೀತಿ, ಚೋಡೊರೋ-ರೀಚ್ ಮತ್ತು ಅವರ ಸಹಲೇಖಕರು ನಡೆಸಿದ ಜಿಲ್ಲಾವಾರು ಅಧ್ಯಯನವು ನೋಟು ನಿಷೇಧದ ಹೊರೆ ಎಲ್ಲ ಪ್ರದೇಶಗಳ ಮೇಲೂ ಸಮಾನವಾಗಿ ಬಿದ್ದಿರಲಿಲ್ಲ ಎಂಬುದನ್ನು ತೋರಿಸುತ್ತದೆ. ನಗದು ಅವಲಂಬಿತ ಪ್ರದೇಶಗಳಲ್ಲಿ ಉದ್ಯೋಗ, ಉತ್ಪಾದನೆ ಮತ್ತು ಸಾಲದ ಚಟುವಟಿಕೆಗಳು ಹೆಚ್ಚು ಕುಂಠಿತವಾಗಿದ್ದವು.
ಈ ಸಂಶೋಧನೆಗಳು ನೋಟು ನಿಷೇಧದ ಬಗ್ಗೆ ಒಂದೇ ರೀತಿಯ ರಾಜಕೀಯ ತೀರ್ಮಾನವನ್ನು ನೀಡುವುದಿಲ್ಲ. ಆದರೆ ಘೋಷಿತ ಉದ್ದೇಶಗಳ ಸಾಧನೆ ಸೀಮಿತವಾಗಿದ್ದರೆ, ಅದರ ಆರ್ಥಿಕ ಮತ್ತು ಸಾಮಾಜಿಕ ವೆಚ್ಚವನ್ನು ಗಂಭೀರವಾಗಿ ಪರಿಗಣಿಸಬೇಕೆಂಬುದನ್ನು ಸ್ಪಷ್ಟಪಡಿಸುತ್ತವೆ.
ಡಿಜಿಟಲ್ ಪಾವತಿ: ನೋಟು ನಿಷೇಧದ ಸಾಧನೆಯೇ?
ನೋಟು ನಿಷೇಧದ ಪರವಾಗಿ ಮಂಡಿಸಲಾದ ಮತ್ತೊಂದು ಪ್ರಮುಖ ವಾದವೆಂದರೆ ದೇಶವನ್ನು ಡಿಜಿಟಲ್ ಪಾವತಿಯತ್ತ ಕೊಂಡೊಯ್ಯುವುದು. ನಗದು ವಹಿವಾಟಿನ ಬದಲು ಬ್ಯಾಂಕ್ ವರ್ಗಾವಣೆ, ಕಾರ್ಡ್ ಮತ್ತು ಮೊಬೈಲ್ ಪಾವತಿಗಳನ್ನು ಉತ್ತೇಜಿಸುವುದು ಆರ್ಥಿಕ ವ್ಯವಹಾರಗಳನ್ನು ಹೆಚ್ಚು ಪಾರದರ್ಶಕಗೊಳಿಸಬಹುದು ಎಂಬುದು ನಿಜ.
ಆದರೆ ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬೆಳವಣಿಗೆಯ ಸಂಪೂರ್ಣ ಶ್ರೇಯಸ್ಸನ್ನು ನೋಟು ನಿಷೇಧಕ್ಕೆ ನೀಡುವುದು ಸರಿಯಲ್ಲ. ಯುನಿಫೈಡ್ ಪೇಮೆಂಟ್ಸ್ ಇಂಟರ್ಫೇಸ್ (UPI) ವ್ಯವಸ್ಥೆಯನ್ನು 2016ರ ಏಪ್ರಿಲ್ನಲ್ಲಿಯೇ ಆರಂಭಿಸಲಾಗಿತ್ತು. ಅಂದರೆ, ನೋಟು ನಿಷೇಧದ ಘೋಷಣೆಗೆ ಹಲವು ತಿಂಗಳುಗಳ ಮೊದಲೇ ಡಿಜಿಟಲ್ ಪಾವತಿಗೆ ಅಗತ್ಯವಾದ ಮೂಲಸೌಕರ್ಯ ರೂಪುಗೊಳ್ಳಲು ಆರಂಭಿಸಿತ್ತು.
ನಂತರ ಸ್ಮಾರ್ಟ್ಫೋನ್ ಬಳಕೆ, ಇಂಟರ್ನೆಟ್ ವ್ಯಾಪ್ತಿ, ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆಗಳ ವಿಸ್ತರಣೆ, ಕಡಿಮೆ ವೆಚ್ಚದ ಡೇಟಾ ಮತ್ತು ಡಿಜಿಟಲ್ ಸೇವೆಗಳ ಸುಲಭ ಲಭ್ಯತೆ ಈ ಬೆಳವಣಿಗೆಗೆ ನೆರವಾದವು. ನೋಟು ನಿಷೇಧದ ಅವಧಿಯಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಬಳಕೆ ಹೆಚ್ಚಾದದ್ದು ಸತ್ಯ. ಆದರೆ ಅದು ನಗದು ಕೊರತೆಯಿಂದ ಉಂಟಾದ ಅನಿವಾರ್ಯತೆಯ ಪರಿಣಾಮವೂ ಆಗಿತ್ತು. ದೀರ್ಘಕಾಲದ ಡಿಜಿಟಲ್ ಪರಿವರ್ತನೆಯನ್ನು ಒಂದು ದಿನದ ನೀತಿ ನಿರ್ಧಾರದ ಫಲವೆಂದು ಮಾತ್ರ ಪರಿಗಣಿಸುವುದು ಸಮಗ್ರ ವಿಶ್ಲೇಷಣೆಯಾಗುವುದಿಲ್ಲ.
ಘೋಷಿತ ಉದ್ದೇಶಗಳು ಮತ್ತು ಸಾಧನೆಗಳ ನಡುವಿನ ಅಂತರ
ನೋಟು ನಿಷೇಧವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವಾಗ ಅದರ ಪ್ರತಿಯೊಂದು ಉದ್ದೇಶವನ್ನೂ ಪ್ರತ್ಯೇಕವಾಗಿ ಪರಿಶೀಲಿಸಬೇಕು. ಕಪ್ಪುಹಣದ ವಿರುದ್ಧದ ಕ್ರಮವಾಗಿ ನೋಡಿದಾಗ, ಬಹುತೇಕ ಅಮಾನ್ಯಗೊಂಡ ನೋಟುಗಳು ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೆ ಮರಳಿದವು. ನಕಲಿ ನೋಟು ಮತ್ತು ಭಯೋತ್ಪಾದನೆಗೆ ಹಣಕಾಸು ಪೂರೈಕೆಯ ಸಮಸ್ಯೆಗಳನ್ನು ನೋಟು ನಿಷೇಧವೊಂದರಿಂದ ಶಾಶ್ವತವಾಗಿ ಪರಿಹರಿಸಲಾಗಿದೆ ಎಂಬುದನ್ನು ಸಾಬೀತುಪಡಿಸುವ ಸಮಗ್ರ ಸಾಕ್ಷ್ಯವೂ ಇಲ್ಲ. ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬೆಳವಣಿಗೆಗೆ ನೋಟು ನಿಷೇಧದ ಜೊತೆಗೆ ಇತರ ತಾಂತ್ರಿಕ ಮತ್ತು ನೀತಿಪರ ಬೆಳವಣಿಗೆಗಳೂ ಕಾರಣವಾಗಿದ್ದವು.
ಇನ್ನೊಂದೆಡೆ, ನಗದು ಪೂರೈಕೆಯಲ್ಲಿನ ಹಠಾತ್ ವ್ಯತ್ಯಯವು ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳಿಗೆ ತಕ್ಷಣದ ಹೊಡೆತ ನೀಡಿತು. ವಿಶೇಷವಾಗಿ ಅಸಂಘಟಿತ ವಲಯದ ಜನರು ಅದರ ಬೆಲೆ ತೆರಬೇಕಾಯಿತು. ಈ ಪರಿಣಾಮದ ಅವಧಿ ಮತ್ತು ಪ್ರಮಾಣದ ಬಗ್ಗೆ ವಿವಿಧ ಅಧ್ಯಯನಗಳಲ್ಲಿ ವ್ಯತ್ಯಾಸಗಳಿದ್ದರೂ, ಆರಂಭಿಕ ಆರ್ಥಿಕ ಅಡಚಣೆ ಸಂಭವಿಸಿತ್ತು ಎಂಬುದನ್ನು ಆರ್ಬಿಐ, IMF ಮತ್ತು ಸ್ವತಂತ್ರ ಸಂಶೋಧನೆಗಳು ದಾಖಲಿಸಿವೆ.
ಹತ್ತು ವರ್ಷಗಳ ನಂತರದ ಸಮಗ್ರ ಮೌಲ್ಯಮಾಪನ
ಒಂದು ದೇಶದ ಆರ್ಥಿಕ ನೀತಿಯನ್ನು ಅದರ ಘೋಷಣೆಗಳ ಆಧಾರದಲ್ಲಿ ಮಾತ್ರ ಮೌಲ್ಯಮಾಪನ ಮಾಡಲಾಗುವುದಿಲ್ಲ. ಆ ನೀತಿಯಿಂದ ಸಾಧಿಸಿದ ಫಲಿತಾಂಶ, ಅದಕ್ಕಾಗಿ ಜನರು ತೆರಬೇಕಾದ ಬೆಲೆ ಮತ್ತು ಲಭ್ಯವಿದ್ದ ಪರ್ಯಾಯಗಳ ಆಧಾರದಲ್ಲಿಯೇ ಅದರ ಯಶಸ್ಸು ಅಥವಾ ವೈಫಲ್ಯವನ್ನು ನಿರ್ಧರಿಸಬೇಕು.
ನೋಟು ನಿಷೇಧದ ಸಂದರ್ಭದಲ್ಲಿ ಸರ್ಕಾರ ಮುಂದಿಟ್ಟಿದ್ದ ಗುರಿಗಳು ಮಹತ್ವಾಕಾಂಕ್ಷೆಯದ್ದಾಗಿದ್ದವು. ಆದರೆ ಆ ಗುರಿಗಳನ್ನು ಸಾಧಿಸಲು ಕೈಗೊಂಡ ಕ್ರಮದ ಪರಿಣಾಮವಾಗಿ ದೇಶದ ಆರ್ಥಿಕತೆಯ ಬಹುಪಾಲು ನಗದು ಪೂರೈಕೆಯ ತೀವ್ರ ಕೊರತೆಯನ್ನು ಎದುರಿಸಿತು. ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ದಿನಗೂಲಿ ಕಾರ್ಮಿಕರು, ರೈತರು ಮತ್ತು ಅಸಂಘಟಿತ ವಲಯದ ಜನರು ಸಂಕಷ್ಟ ಅನುಭವಿಸಿದರು. ಬಹುತೇಕ ಅಮಾನ್ಯಗೊಂಡ ಹಣ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೆ ಮರಳಿತು. ಘೋಷಿತ ಗುರಿಗಳ ಸಾಧನೆ ಸೀಮಿತವಾಗಿತ್ತು ಎಂಬುದನ್ನು ನಂತರದ ಸಂಶೋಧನೆಗಳೂ ಸೂಚಿಸಿವೆ.
ನನ್ನ ದೃಷ್ಟಿಯಲ್ಲಿ, ನೋಟು ನಿಷೇಧದ ಅತಿದೊಡ್ಡ ವೈಫಲ್ಯವೆಂದರೆ ಅದರ ಉದ್ದೇಶಗಳಿಗೂ ಕೈಗೊಂಡ ಕ್ರಮಕ್ಕೂ ನಡುವೆ ಸಮರ್ಪಕವಾದ ಆರ್ಥಿಕ ತರ್ಕ ಮತ್ತು ಸಿದ್ಧತೆ ಇರಲಿಲ್ಲ ಎಂಬುದು. ಕಪ್ಪುಹಣದಂತಹ ಸಂಕೀರ್ಣ ಸಮಸ್ಯೆಯನ್ನು ಪರಿಹರಿಸಲು ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಯ ಸುಧಾರಣೆ, ಪಾರದರ್ಶಕ ಹಣಕಾಸು ವ್ಯವಹಾರಗಳು, ಆಸ್ತಿ ವಹಿವಾಟಿನ ನಿಯಂತ್ರಣ ಮತ್ತು ಪರಿಣಾಮಕಾರಿ ತನಿಖಾ ವ್ಯವಸ್ಥೆ ಅಗತ್ಯವಾಗಿತ್ತು. ಆದರೆ ಸರ್ಕಾರವು ದೇಶದ ನಗದು ವ್ಯವಸ್ಥೆಯನ್ನೇ ಏಕಾಏಕಿ ಅಸ್ತವ್ಯಸ್ತಗೊಳಿಸುವ ಮಾರ್ಗವನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿತು.
ಇದನ್ನೂ ಓದಿ ಹಂತಕ ಗೋಡ್ಸೆಯ ಹೇಳಿಕೆಯೇ ಇತಿಹಾಸವಲ್ಲ; ಸ್ವಾತಂತ್ರ್ಯ ಹೋರಾಟಗಾರರ ಚಾರಿತ್ರ್ಯಹರಣಕ್ಕೆ ಅವಕಾಶ ನೀಡಬಾರದು!
ಹತ್ತು ವರ್ಷಗಳ ನಂತರವೂ ಈ ನಿರ್ಧಾರವನ್ನು ಸಮರ್ಥಿಸುವವರು ಅದರ ಘೋಷಿತ ಉದ್ದೇಶಗಳನ್ನು ಮಾತ್ರ ಉಲ್ಲೇಖಿಸುವ ಬದಲು, ಅದರ ಸಾಧನೆಗಳ ಬಗ್ಗೆ ಅಧಿಕೃತ ಅಂಕಿಅಂಶಗಳ ಆಧಾರದಲ್ಲಿ ಉತ್ತರಿಸಬೇಕಾಗಿದೆ. ದೇಶದ ಜನರು ಅನುಭವಿಸಿದ ಸಂಕಷ್ಟಕ್ಕೆ ತಕ್ಕ ಫಲಿತಾಂಶ ದೊರಕಿತೇ ಎಂಬ ಪ್ರಶ್ನೆ ಇನ್ನೂ ಪ್ರಸ್ತುತವಾಗಿದೆ.
ಲಭ್ಯವಿರುವ ಅಧಿಕೃತ ಅಂಕಿಅಂಶಗಳು ಮತ್ತು ಆರ್ಥಿಕ ಸಂಶೋಧನೆಗಳ ಆಧಾರದಲ್ಲಿ ನೋಡಿದರೆ, ನೋಟು ನಿಷೇಧವು ತನ್ನ ಮಹತ್ವಾಕಾಂಕ್ಷೆಯ ಗುರಿಗಳಿಗೆ ತಕ್ಕ ಫಲಿತಾಂಶ ನೀಡಲಿಲ್ಲ. ಆದ್ದರಿಂದ ಇದನ್ನು ಮೋದಿ ಸರ್ಕಾರದ ಅತ್ಯಂತ ವಿವಾದಾತ್ಮಕ ಮತ್ತು ತಪ್ಪಾಗಿ ರೂಪಿಸಲಾದ ಆರ್ಥಿಕ ನಿರ್ಧಾರಗಳಲ್ಲಿ ಒಂದೆಂದು ಪರಿಗಣಿಸುವುದರಲ್ಲಿ ಅರ್ಥವಿದೆ.
ಚಂದ್ರಶೇಖರ ಶೆಟ್ಟಿ
ಬರಹಗಾರ, ವ್ಯಂಗ್ಯಚಿತ್ರಕಾರ