
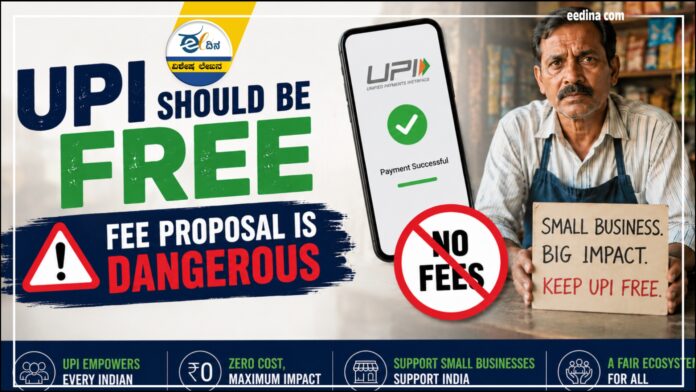
"ಡಿಜಿಟಲ್ ಪಾವತಿಯು ನಗದಿಗಿಂತ ಎಂದಿಗೂ ದುಬಾರಿಯಾಗುವುದಿಲ್ಲ" ಎಂಬ ಸರಳ ನಂಬಿಕೆಯ ಮೇಲೆ ಈ ಯಶಸ್ಸು ನಿಂತಿದೆ. ಯುಪಿಐ ಅನ್ನು ಉಚಿತವಾಗಿಯೇ ಉಳಿಸಿ, ಅದರಿಂದ ಸರ್ಕಾರಕ್ಕಾಗುವ ನೈಜ ಉಳಿತಾಯದಿಂದಲೇ ಅದಕ್ಕೆ ಅನುದಾನ ನೀಡುವುದೇ ನಿಜವಾದ ಡಿಜಿಟಲ್ ಇಂಡಿಯಾದ ಹಾದಿ.ದೇಶದಲ್ಲಿ ಮೊಬೈಲ್ ಪಾವತಿಗಳ ಮೇಲಿನ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ (MDR ಅಥವಾ ವ್ಯಾಪಾರಿ ರೇಟ್) ರದ್ದುಗೊಳಿಸುವುದು ಡಿಜಿಟಲ್ ತಂತ್ರಜ್ಞಾನದ ಆರಂಭಿಕ ಹಂತದಲ್ಲಿ ಅಗತ್ಯವಾಗಿತ್ತು. ಆದರೆ, ಇತ್ತೀಚೆಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರ ‘ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾಯ್ದೆಗಳ (ತಿದ್ದುಪಡಿ) ವಿಧೇಯಕ, 2026’ ಅನ್ನು ಅಂಗೀಕರಿಸಿದ್ದು, ‘ಪಾವತಿ ಮತ್ತು ಇತ್ಯರ್ಥ ವ್ಯವಸ್ಥೆಗಳ ಕಾಯ್ದೆ’ಯ ಸೆಕ್ಷನ್ 10A ಗೆ ತಿದ್ದುಪಡಿ ತಂದಿದೆ. ಈ ಹಿಂದೆ ಭೀಮ್-ಯುಪಿಐ ಮತ್ತು ರೂಪೇ (RuPay) ಪಾವತಿಗಳ ಮೇಲೆ ಯಾವುದೇ ಶುಲ್ಕ ವಿಧಿಸುವುದನ್ನು ಈ ಕಾಯ್ದೆ ಸಂಪೂರ್ಣವಾಗಿ ತಡೆದಿತ್ತು. ಆದರೆ ಪ್ರಸ್ತುತ ತಿದ್ದುಪಡಿಯು ಭವಿಷ್ಯದಲ್ಲಿ ಸರ್ಕಾರ ಮನಸ್ಸು ಮಾಡಿದರೆ ಶುಲ್ಕ ವಿಧಿಸಲು ಅವಕಾಶ ಮಾಡಿಕೊಡುವ ಬಾಗಿಲನ್ನು ತೆರೆದಿದೆ. ಸದ್ಯಕ್ಕೆ ಯಾವುದೇ ಶುಲ್ಕ ಹೇರದೆ ಇದ್ದರೂ, ಶುಲ್ಕ ವಿಧಿಸುವ ಹಾದಿ ಸುಗಮವಾಗಿರುವುದು ಕಳವಳಕಾರಿ ವಿಷಯ.
ಇಂದು ಯುಪಿಐ ದೇಶದ ಜನರ ದೈನಂದಿನ ಜೀವನದ ಅವಿಭಾಜ್ಯ ಅಂಗವಾಗಿದೆ. 2025-26ರ ಸಾಲಿನಲ್ಲಿ ಯುಪಿಐ ಮುಖಾಂತರ ಸುಮಾರು 24,000 ಕೋಟಿಗೂ ಅಧಿಕ ವಹಿವಾಟುಗಳು ನಡೆದಿದೆ. ಇದರ ಮೌಲ್ಯ ಸುಮಾರು 314 ಲಕ್ಷ ಕೋಟಿ ರೂಪಾಯಿಗಳಾಗಿವೆ. ದೇಶದ ಶೇ.85ರಷ್ಟು ಡಿಜಿಟಲ್ ಚಿಲ್ಲರೆ ಪಾವತಿಗಳು ಯುಪಿಐ ಮೂಲಕವೇ ನಡೆಯುತ್ತಿವೆ. ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ನಡೆಯುವ ಶೇ.86ರಷ್ಟು ವ್ಯಾಪಾರಿ ಪಾವತಿಗಳು 500 ರೂಪಾಯಿಗಳಿಗಿಂತ ಕಡಿಮೆ ಮೌಲ್ಯದವು. ಅಂದರೆ ತರಕಾರಿ ಮಾರಾಟಗಾರರು, ಆಟೋ ಚಾಲಕರು ಮತ್ತು ಸಣ್ಣ ಕಿರಾಣಿ ಅಂಗಡಿಯವರು ಈ ವ್ಯವಸ್ಥೆಯನ್ನು ಹೆಚ್ಚಾಗಿ ನೆಚ್ಚಿಕೊಂಡಿದ್ದಾರೆ. ಇಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಯುಪಿಐ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸುವುದು ಎಂದರೆ ಅದು ಕೇವಲ ವಾಣಿಜ್ಯ ವ್ಯವಹಾರದ ಮೇಲಿನ ತೆರಿಗೆಯಾಗದೆ, ದೇಶದ ಅತ್ಯಂತ ಬಡ ಮತ್ತು ಸಣ್ಣ ಮಟ್ಟದ ವಹಿವಾಟುದಾರರ ಮೇಲೆ ಹೇರುವ ಸುಂಕವಾಗುತ್ತದೆ.
ಇದನ್ನೂ ಓದಿ: ಮೈಮರೆಸಿ ಕಿಸೆಗೆ ಕತ್ತರಿ: ಯುಪಿಐ ಶುಲ್ಕದ ಮೂಲಕ ಜನತೆಗೆ ಮೋದಿ ಸರ್ಕಾರದ ‘ಡಿಜಿಟಲ್ ಶಾಕ್’
ಡಿಜಿಟಲ್ ಗುರುತಿನ ಚೀಟಿಯ ನಂತರ, ಯುಪಿಐ ದೇಶದ ಅತ್ಯಂತ ಪ್ರಮುಖ ಸಾರ್ವಜನಿಕ ಡಿಜಿಟಲ್ ಮೂಲಸೌಕರ್ಯವಾಗಿದೆ. ಇದು ಯಾವುದೇ ಖಾಸಗಿ ಕಂಪನಿಯ ಉತ್ಪನ್ನವಲ್ಲ, ಬದಲಾಗಿ ಇದು ಒಂದು ಮುಕ್ತ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಸ್ವತ್ತು. ಹಿಂದೆ ಪ್ರತಿಯೊಂದು ಬ್ಯಾಂಕ್ ತನ್ನದೇ ಆದ ಅಪ್ಲಿಕೇಶನ್ ಹೊಂದಿದ್ದವು. ಆದರೆ ಯುಪಿಐ ಬಂದ ನಂತರ ಯಾವುದೇ ಅಪ್ಲಿಕೇಶನ್ನಿಂದ ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಉಚಿತವಾಗಿ, ತಕ್ಷಣವೇ ಹಣ ವರ್ಗಾಯಿಸುವ ವ್ಯವಸ್ಥೆ ನಿರ್ಮಾಣವಾಯಿತು. ಜಗತ್ತಿನ ಹಲವು ದೇಶಗಳು ಇಂದು ಭಾರತದ ಈ ಮಾದರಿಯನ್ನು ಪಾಲಿಸುತ್ತಿದೆ.
ಕಾರ್ಡ್ ಆಧಾರಿತ ವಹಿವಾಟುಗಳಲ್ಲಿ ಪಿಒಎಸ್ ಯಂತ್ರ, ಭೌತಿಕ ಕಾರ್ಡ್ ಹಾಗೂ ಕ್ರೆಡಿಟ್ ಅಪಾಯಗಳಿರುತ್ತವೆ. ಆದ್ದರಿಂದ ಅಲ್ಲಿ ‘MDR’ ಶುಲ್ಕ ಸಮಂಜಸ ಎನಿಸುತ್ತದೆ. ಆದರೆ ಯುಪಿಐನಲ್ಲಿ ಗ್ರಾಹಕರ ಮೊಬೈಲ್ ಫೋನ್ ಮತ್ತು ಅವರ ಸ್ವಂತ ಡೇಟಾ ಬಳಸಲ್ಪಡುತ್ತದೆ. ಇಲ್ಲಿ ಯಾವುದೇ ನೆಟ್ವರ್ಕ್ ಅಥವಾ ಕಾರ್ಡ್ ಅಪಾಯಗಳಿರುವುದಿಲ್ಲ. ಎನ್ಪಿಸಿಐ ವರ್ಷಕ್ಕೆ ಸುಮಾರು 500 ಕೋಟಿ ರೂಪಾಯಿ ವೆಚ್ಚದಲ್ಲಿ ಈ ಇಡೀ ವ್ಯವಸ್ಥೆಯನ್ನು ನಡೆಸುತ್ತಿದೆ. ಅಂದರೆ ಒಂದು ವಹಿವಾಟಿಗೆ ತಗುಲುವ ವೆಚ್ಚ ಕೇವಲ 2 ಪೈಸೆ ಮಾತ್ರ! ಹೀಗಿರುವಾಗ ಕಾರ್ಡ್ಗಳ ಮಾದರಿಯಲ್ಲಿ ಇಲ್ಲೂ MDR ಹೇರುವುದು ಸಂಪೂರ್ಣವಾಗಿ ತಪ್ಪಾಗುತ್ತದೆ.
ಖಂಡಿತವಾಗಿಯೂ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಸೇವಾದಾರರಿಗೆ ಮೂಲಸೌಕರ್ಯ ನಿರ್ವಹಣೆಯ ವೆಚ್ಚವಿರುತ್ತದೆ. ಉಚಿತ ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯಿಂದ ಅವರಿಗೆ ನೇರ ಆದಾಯವಿಲ್ಲದ ಕಾರಣ, ಸರ್ಕಾರ ಇದುವರೆಗೆ ಸಬ್ಸಿಡಿ ಪ್ರೋತ್ಸಾಹಧನ ನೀಡುತ್ತಿತ್ತು. ಆದರೆ ಈ ಪ್ರೋತ್ಸಾಹಧನದ ಮೊತ್ತವನ್ನು ಸರ್ಕಾರ ಕ್ರಮೇಣ ಕಡಿಮೆ ಮಾಡುತ್ತಾ ಬಂದಿದೆ. ಆದರೆ, ಈ ನಷ್ಟವನ್ನು ಸರಿದೂಗಿಸಲು ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸುವುದು ಸೂಕ್ತ ಪರಿಹಾರವಲ್ಲ. ಏಕೆಂದರೆ ಯುಪಿಐ ತಂದಿರುವ ನೈಜ ಲಾಭ ತಲುಪಿರುವುದು ಸರ್ಕಾರ ಮತ್ತು ಬ್ಯಾಂಕುಗಳಿಗೆ, ವ್ಯಾಪಾರಿಗಳಿಗಲ್ಲ.
ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಕೇವಲ ನೋಟುಗಳನ್ನು ಮುದ್ರಿಸಲು ವರ್ಷಕ್ಕೆ 5,000 ದಿಂದ 6,400 ಕೋಟಿ ರೂಪಾಯಿ ವೆಚ್ಚ ಮಾಡುತ್ತದೆ. ನಗದು ಸಂಗ್ರಹಣೆ ಮತ್ತು ಸಾಗಾಣಿಕೆ ವೆಚ್ಚಗಳನ್ನು ಸೇರಿಸಿದರೆ ಇದು ಇನ್ಮುಂದೆ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಯುಪಿಐ ಬಳಕೆಯಿಂದಾಗಿ ಕಾಗದದ ನೋಟುಗಳ ಮುದ್ರಣ ಮತ್ತು ನಿರ್ವಹಣೆ ವೆಚ್ಚ ಭಾರಿ ಪ್ರಮಾಣದಲ್ಲಿ ಕಡಿಮೆಯಾಗಿದೆ. ಇನ್ನೊಂದೆಡೆ, ಬ್ಯಾಂಕ್ ಶಾಖೆಯ ಕೌಂಟರ್ನಲ್ಲಿ ನಡೆಯುವ ಒಂದು ವಹಿವಾಟಿಗೆ 40-50 ರೂಪಾಯಿ ವೆಚ್ಚವಾದರೆ, ಎಟಿಎಂ ವಹಿವಾಟಿಗೆ ಕನಿಷ್ಠ 19 ರೂಪಾಯಿ ವೆಚ್ಚವಾಗುತ್ತದೆ. ಆದರೆ ಯುಪಿಐ ವಹಿವಾಟಿನ ವೆಚ್ಚ ಇದಕ್ಕಿಂತ ತೀರಾ ಕಡಿಮೆ. ಜತೆಗೆ, ಹಣವು ಜನರ ಕಿಸೆಯಲ್ಲಿ ನಗದಾಗಿ ಉಳಿಯುವ ಬದಲು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಲ್ಲೇ ಉಳಿಯುವುದರಿಂದ ಬ್ಯಾಂಕುಗಳಿಗೆ ಕಡಿಮೆ ವೆಚ್ಚದ ಠೇವಣಿ (Float) ಸಿಗುತ್ತದೆ.
ಇದನ್ನೂ ಓದಿ: ಗ್ರಾಹಕರಿಗೆ ಯುಪಿಐ ಉಚಿತ, ಕೆಲವು ನಿರ್ದಿಷ್ಟ ವಹಿವಾಟುಗಳಿಗೆ ಶುಲ್ಕ: ಕೇಂದ್ರ ಸರ್ಕಾರ
ಆದ್ದರಿಂದ, ನಗದು ರಹಿತ ವ್ಯವಸ್ಥೆಯಿಂದ ಸರ್ಕಾರ ಮತ್ತು ಬ್ಯಾಂಕುಗಳಿಗೆ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿ ಉಳಿತಾಯವಾಗುತ್ತಿರುವಾಗ, ವ್ಯಾಪಾರಿಗಳು ಅಥವಾ ಗ್ರಾಹಕರಿಂದ MDR ವಸೂಲಿ ಮಾಡುವುದು ಸರಿಯಲ್ಲ. ನಗದು ನಿರ್ವಹಣೆಯಲ್ಲಿ ತನಗೆ ಉಳಿತಾಯವಾಗುತ್ತಿರುವ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿಗಳ ಸಣ್ಣ ಭಾಗವನ್ನು ಸರ್ಕಾರವು ಈ ಡಿಜಿಟಲ್ ವ್ಯವಸ್ಥೆಯನ್ನು ನಡೆಸುವ ಸಂಸ್ಥೆಗಳಿಗೆ ಅನುದಾನವಾಗಿ ನೀಡಬೇಕು. ಇದು ಸಬ್ಸಿಡಿಯಲ್ಲ.
ದೇಶದ ಮಾರುಕಟ್ಟೆಯು ಬೆಲೆಯ ವಿಷಯದಲ್ಲಿ ಅತ್ಯಂತ ಸೂಕ್ಷ್ಮವಾಗಿದೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಗೆ 1 ರೂಪಾಯಿ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವಾದರೂ ಜನರು ಮತ್ತೆ ನಗದು ವ್ಯವಹಾರಕ್ಕೆ ಮರಳುತ್ತಾರೆ. ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಶೇಕಡಾ 0.3 ರಷ್ಟು ಶುಲ್ಕ ವಿಧಿಸಿದರೂ, ಅದು ದೇಶದ ಚಿಲ್ಲರೆ ಮಾರುಕಟ್ಟೆಯಿಂದ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿಗಳನ್ನು ಹೊರಗೆಳೆಯುತ್ತದೆ. ಕೇವಲ ಬೃಹತ್ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಮಾತ್ರ ಶುಲ್ಕ ವಿಧಿಸುತ್ತೇವೆ ಎಂದರೂ, ಕಾಲಕ್ರಮೇಣ ಆ ಮಿತಿಗಳು ಸಡಿಲಗೊಂಡು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೂ ವಿಸ್ತರಿಸುವ ಅಪಾಯವಿರುತ್ತದೆ.
ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಸಂಪೂರ್ಣ ಉಚಿತ, ತಕ್ಷಣದ ಮತ್ತು ಸಾರ್ವತ್ರಿಕವಾಗಿ ಮಾಡಿದ ವಿಶ್ವದ ಏಕೈಕ ದೇಶ ಭಾರತ. “ಡಿಜಿಟಲ್ ಪಾವತಿಯು ನಗದಿಗಿಂತ ಎಂದಿಗೂ ದುಬಾರಿಯಾಗುವುದಿಲ್ಲ” ಎಂಬ ಸರಳ ನಂಬಿಕೆಯ ಮೇಲೆ ಈ ಯಶಸ್ಸು ನಿಂತಿದೆ. ಯುಪಿಐ ಅನ್ನು ಉಚಿತವಾಗಿಯೇ ಉಳಿಸಿ, ಅದರಿಂದ ಸರ್ಕಾರಕ್ಕಾಗುವ ನೈಜ ಉಳಿತಾಯದಿಂದಲೇ ಅದಕ್ಕೆ ಅನುದಾನ ನೀಡುವುದೇ ನಿಜವಾದ ಡಿಜಿಟಲ್ ಇಂಡಿಯಾದ ಹಾದಿ.
ಕೃಪೆ : ಇಂಡಿಯನ್ ಎಕ್ಸ್ಪ್ರೆಸ್
ಲೇಖಕರು : ಭಾರತ ಸರ್ಕಾರದ ಮಾಜಿ ಕಾರ್ಯದರ್ಶಿ ಆರ್ಎಸ್ ಶರ್ಮಾ