ಹಿಂದಿನ ಆಯೋಗಗಳಿಗೆ ಹೋಲಿಸಿದರೆ 16ನೇ ಹಣಕಾಸು ಆಯೋಗಕ್ಕೆ ಹೆಚ್ಚಿನ ಸ್ವಾತಂತ್ರವಿತ್ತು. ಅದಕ್ಕೆ ತನ್ನ ಉದ್ದೇಶ ಮತ್ತು ಕ್ರಮವನ್ನು ನಿರ್ಧರಿಸುವ ಅವಕಾಶವಿತ್ತು. ಏಕೆಂದರೆ ಇದರ ಉಲ್ಲೇಖಿತ ನಿಯಮಗಳು (Terms of Reference) ನೇರವಾಗಿ ಸಾಂವಿಧಾನಿಕ ನಿಬಂಧನೆಗಳಿಗೆ ಅನುಗುಣವಾಗಿತ್ತು. ಈ ಆಯೋಗವು ಸಹ ಹಿಂದಿನ ಆಯೋಗಗಳಂತೆ ಹಣಕಾಸು ವರ್ಗಾವಣೆಯ ಎರಡು ಪ್ರಮುಖ ಆಯಾಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿದೆ. ಲಂಬ ವಿತರಣೆ, ಅಂದರೆ ಕೇಂದ್ರದಿಂದ ರಾಜ್ಯಗಳಿಗೆ ಹಣಕಾಸು ವಿತರಣೆ ಹಾಗೂ ಸಮತಲ(Horizontal) ವಿತರಣೆ, ಅಂದರೆ ಒಟ್ಟಾರೆ ಹಣವನ್ನು ರಾಜ್ಯಗಳ ನಡುವೆ ಮಾಡುವ ವಿತರಣೆ. ಈ ಎರಡೂ ಆಯಾಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿದೆ.
ಲಂಬ ವಿತರಣೆ(The Vertical Dimension)
ಕೇಂದ್ರದಲ್ಲಿ ಸಂಗ್ರಹವಾದ ತೆರಿಗೆಯಲ್ಲಿ ರಾಜ್ಯಗಳಿಗೆ ಒಂದು ಪಾಲು ಹಂಚಿಕೆಯಾಗುತ್ತದೆ. 14ನೇ ಹಣಕಾಸು ಆಯೋಗವು ಹೀಗೆ ಹಂಚಿಕೆ ಮಾಡುವುದಕ್ಕೆ ಮೀಸಲಿಟ್ಟ ನಿಧಿಯಲ್ಲಿ ರಾಜ್ಯಗಳ ಪಾಲನ್ನು 32% ರಿಂದ 42%ಕ್ಕೆ ಏರಿಸಿತ್ತು. ಜಮ್ಮು ಮತ್ತು ಕಾಶ್ಮೀರದ ಸ್ಥಾನಮಾನ ಬದಲಾದ ಕಾರಣ ಇದು ನಂತರ 41%ಕ್ಕೆ ಇಳಿಕೆಯಾಯಿತು. ಆದರೆ ಕೇಂದ್ರ ಸರ್ಕಾರವು ಇದರಿಂದಾಗಿ ತನ್ನ ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯ (Fiscal Space) ಕಡಿಮೆಯಾಗುತ್ತಿದೆ ಎನ್ನುವ ಕಳವಳ ವ್ಯಕ್ತಪಡಿಸಿತ್ತು.
ಇದಕ್ಕೆ ಪ್ರತಿಕ್ರಿಯೆಯಾಗಿ ಕೇಂದ್ರವು ಮೂರು ಕ್ರಮಗಳನ್ನು ಕೈಗೊಂಡಿತ್ತು: ಸೆಸ್ ಮತ್ತು ಹೆಚ್ಚುವರಿ ಶುಲ್ಕಗಳ ಪ್ರಮಾಣವನ್ನು ಹೆಚ್ಚಿಸಿತು. ಇವೆರಡನ್ನೂ ರಾಜ್ಯಗಳ ಜೊತೆ ಹಂಚಿಕೊಳ್ಳಬೇಕಾಗಿಲ್ಲ.
ಕೇಂದ್ರ ಆಯೋಜಿತ ಯೋಜನೆಗಳಲ್ಲಿ ತನ್ನ ಪಾಲನ್ನು ಕಡಿಮೆ ಮಾಡಿತು. ಮೂರನೆಯದರು 15ನೇ ಹಣಕಾಸು ಆಯೋಗ ಶಿಫಾರಸು ಮಾಡಿದ್ದ ರಾಜ್ಯ-ನಿರ್ದಿಷ್ಟ ಅನುದಾನಗಳನ್ನು ತಿರಸ್ಕರಿಸಿತ್ತು.
ಆದಾಗ್ಯೂ, 16ನೇ ಹಣಕಾಸು ಆಯೋಗವು ರಾಜ್ಯಗಳ ಪಾಲನ್ನು 41%ರಲ್ಲೇ ಉಳಿಸಿಕೊಂಡಿದೆ. ಆ ಮೂಲಕ ಈ ಕ್ರಮಕ್ಕೆ ಒಂದು ರೀತಿಯಲ್ಲಿ ಸ್ಥಿರತೆಯನ್ನು ನೀಡಿದೆ.
ಸೆಸ್ ಮತ್ತು ಹೆಚ್ಚುವರಿ ಶುಲ್ಕಗಳ ಬಗ್ಗೆ:
16ನೇ ಹಣಕಾಸು ಆಯೋಗವು ರಾಜ್ಯಗಳ ಜೊತೆ ಹಂಚಿಕೆಯಾಗದ ಸೆಸ್ ಮತ್ತು ಹೆಚ್ಚುವರಿ ಶುಲ್ಕಗಳನ್ನು ಕುರಿತಂತೆ ಯಾವುದೇ ನೇರ ಶಿಫಾರಸು ಮಾಡಿಲ್ಲ. ಅವಕ್ಕೆ ಒಂದು ಮಿತಿ ಇರಬೇಕು ಮತ್ತು ಅದು ಒಂದು ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ ಸೀಮಿತವಾಗಿರಬೇಕು. ಅವನ್ನು ಒಂದು ನಿರ್ದಿಷ್ಟ ಉದ್ದೇಶಕ್ಕೆ ಬಳಸಬೇಕು. ಕೇಂದ್ರದ ಸಾಮಾನ್ಯ ನಿಧಿಯೊಂದಿಗೆ ಸೇರಿಸಬಾರದು. ಈ ಬಗ್ಗೆ ಯಾವುದೇ ಶಿಫಾರಸ್ಸನ್ನು ಮಾಡದೆ ಆಯೋಗವು, ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯಗಳೆರಡೂ ಒಂದು ‘ದೊಡ್ಡ ಒಪ್ಪಂದ’ಕ್ಕೆ (Grand Bargain) ಬರಲು ಸಲಹೆ ನೀಡಿದೆ. ಅದರ ಸಲಹೆಯ ಪ್ರಕಾರ “ಕೇಂದ್ರವು ಸೆಸ್ ಮತ್ತು ಸರ್ಚಾರ್ಜ್ಗಳ ದೊಡ್ಡ ಪಾಲನ್ನು ಸಾಮಾನ್ಯ ತೆರಿಗೆಗಳ ಜೊತೆ ವಿಲೀನಗೊಳಿಸಲು ಒಪ್ಪಿಕೊಂಡರೆ ರಾಜ್ಯಗಳು ಒಟ್ಟಾರೆ ಹಂಚಿಕೆಯ ನಿಧಿಯಲ್ಲಿ ತನ್ನ ಪಾಲನ್ನು ಕಡಿಮೆ ಮಾಡಿಕೊಳ್ಳಲು ಒಪ್ಪಿಕೊಳ್ಳಬಹುದು. ಇದರಿಂದ ಇಬ್ಬರಿಗೂ ಆದಾಯ ಕಡಿಮೆಯಾಗದಂತೆ ಹಂಚಿಕೆಯನ್ನು ನಿರ್ವಹಿಸಬಹುದು.” ಎಂದು ತಿಳಿಸಿದೆ.
[ಸಾಮಾನ್ಯವಾಗಿ ಭಾರತದ ಹಣಕಾಸು ಆಯೋಗವು (Finance Commission) ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯಗಳ ನಡುವೆ ಹಣ ಹೇಗೆ ಹಂಚಿಕೆಯಾಗಬೇಕು ಎಂದು ನಿರ್ಧರಿಸುವಾಗ, ಕೇಂದ್ರ ಸರ್ಕಾರವು ಕೆಲವು ‘ಮಾರ್ಗಸೂಚಿಗಳನ್ನು’ ಅಥವಾ “ನಿರ್ದೇಶನಗಳನ್ನು’ (Directives) ನೀಡುತ್ತದೆ. ಇದನ್ನು ‘Terms of Reference (ToR ಎನ್ನಲಾಗುತ್ತದೆ.
ಹಿಂದಿನ ಕೆಲವು ಆಯೋಗಗಳಿಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರವು “ನೀವು ಈ ವಿಷಯಗಳನ್ನೇ ಗಮನಿಸಬೇಕು” ಅಥವಾ “ಹೀಗೆಯೇ ಮಾಡಬೇಕು” ಎಂದು ಬಹಳ ವಿವರವಾದ ಮತ್ತು ಕಟ್ಟುನಿಟ್ಟಾದ ಸೂಚನೆಗಳನ್ನು ನೀಡುತ್ತಿತ್ತು. ಇದು ಆಯೋಗದ ಸ್ವತಂತ್ರ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಶಕ್ತಿಯನ್ನು ಸ್ವಲ್ಪ ಮಟ್ಟಿಗೆ ಕಡಿಮೆ ಮಾಡುತ್ತಿತ್ತು.]
ಕೇಂದ್ರದ ತೆರಿಗೆಗಳ ಹಂಚಿಕೆಯಲ್ಲಿ ರಾಜ್ಯಗಳ ಪಾಲನ್ನು ವಸ್ತುನಿಷ್ಠವಾಗಿ ನಿರ್ಧರಿಸುವುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ಆಯೋಗಕ್ಕೆ ಸಂವಿಧಾನತ್ಮಕ ಕರ್ತವ್ಯಗಳಿವೆ. ಇದನ್ನು ಸಂವಿಧಾನದ 270 ಮತ್ತು 280ನೇ ವಿಧಿಗಳಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ. ಸೆಸ್ (cess) ಮತ್ತು ಸರ್ಚಾರ್ಜ್ಗಳ (surcharge) ಕುರಿತು ತನ್ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ನೀಡುವಾಗ, ಆಯೋಗವು ತನಗೆ ವಿಧಿಸಲಾಗಿರುವ ಈ ಸಂವಿಧಾನಾತ್ಮಕ ಕರ್ತವ್ಯವನ್ನು ಪರಿಗಣನೆಗೆ ತೆಗೆದುಕೊಂಡಿಲ್ಲ. ಸೆಸ್ ಮತ್ತು ಸರ್ಚಾರ್ಜ್ಗಳ ಈ ವಿಪರೀತ ಹೆಚ್ಚಳವು ಸಮರ್ಥನೀಯವಲ್ಲ ಮತ್ತು ಇದು ಸಂವಿಧಾನದ ಆಶಯಕ್ಕೆ ವಿರುದ್ಧವಾಗಿದೆ ಎಂಬುದನ್ನು ಆಯೋಗವು ಕನಿಷ್ಠ ಪಕ್ಷ ಕೇಂದ್ರಕ್ಕೆ ಸೂಚಿಸಬೇಕಿತ್ತು. ಇದಲ್ಲದೆ, ಆಯೋಗವು ‘ಕಂದಾಯ ಕೊರತೆ’ಯ ಸಮಸ್ಯೆಯನ್ನು ಪರಿಹರಿಸಿಕೊಳ್ಳುವುದಕ್ಕೆ ಅನುದಾನ’ ನೀಡುವುದನ್ನು (revenue deficit grants) ನಿಲ್ಲಿಸಲು ತೀರ್ಮಾನಿಸಿದೆ. ಜೊತೆಗೆ ಹಣಕಾಸು ಆಯೋಗವು ಯಾವುದೇ ರಾಜ್ಯ ಅಥವಾ ಕ್ಷೇತ್ರ-ನಿರ್ದಿಷ್ಟ ಅನುದಾನಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಲಿಲ್ಲ. ಈ ಮೂಲಕ ಕೇಂದ್ರದಿಂದ ರಾಜ್ಯಗಳಿಗೆ ಬರಬೇಕಾದ ಪಾಲನ್ನು ಕಡಿಮೆ ಮಾಡಲಾಗಿದೆ. ಹದಿನೈದನೇ ಹಣಕಾಸು ಆಯೋಗಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಈಗ ರಾಜ್ಯಗಳಿಗೆ ಸಿಗುವ ಪಾಲು ಕಡಿಮೆಯಾಗುತ್ತದೆ.
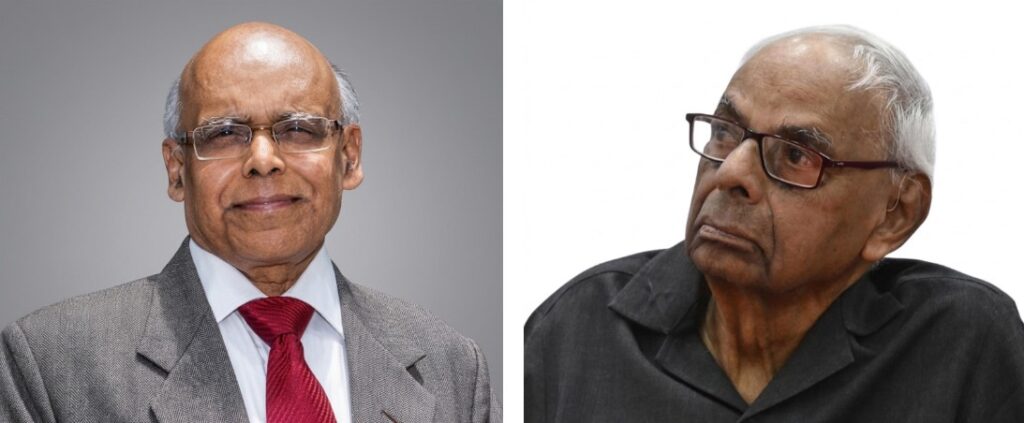
–ಸಿ. ರಂಗರಾಜನ್ ಮತ್ತು ಡಿ.ಕೆ. ಶ್ರೀವಾಸ್ತವ
The article was originally published in The Hindu
[C. Rangarajan is a former Governor of the Reserve Bank of India and Chairman of the Twelfth Finance Commission. D.K. Srivastava is Chief Policy Adviser, EY India, a former Director of the Madras School of Economics and Member, Twelfth Finance Commission. The views expressed are personal]
ರಾಜ್ಯಗಳಿಗೆ ಹಂಚುವ ತೆರಿಗೆ ಮತ್ತು ಹಣಕಾಸು ಆಯೋಗದ ಅನುದಾನಗಳು ಎರಡನ್ನೂ ಸೇರಿಸಿ ಒಟ್ಟಾರೆಯಾಗಿ ಪರಿಣಾಮಕಾರಿ ವರ್ಗಾವಣೆ ಎನ್ನಲಾಗುತ್ತದೆ. ಇದರ ಪ್ರಮಾಣ 11, 12 ಮತ್ತು 13ನೇ ಹಣಕಾಸು ಆಯೋಗದ ಅವಧಿಗಳಲ್ಲಿ ಕ್ರಮವಾಗಿ 27.0%, 27.2% ಮತ್ತು 28.3% ರಷ್ಟಿತ್ತು. ಹದಿನಾಲ್ಕನೇ ಹಣಕಾಸು ಆಯೋಗದ ಸಮಯದಲ್ಲಿ ಇದರ ಪ್ರಮಾಣವನ್ನು ತೀವ್ರವಾಗಿ ಏರಿಸಲಾಯಿತು. ಆಗ ಇದು ದೇಶ ಶೇಕಡ 35.6ರಷ್ಟಾಯಿತು. 2020-21 ರಿಂದ 2024-25ರ ತನಕದ ಹದಿನೈದನೇ ಹಣಕಾಸು ಆಯೋಗದ ಅವಧಿಯಲ್ಲಿ, ಇದರ ಪಾಲು ಸ್ವಲ್ಪ ಕಡಿಮೆಯಾಗಿತ್ತು. ಅಂದರೆ 34.4%ಕ್ಕೆ ಇಳಿದಿತ್ತು. ಆದರೂ ಇದು 11 ಮತ್ತು 13ನೇ ಹಣಕಾಸು ಆಯೋಗದ ಅವಧಿಗೆ ಹೋಲಿಸಿದರೆ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ. ಕೇಂದ್ರದ ಒಟ್ಟು ಕಂದಾಯ ಸಂಗ್ರಹಣೆಯ ದೃಷ್ಟಿಯಿಂದ ಈ ಹೆಚ್ಚಳ ತೀವ್ರವೆಂದೇ ಹೇಳಬೇಕು.
ಹದಿನಾರನೇ ಹಣಕಾಸು ಆಯೋಗದ ಅವಧಿಯ ಮೊದಲ ವರ್ಷ ಅಂದರೆ 2026-27ನ್ನು ಗಮನಿಸೋಣ. ಕೇಂದ್ರದ ಬಜೆಟ್ ಅಂದಾಜಿನ ಪ್ರಕಾರ ರಾಜ್ಯಗಳಿಗೆ ಹಂಚಿಕೆಯಾಗುವ ಪಾಲು 32.7% ಆಗಿದೆ. ಮುಂದಿನ ವರ್ಷಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ 16ನೇ ಹಣಕಾಸು ಆಯೋಗವು ಮಾಡಿರುವ ಅಂದಾಜುಗಳು ಉತ್ತೇಕ್ಷಿತವೂ ಆಗಿರಬಹುದು. ಏಕೆಂದರೆ 2026-27ರ ನಾಮಿನಲ್ ಜಿಡಿಪಿಯಲ್ಲಿ ಶೇಕಡ 11ರಷ್ಟು ಬೆಳವಣಿಗೆಯಾಗಬಹುದೆಂದು ಅಂದಾಜಿಸಲಾಗಿದೆ. ಆದರೆ ಬಜೆಟ್ಟಿನಲ್ಲಿ ಇದು ಶೇಕಡ 10ರಷ್ಟಿರಬಹುದೆಂದು ಅಂದಾಜು ಮಾಡಲಾಗಿದೆ. ಅದಕ್ಕಿಂತ ಆಯೋಗದ ಅಂದಾಜು ಹೆಚ್ಚಿದೆ. ಅಲ್ಲದೆ. ಸೆಪ್ಟೆಂಬರ್ 2025ರಲ್ಲಿ ಜಿಎಸ್ಟಿಯಲ್ಲಿ ಹಲವಾರು ಸುಧಾರಣೆಗಳನ್ನು ತರಲಾಗಿದೆ. ಇದರಿಂದ ಕಂದಾಯ ಸಂಗ್ರಹಣೆಯ ಪ್ರಮಾಣ ಕಡಿಮೆಯಾಗಬಹುದು. ಇವೆಲ್ಲಾ ಆಯೋಗವು ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದ ಸಮಯದಲ್ಲೇ ಆಗಿರುವ ಸುಧಾರಣೆಗಳು. ಆದರೂ ಆಯೋಗವೂ ಇದನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಂಡಿಲ್ಲ.
‘ತೂಕ’ ಅಥವಾ ವೇಯ್ಟೇಜ್ ಅಂದರೇನು?
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಒಂದು ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವಾಗ ಅಥವಾ ಒಟ್ಟು ಮೊತ್ತವನ್ನು ಲೆಕ್ಕ ಹಾಕುವಾಗ, ಬೇರೆ ಬೇರೆ ಅಂಶಗಳಿಗೆ ನೀಡುವ ಪ್ರಾಮುಖ್ಯತೆ (Importance) ಅಥವಾ ಆದ್ಯತೆಯನ್ನೇ ‘ತೂಕ’ ಎನ್ನಲಾಗುತ್ತದೆ.
ಯಾವ ಅಂಶಕ್ಕೆ ಅತಿ ಹೆಚ್ಚು ತೂಕ ಇರುತ್ತದೆಯೋ, ಆ ಅಂಶವು ಅಂತಿಮ ಫಲಿತಾಂಶದ ಮೇಲೆ ಅತಿ ಹೆಚ್ಚು ಪ್ರಭಾವ ಬೀರುತ್ತದೆ.
ಸಮತಲ ಹಂಚಿಕೆ (Horizontal Dimension)
ಹದಿನಾರನೇ ಹಣಕಾಸು ಆಯೋಗವು ರಾಜ್ಯಗಳ ದಕ್ಷತೆಯನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುವ ದೃಷ್ಟಿಯಿಂದ ಆ ರಾಜ್ಯಗಳ ‘ಕೊಡುಗೆ’ಯನ್ನು ಒಂದು ಹೊಸ ಮಾನದಂಡವಾಗಿ ತೆಗೆದುಕೊಂಡಿದೆ. ಆದರೆ, ಇದನ್ನು ಎಲ್ಲಾ ರಾಜ್ಯಗಳ ಒಟ್ಟು ಆಂತರಿಕ ಉತ್ಪನ್ನದಲ್ಲಿ (GSDP) ಒಂದು ನಿರ್ದಿಷ್ಟ ರಾಜ್ಯದ ಜಿಎಸ್ಡಿಪಿ ಎಷ್ಟಿದೆ ಎನ್ನುವುದನ್ನು ಆಧರಿಸಿ ಲೆಕ್ಕ ಹಾಕಲಾಗಿದೆ.
ಆದಾಗ್ಯೂ, ಉತ್ಪಾದನಾ ವ್ಯವಸ್ಥೆಯ ದಕ್ಷತೆಯೇ ಬೇರೆ ಮತ್ತು ವಿತ್ತೀಯ ವ್ಯವಸ್ಥೆಯ ದಕ್ಷತೆಯೇ ಬೇರೆ. ಇವೆರಡರ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ಗುರುತಿಸಬೇಕು. ಉತ್ಪಾದನಾ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ, ರಾಜ್ಯಗಳ ನಡುವಿನ ಜಿಎಸ್ಡಿಪಿ ಹಂಚಿಕೆಯು ಹಲವು ಅಂಶಗಳನ್ನು ಆಧರಿಸಿರುತ್ತದೆ. ಅದರಲ್ಲಿ ರಾಜ್ಯಗಳ ನಡುವಿನ ಹಣಕಾಸು ಮತ್ತು ಮಾನವ ಸಂಪನ್ಮೂಲಗಳ ಚಲನೆಯೂ ಒಂದು. ಇದು ಹೆಚ್ಚಾಗಿ ಮಾರುಕಟ್ಟೆ ಶಕ್ತಿಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ. ಹಾಗಾಗಿ ಉತ್ಪಾದನಾ ಬಂಡವಾಳವು ಕೆಲವು ಸೀಮಿತ ರಾಜ್ಯಗಳಷ್ಟೇ ಕೇಂದ್ರೀಕೃತವಾಗಿರುತ್ತದೆ. ಮಾನವ ಸಂಪನ್ಮೂಲ ಕೂಡ ಅಷ್ಟಾಗಿ ಅಭಿವೃದ್ಧಿಯಾಗದ ರಾಜ್ಯಗಳಿಂದ ಹೆಚ್ಚು ಅಭಿವೃದ್ಧಿ ಹೊಂದಿದ ರಾಜ್ಯಗಳಿಗೆ ವಲಸೆ ಹೋಗುತ್ತದೆ.
ಆಯೋಗ ತಂದಿರುವ ಬದಲಾವಣೆಯಿಂದಾಗಿ ಜಿಎಸ್ಡಿಪಿ ಎರಡು ವಿರುದ್ಧ ರೀತಿಯಲ್ಲಿ ಬಳಕೆಯಾಗುತ್ತಿದೆ. ಮೊದಲನೆಯದಾಗಿ ರಾಜ್ಯಗಳ ಪಾಲನ್ನು ನಿರ್ಧರಿಸಲು ಆದಾಯದ ಅಂತರದ ಸೂತ್ರವನ್ನು ಬಳಸಲಾಗುತ್ತದೆ. ಅದರ ಪ್ರಕಾರ ತಲಾ ಜಿಎಸ್ಡಿಪಿ ಕಡಿಮೆ ಇರುವ ರಾಜ್ಯಗಳಿಗೆ ಅನುದಾನದ ಹೆಚ್ಚಿನ ಪಾಲು ಸಿಗುತ್ತದೆ. ಅಂದರೆ ಈ ಸೂತ್ರದ ಪ್ರಕಾರ ಜಿಎಸ್ಡಿಪಿ ಪ್ರಮಾಣ ಕಡಿಮೆ ಇದ್ದಷ್ಟು ಆ ರಾಜ್ಯಕ್ಕೆ ಸಿಗುವ ಪಾಲು ಹೆಚ್ಚು. ಆದರೆ ರಾಜ್ಯಗಳ ಕೊಡುಗೆಯನ್ನು ಮಾನದಂಡವನ್ನಾಗಿ ತೆಗೆದುಕೊಂಡಾಗ ಇದು ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ ಕೆಲಸ ಮಾಡುತ್ತದೆ. ಅಂದರೆ ರಾಜ್ಯದ ಜಿಎಸ್ಡಿಪಿ ಹೆಚ್ಚಿದಷ್ಟು ಅದರ ಪಾಲೂ ಹೆಚ್ಚುತ್ತದೆ. ಆದರೆ, ಈ ಲೆಕ್ಕಾಚಾರ ಮಾಡುವುದಕ್ಕೆ ಆಯೋಗವು ಜಿಎಸ್ಡಿಪಿಯನ್ನು ನೇರವಾಗಿ ಬಳಸಿಕೊಂಡಿಲ್ಲ. ಬದಲಿಗೆ ಜಿಎಸ್ಡಿಪಿಯ ‘ವರ್ಗಮೂಲ’ವನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ. ನೇರವಾಗಿ ಜಿಎಸ್ಡಿಪಿಯ ಆಧರಿಸಿ ಕೊಡುಗೆಯನ್ನು ಲೆಕ್ಕಹಾಕುವುದರಿಂದ ಕೆಲವು ರಾಜ್ಯಗಳ ಮೇಲೆ ಆಗಬಹುದಾದ ಪರಿಣಾಮಗಳನ್ನು ತೀವ್ರತೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಈ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಲಾಗಿದೆ.
ಹೊಸ ತೆರಿಗೆ ವಿತರಣೆಯ ಸೂತ್ರದಲ್ಲಿ, ಕೆಲವು ಮಾನದಂಡಗಳ ತೂಕವನ್ನು ಬದಲಿಸಲಾಗಿದೆ. ಕೇವಲ ವಿವೇಚನೆಯನ್ನು ಆಧರಿಸಿ ಈ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಲಾಗಿದೆ. ರಾಜ್ಯಗಳು ‘ತೆರಿಗೆ ಸಂಗ್ರಹಕ್ಕೆ ಮಾಡುವ ಪ್ರಯತ್ನವನ್ನು ಅಥವಾ ವಿತ್ತೀಯ ಶಿಸ್ತನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳಲು ಮಾಡುವ ಪ್ರಯತ್ನವನ್ನು ಕೈಬಿಡಲಾಗಿದೆ. ಇದು ವಿತ್ತೀಯ ದಕ್ಷತೆಗೆ ಅಳತೆಗೋಳಾಗಿತ್ತು. ಈ ಕ್ರಮ ಆಯೋಗದ ಉದ್ದೇಶಕ್ಕೆ ಹೊಂದಿಕೆಯಾಗುವುದಿಲ್ಲ.
ಲಾಭ ಮತ್ತು ನಷ್ಟಗಳು (Losses and Gains)
ಹದಿನೈದನೇ ಹಣಕಾಸು ಆಯೋಗದ ಹಂಚಿಕೆ ಯೋಜನೆಗೆ ಹೋಲಿಸಿದರೆ, 16ನೇ ಹಣಕಾಸು ಆಯೋಗದ ಶಿಫಾರಸ್ಸಿನಿಂದಾಗಿ, ಕೆಲವು ರಾಜ್ಯಗಳಿಗೆ ನಷ್ಟವಾಗಿದೆ. ಹಾಗೆ ನಷ್ಟಕ್ಕೆ ಒಳಗಾದ ಪ್ರಮುಖ ರಾಜ್ಯಗಳೆಂದರೆ ಮಧ್ಯಪ್ರದೇಶ, ಉತ್ತರ ಪ್ರದೇಶ, ಪಶ್ಚಿಮ ಬಂಗಾಳ, ಬಿಹಾರ, ಒಡಿಶಾ, ಛತ್ತೀಸ್ಗಢ ಮತ್ತು ರಾಜಸ್ತಾನ. ಹಾಗೆಯೇ ಇನ್ನೊಂದು ಗುಂಪಿನ ರಾಜ್ಯಗಳಿಗೂ ನಷ್ಟವಾಗಿದೆ. ಅವುಗಳು ಅರುಣಾಚಲ ಪ್ರದೇಶ, ಮೇಘಾಲಯ, ಮಣಿಪುರ, ನಾಗಾಲ್ಯಾಂಡ್, ತ್ರಿಪುರ, ಸಿಕ್ಕಿಂ ಮತ್ತು ಗೋವಾ (ಈಶಾನ್ಯ ರಾಜ್ಯಗಳು ಅಥವಾ ಅತ್ಯಂತ ಸಣ್ಣ ರಾಜ್ಯಗಳು). ಇತರ ಶ್ರೀಮಂತ ರಾಜ್ಯಗಳಿಗೆ ಸಿಕ್ಕಿರುವ ಲಾಭ ಒಂದೇ ರೀತಿಯಲ್ಲಿಲ್ಲ.
ಹದಿನಾರನೇ ಹಣಕಾಸು ಆಯೋಗದ ಹೊಸ ಹಂಚಿಕೆ ಸೂತ್ರದಿಂದ ಕೆಲವು ರಾಜ್ಯಗಳಿಗೆ ಆಗಿರುವ ನಷ್ಟವನ್ನು ಸರಿತೂಗಿಸಬಹುದಿತ್ತು ಕೆಲವು ಮಾನದಂಡಗಳನ್ನು ಇಟ್ಟುಕೊಂಡು ನಷ್ಟ ಅನುಭವಿಸಿದ ರಾಜ್ಯಗಳಿಗೆ ವಿಶೇಷ ಅನುದಾನವನ್ನು ನೀಡಬಹುದಿತ್ತು.
ಭಾರತದಂತಹ ವೈವಿಧ್ಯಮಯ ರಾಜ್ಯಗಳ ವೆಚ್ಚ ಮತ್ತು ಅಗತ್ಯತೆಗಳ ನಡುವಿನ ಸೂಕ್ಷ್ಮ ವ್ಯತ್ಯಾಸಗಳನ್ನು ಕೇವಲ ‘ತೆರಿಗೆ ಹಂಚಿಕೆ’ಯ ಮೂಲಕವೇ ಸರಿದೂಗಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ಇದಲ್ಲದೆ, ಒಂದು ಹಣಕಾಸು ಆಯೋಗವು ತೆರಿಗೆ ಹಂಚಿಕೆಯ ಸೂತ್ರವನ್ನು ಬದಲಾಯಿಸಿದಾಗ, ಕೆಲವು ರಾಜ್ಯಗಳಿಗೆ ಉಂಟಾಗುವ ನಷ್ಟವನ್ನು ಸೂಕ್ತ ಅನುದಾನಗಳ ಮೂಲಕ ಸರಿತೂಗಿಸಬಹುದು.
ವಾಸ್ತವವಾಗಿ, ಸಂವಿಧಾನದ 275ನೇ ವಿಧಿ ರಾಜ್ಯಗಳ ನಿರ್ದಿಷ್ಟ ‘ಅಗತ್ಯತೆಗಳನ್ನು’ ಪೂರೈಸುವ ಉದ್ದೇಶದಿಂದಲೇ ವಿತ್ತೀಯ ವರ್ಗಾವಣೆಗೆ ಅವಕಾಶ ಮಾಡಿಕೊಡುತ್ತದೆ. ಇದನ್ನು ಕೇವಲ “ಕಂದಾಯ ಕೊರತೆ” ಎಂದು ತಪ್ಪಾಗಿ ಭಾವಿಸಬಾರದು. ಆರೋಗ್ಯ ಮತ್ತು ಶಿಕ್ಷಣದಂತಹ ಅತ್ಯಂತ ಅವಶ್ಯಕ ಸೇವೆಗಳ ಗುಣಮಟ್ಟವನ್ನು ಎಲ್ಲಾ ರಾಜ್ಯಗಳಲ್ಲಿ ಸಮಾನವಾಗಿ ಕಾಪಾಡಿಕೊಳ್ಳಲು ಬೇಕಾದ ಅವಶ್ಯಕತೆಯನ್ನು ರಾಜ್ಯಗಳ ‘ಅಗತ್ಯ’ಗಳ ಲೆಕ್ಕಕ್ಕೆ ಸೇರಿಸಬಹುದು.
ಇದರಿಂದ ಶ್ರೀಮಂತ ರಾಜ್ಯಗಳ ‘ಉತ್ತಮ ಸಾಧನೆಯ’ನ್ನು ಗುರುತಿಸಬೇಕೆನ್ನುವ ವಾದವನ್ನು ಪುರಸ್ಕರಿಸಿದಂತೆಯೂ ಸಾಧಿಸುವ ಗುರಿಯನ್ನು ಸಾಧಿಸಿದಂತೆಯೂ ಆಗುತ್ತಿತ್ತು. ನಿಜ. ಕಂದಾಯದ ಕೊರತೆಯನ್ನು ಅಂದಾಜು ಮಾಡುವುದು ಕಷ್ಟ. ಯಾಕೆಂದರೆ ರಾಜ್ಯಗಳ ಅಗತ್ಯತೆಗಳು ಮತ್ತು ಸಂಪನ್ಮೂಲಗಳ ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು ಕಷ್ಟ. ಆದರೆ ಆದೇ ಕಾರಣಕ್ಕೆ ಇದನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಕೈಬಿಡುವ ಸುಲಭದ ದಾರಿಯನ್ನು ಹದಿನಾರನೇ ಹಣಕಾಸು ಆಯೋಗವು ತುಳಿಯಬಾರದಿತ್ತು. ಯಾವುದೇ ನಿರ್ದಿಷ್ಟ ಉದ್ದೇಶವಿಲ್ಲದೆ ರಾಜ್ಯಗಳಿಗೆ ವಿಶೇಷ ಅನುದಾನ ಕೊಡುವುದು ಸೂಕ್ತವಲ್ಲ. ಆದರೆ ಸಮಾನತೆಯನ್ನು ಕಾಯ್ದುಕೊಳ್ಳುವ ಉದ್ದೇಶದಿಂದ ನೀಡುವ ಅನುದಾನಗಳಿಗೆ ಇಂದಿಗೂ ಮಹತ್ವವಿದೆ.

ಆರ್ಥಿಕತೆಯ ಕುರಿತು, ಅರ್ಥಶಾಸ್ತ್ರದ ಕುರಿತು ಮತ್ತು ಈ ವಿಷಯದಲ್ಲಿ ಜಗತ್ತಿನಲ್ಲಿ ನಡೆಯುವ ಹಲವಾರು ವಿದ್ಯಮಾನಗಳ ಕುರಿತು ಈದಿನ.ಕಾಮ್ನಲ್ಲಿ ಪ್ರಕಟವಾಗುತ್ತಿರುವ ಈ ಬರೆಹಗಳು ಮೂಲದಲ್ಲಿ ಡಾ.ಟಿ.ಎಸ್.ವೇಣುಗೋಪಾಲ್ ಮತ್ತು ಡಾ.ಶೈಲಜಾ ಅವರು ಹೊರತರುತ್ತಿರುವ ʼಅರ್ಥʼ ಎಂಬ ಇ-ಮ್ಯಾಗಜೀನ್ನಲ್ಲಿ ಪ್ರಕಟವಾದಂಥವು. ಇವುಗಳನ್ನು ನಮ್ಮಲ್ಲಿ ಪ್ರಕಟಿಸಲು ಅನುಮತಿ ಕೊಟ್ಟಿರುವ ಅವರಿಗೆ ಹೃತ್ಪೂರ್ವಕ ಧನ್ಯವಾದಗಳು. ಮೂಲ ಲೇಖನಗಳ ಜೊತೆಗೆ ಅವರ ಕೆಲವು ಪುಸ್ತಕಗಳನ್ನು ನೇರವಾಗಿ ಓದಲು ಬಯಸುವವರು ಇಲ್ಲಿ ಕ್ಲಿಕ್ ಮಾಡಿ.
lokayatha.com
ಅರ್ಥಶಾಸ್ತ್ರವನ್ನು ಕುರಿತು ಪ್ರಕಟವಾಗಿರುವ ಬರಹಗಳು ಇಲ್ಲವೆ.