2026ರಲ್ಲಿ ಬಹುನಿರೀಕ್ಷಿತ ಹೊಸ ಜಿಡಿಪಿ ಸರಣಿ ಬಿಡುಗಡೆಯಾಗಿದೆ. ಆಧಾರವರ್ಷವನ್ನು ಪರಿಷ್ಕರಿಸಲಾಗಿದೆ. ಬಿಡುಗಡೆಯಾದ ಹೊಸದರಲ್ಲಿ ಈ ಹೊಸ ಸರಣಿ ಅತೀವ ಉತ್ಸಾಹವನ್ನು ಮೂಡಿಸಿತ್ತು. ಆದರೆ ಸದ್ಯದ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆಯ ವಿದ್ಯಮಾನಗಳ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಆ ಉತ್ಸಾಹ ತಗ್ಗುತ್ತಿದೆ. ಆರಂಭದ ಉತ್ಸಾಹವು ಕ್ರಮೇಣ ಆತಂಕವಾಗಿ ಬದಲಾಗುತ್ತಿದೆ.
ಭಾರತವು 4 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ ಮೌಲ್ಯದ ಆರ್ಥಿಕ ಶಕ್ತಿಯಾಗಿ ಬೆಳೆಯುತ್ತಿದೆ ಎಂದು ಬಿಂಬಿಸಲಾಗಿತ್ತು. ಆದರೆ ಹೊಸ ಜಿಡಿಪಿ ಸರಣಿಯು ಈ ಬಗ್ಗೆ ಅನುಮಾನ ಸೃಷ್ಟಿಸಿದೆ. ಇದರ ಅಂದಾಜು ಆರ್ಥಿಕತೆಯ ವಾಸ್ತವ ಸ್ಥಿತಿಗೆ ಹೆಚ್ಚು ಹತ್ತಿರವಿರುವಂತೆ ತೋರುತ್ತದೆ. ಇದನ್ನು ನೋಡಿದಾಗ ನಿಜವಾದ ಅಂಕಿಅಂಶಗಳು ಹೇಳುತ್ತಿರುವ ಕಥೆಯೇ ಬೇರೆಯೇನೋ ಅನ್ನುವ ಆನುಮಾನ ಮೂಡುತ್ತದೆ. ಹಳೆಯ ಅಂದಾಜಿಗೆ ಹೋಲಿಸಿದರೆ ನಾಮಿನಲ್ ಜಿಡಿಪಿ ಕಡಿಮೆ ಇದೆ. ಅಷ್ಟೇ ಅಲ್ಲ ನಿರಂತರವಾಗಿ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ. ಇದನ್ನು ನೋಡಿದರೆ ಈವರೆಗೆ ನಾವು ಜಿಡಿಪಿಯನ್ನು ಉತ್ತೇಕ್ಷಿಸಿದ್ದೇವಾ ಅನ್ನುವ ಅನುಮಾನ ಬರುತ್ತದೆ.
ಪ್ರೊ. ಅಭಿಮನ್ ದಾಸ್ ಅವರು ಭಾರತದ ಪ್ರಮುಖ ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞ ಮತ್ತು ಸಂಖ್ಯಾಶಾಸ್ತ್ರಜ್ಞರಾಗಿದ್ದು, ಪ್ರಸ್ತುತ ಐಐಎಂ ಅಹಮದಾಬಾದ್ನಲ್ಲಿ ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್ ಚೇರ್ ಪ್ರೊಫೆಸರ್ ಆಗಿದ್ದಾರೆ. ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಎರಡು ದಶಕಗಳಿಗೂ ಹೆಚ್ಚು ಕಾಲ ಸೇವೆ ಸಲ್ಲಿಸಿರುವ ಅವರು, ಪರಿಮಾಣಾತ್ಮಕ ಅರ್ಥಶಾಸ್ತ್ರ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರದಲ್ಲಿ ಮಹತ್ವದ ಕೊಡುಗೆ ನೀಡಿದ್ದಾರೆ.
ಡಾ. ಸ್ಮಿತಾ ರಾಯ್ ತ್ರಿವೇದಿ ಅವರು ಹಣಕಾಸು ಮಾರುಕಟ್ಟೆಗಳು ಮತ್ತು ಅಂತರರಾಷ್ಟ್ರೀಯ ಬ್ಯಾಂಕಿಂಗ್ ವಿಷಯಗಳಲ್ಲಿ ಪರಿಣತಿ ಹೊಂದಿರುವ ಸಂಶೋಧಕರಾಗಿದ್ದು, ಪ್ರಸ್ತುತ ಪುಣೆಯ ರಾಷ್ಟ್ರೀಯ ಬ್ಯಾಂಕ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಸಂಸ್ಥೆ (NIBM) ಯಲ್ಲಿ ಅಸೋಸಿಯೇಟ್ ಪ್ರೊಫೆಸರ್ ಆಗಿದ್ದಾರೆ. ಹಣಕಾಸು ವಿಶ್ಲೇಷಣೆ, ಆಲ್ಗಾರಿದಮಿಕ್ ಟ್ರೇಡಿಂಗ್ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರದಲ್ಲಿ ಅವರು ಹಲವು ಸಂಶೋಧನಾ ಲೇಖನಗಳು ಮತ್ತು ಪುಸ್ತಕಗಳನ್ನು ಪ್ರಕಟಿಸಿದ್ದಾರೆ.
ಬದಲಾವಣೆಯ ಹಿನ್ನೆಲೆ ಮತ್ತು ಮಹತ್ವ
ಫೆಬ್ರವರಿ 27ರಂದು, ಕೇಂದ್ರ ಅಂಕಿಅಂಶ ಮತ್ತು ಕಾರ್ಯಕ್ರಮ ಅನಿಷ್ಟಾನ ಸಚಿವಾಲಯವು [MoSPI] 2022-232 ಆಧಾರ ವರ್ಷವಾಗಿಟ್ಟುಕೊಂಡ ಹೊಸ ಜಿಡಿಪಿ ಸರಣಿಯನ್ನು ಅಧಿಕೃತವಾಗಿ ಬಿಡುಗಡೆ ಮಾಡಿದೆ. ಮೊದಲು 2011-12ನ್ನು ಆಧಾರವರ್ಷವನ್ನಾಗಿ ತೆಗೆದುಕೊಳ್ಳಲಾಗಿತ್ತು. ಪ್ರಸ್ತುತ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಯನ್ನು ನಿಖರವಾಗಿ ಬಿಂಬಿಸುವ ಉದ್ದೇಶದಿಂದ ಆಧಾರ ವರ್ಷವನ್ನು ಬದಲಿಸಲಾಗಿದೆ.
ಜಿಡಿಪಿಯ ಈ ಪರಿಷ್ಕರಣೆಯು ಅತ್ಯಂತ ಮಹತ್ವದ್ದು ಮತ್ತು ಸಕಾಲಿಕವಾದದ್ದು. ಏಕೆಂದರೆ, ಇತ್ತೀಚೆಗೆ ಅಂತರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿ [IMF] ತನ್ನ 2025ರ ಆರ್ಟಿಕಲ್ ನಾಲ್ಕನೆ ವರದಿಯಲ್ಲಿ ಭಾರತದ ರಾಷ್ಟ್ರೀಯ ಲೆಕ್ಕಪತ್ರ ಅಂಕಿಅಂಶಗಳ [National Accounts Statistics] ಶ್ರೇಣಿಯನ್ನು ‘ಸಿ’ ದರ್ಜೆಗೆ ಇಳಿಸಿತ್ತು. ತೀರಾ ಹಳೆಯ ವರ್ಷವನ್ನು ಆಧಾರವರ್ಷವನ್ನಾಗಿ ಇಟ್ಟುಕೊಂಡಿದ್ದರಿಂದ ಲೆಕ್ಕಾಚಾರದ ವಿಧಾನ, ದತ್ತಾಂಶದ ಲಭ್ಯತೆ ಮತ್ತು ಗುಣಮಟ್ಟದ ಬಗ್ಗೆ ವರದಿ ಅನೇಕ ಕಳವಳಗಳನ್ನು ವ್ಯಕ್ತಪಡಿಸಿತ್ತು. ವರದಿ ವ್ಯಕ್ತಪಡಿಸಿದ್ದ ಹಲವು ಅನುಮಾನಗಳನ್ನು ಹೊಸ ಸರಣಿಯು ಸರಿಪಡಿಸಿದೆ. ಸಧ್ಯಕ್ಕೆ ಮೋಕ್ಷಿ 2022-23ರಿಂದ 2025-26ರವರೆಗಿನ ನಾಲ್ಕು ವರ್ಷಗಳ ಒಟ್ಟು ದತ್ತಾಂಶವನ್ನು ಬಿಡುಗಡೆ ಮಾಡಿದೆ.
ಒಟ್ಟಾರೆ ಬದಲಾವಣೆ
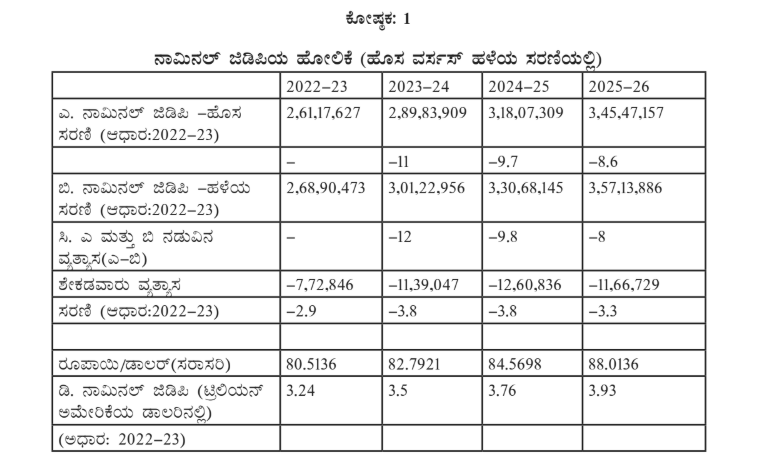
ಈ ಹೊಸ ಸರಣಿಯಲ್ಲಿ ಕೆಲವು ಕುತೂಹಲಕಾರಿ ಸಂಗತಿಗಳು ವ್ಯಕ್ತವಾಗಿದೆ. ಜೊತೆಗೆ ಹೊಸ ಸವಾಲುಗಳು ಎದುರಾಗಿವೆ. ಹಳೆಯ ಸರಣಿಯು ‘ನಾಮಿನಲ್ ಜಿಡಿಪಿ’ಯನ್ನು ನಿರಂತರವಾಗಿ ಸುಮಾರು ಶೇ. 3ರಿಂದ4 ರಷ್ಟು ಉತ್ತೇಕ್ಷಿಸಿ ಅಂದಾಜು ಮಾಡಿತ್ತು ಎಂಬುದು ಈ ಹೊಸ ದತ್ತಾಂಶದಿಂದ ಸ್ಪಷ್ಟವಾಗಿ ತಿಳಿದುಬರುತ್ತದೆ (ಕೋಷ್ಟಕ 1ರಲ್ಲಿ ನೀಡಿದಂತೆ).
ಲೆಕ್ಕಾಚಾರದ ವಿಧಾನ ಮತ್ತು ದತ್ತಾಂಶದ ಆಕರಗಳು
ಹೊಸ ಜಿಡಿಪಿ ಸರಣಿಯಲ್ಲಿ ‘ಡಬಲ್ ಡಿಪ್ಲೇಷನ್’ (ಎರಡು ಹಂತದ-ಹಣದುಬ್ಬರ ಇಳಿತ) ರೀತಿಯ ([MOSPI], 2025ರ ವರ್ಷಾಂತ್ಯದ ಪರಾಮರ್ಶೆ) ಲೆಕ್ಕಾಚಾರದ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಲಾಗಿದೆ. ಜೊತೆಗೆ ಈ ಹೊಸ ಸರಣಿಯು ಅಸಂಘಟಿತ ವಲಯದ ಉದ್ಯಮಗಳ ವಾರ್ಷಿಕ ಸಮೀಕ್ಷೆ [ASUSE] ಮತ್ತು ಅವಧಿವಾರು ಕಾರ್ಮಿಕ ಬಲ ಸಮೀಕ್ಷೆಯಂತಹ [PLFS) ವಾರ್ಷಿಕ ಸಮೀಕ್ಷೆಗಳ ದತ್ತಾಂಶಗಳನ್ನು ಹೇರಳವಾಗಿ ಬಳಸಿಕೊಂಡಿದೆ. ವಿವಿಧ ವಲಯಗಳ ಕೊಡುಗೆಯನ್ನು ನಿಖರವಾಗಿ ದಾಖಲಿಸಲು ಸರ್ಕಾರಿ ಆಡಳಿತಾತ್ಮಕ ದತ್ತಾಂಶಗಳನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳಲಾಗಿದೆ. ಇದಲ್ಲದೆ, ಕುಟುಂಬಗಳ ಬಳಕೆ ವೆಚ್ಚದ ಸಮೀಕ್ಷೆ, ಉತ್ಪಾದನೆ ಮತ್ತು ಆಡಳಿತಾತ್ಮಕ ದತ್ತಾಂಶಗಳು ಹಾಗೂ ಸರಕು ಹರಿವಿನ ವಿಧಾನಗಳನ್ನು [Commodity Flow Approach] ಒಳಗೊಂಡ ಒಂದು ಮಿಶ್ರ ಪದ್ಧತಿಯನ್ನು ಬಳಸಲಾಗಿದೆ. ಇದು ದೇಶದ ಒಟ್ಟಾರೆ ಬಳಕೆ ವೆಚ್ಚದ ಅಂದಾಜನ್ನು ಇನ್ನಷ್ಟು ಸದೃಢಗೊಳಿಸಿದೆ. ಇದರಿಂದಾಗಿ ಆದಾಯ ಮತ್ತು ವೆಚ್ಚದ ಎರಡೂ ಮಗ್ಗಲಿನ ಆರ್ಥಿಕತೆಯ ನಿಜವಾದ ಚಿತ್ರಣ ಲಭ್ಯವಾಗುತ್ತಿದೆ. ಆದರೆ, ಈ ಪ್ರಕ್ರಿಯೆಯು ಇದುವರೆಗೆ ಜಿಡಿಪಿ ಮೌಲ್ಯವನ್ನು ನಿರಂತರ ಉತ್ತೇಕ್ಷಿಸಿ ಅಂದಾಜು ಮಾಡಲಾಗುತ್ತಿದೆ ಎಂಬ ಸಂಗತಿಯನ್ನು ಹೊರಹಾಕಿದೆ (ಕೋಷ್ಟಕ 1 ನೋಡಿ).
ವ್ಯವಸ್ಥಿತ ವ್ಯತ್ಯಾಸಗಳು
ನಾಮಿನಲ್ ಜಿಡಿಪಿಯ ಹಳೆಯ ಮತ್ತು ಹೊಸ ಸರಣಿಗಳನ್ನು ‘ವೆಚ್ಚದ ವಿಧಾನ’ ಹಾಗೂ ‘ಮೌಲ್ಯವರ್ಧಿತ (ಉತ್ಪಾದನಾ) ವಿಧಾನ’ಗಳ ಅಡಿಯಲ್ಲಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಹೋಲಿಸಿದಾಗ, ಈ ಕೆಳಮುಖ ಪರಿಷ್ಕರಣೆಯಲ್ಲಿ ಒಂದು ವ್ಯವಸ್ಥಿತ ವಿನ್ಯಾಸ ನಮಗೆ ಕಂಡುಬರುತ್ತದೆ.
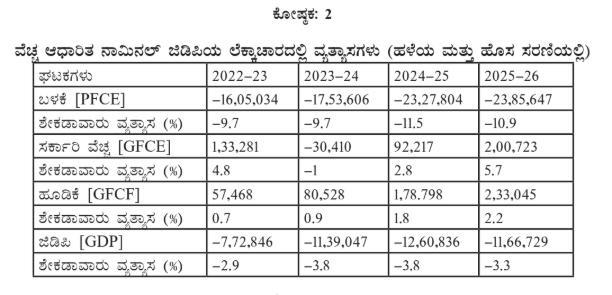
ಹಳೆಯ ಸರಣಿಯು ನಾಮಿನಲ್ ಬಳಕೆ ವೆಚ್ಚದ ದತ್ತಾಂಶವನ್ನು ಸತತವಾಗಿ ಶೇಕಡಾ 10ರಿಂದ 12ರಷ್ಟು ಅತಿಯಾಗಿ ಅಂದಾಜಿಸುತ್ತಿತ್ತು (ಕೋಷ್ಟಕ 2). ಹಾಗೆಯೇ, ಹೂಡಿಕೆಯ ದತ್ತಾಂಶವನ್ನೂ ಸುಮಾರು ಶೇಕಡಾ 1-2ರಷ್ಟು ಹೆಚ್ಚಿಸಿ ತೋರಿಸುತ್ತಿತ್ತು. ಈ ಹೊಸ ಸರಣಿಯು ಕೋವಿಡ್ ಸಾಂಕ್ರಾಮಿಕದ ನಂತರ ಭಾರತೀಯರ ಬಳಕೆಯ ಮಟ್ಟವು ಕುಂಠಿತಗೊಂಡಿದೆ ಎಂಬ ವಾಸ್ತವವನ್ನು ಬಹುತೇಕ ದೃಢಗೊಳಿಸಿದೆ.
ವಲಯವಾರು ವ್ಯತ್ಯಾಸಗಳು
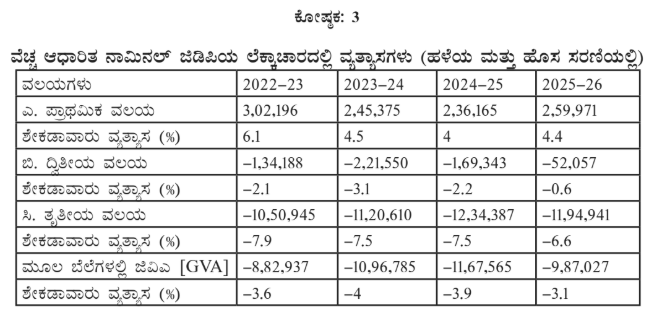
ಒಟ್ಟು ಜಿಡಿಪಿಯ ಪರಿಷ್ಕೃತಿ ಅಂದಾಜಿನಲ್ಲಿ ಕಾಣುವ ಈ ಇಳಿಕೆಯು ಎಲ್ಲಾ ವಲಯಗಳಲ್ಲಿ ಸಮಾನವಾಗಿ ಆಗಿದೆಯೇ? ಖಂಡಿತ ಇಲ್ಲ, ಇಲ್ಲಿಯೂ ನಾವೊಂದು ವ್ಯವಸ್ಥಿತ ಮಾದರಿಯನ್ನು ಕಾಣಬಹುದು. ಸೇವಾವಲಯದಲ್ಲಿ ಶೇಕಡ 7ರಿಂದ 8ರಷ್ಟು ತೀವ್ರವಾದ ಇಳಿಕೆಯಾಗಿದೆ. ಸೇವಾವಲಯ ಒಟ್ಟಾರೆ ಆರ್ಥಿಕತೆಯ ಶೇ. 56ಕ್ಕಿಂತ ಹೆಚ್ಚಿದೆ (ಕೋಷ್ಟಕ 3).
ಮತ್ತೊಂದೆಡೆ, ಮುಖ್ಯವಾಗಿ ಕೃಷಿ ಮತ್ತು ಸಂಬಂಧಿತ ಚಟುವಟಿಕೆಗಳನ್ನು ಒಳಗೊಂಡಿರುವ ಪ್ರಾಥಮಿಕ ವಲಯದ ಜಿಡಿಪಿಯಲ್ಲಿ ಶೇಕಡ 4ರಿಂದ 6ರಷ್ಟು ಏರಿಕೆಯಾಗಿದೆ. ಭಾರತದ ಬೆಳವಣಿಗೆಯ ಎಂಜಿನ್ ಆಗಿರುವ ಸೇವಾವಲಯದ ಜಿಡಿಪಿ ಕುಸಿದಿರುವುದು ಮತ್ತು ಉತ್ಪಾದನಾ ವಲಯದಲ್ಲಿ ನಿರೀಕ್ಷಿತ ಮಟ್ಟದಲ್ಲಿ ಬೆಳವಣಿಗೆಯಾಗದಿರುವುದು ನಿಜಕ್ಕೂ ಆತಂಕದ ಸಂಗತಿಯಾಗಿದೆ.
ರೂಪಾಯಿ ಮೌಲ್ಯದ ಕುಸಿತದ ಪ್ರಭಾವ
ಆರ್ಥಿಕತೆಯ ಒಟ್ಟಾರೆ ಗಾತ್ರದಲ್ಲಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಕುಸಿತವಾಗಿದೆ. ಡಾಲರ್ ಎದುರು ರೂಪಾಯಿಯ ಮೌಲ್ಯವು 80 ರೂಪಾಯಿಯಿಂದ 88 ರೂಪಾಯಿಗೆ ಕುಸಿದಿದೆ. ಇನ್ನೊಂದೆಡೆ, ಅಂದಾಜು ನಾಮಿನಲ್ ಜಿಡಿಪಿಯ ಪ್ರಮಾಣವೂ ಕಡಿಮೆಯಾಗಿದೆ. ಈ ಅವಳಿ ಹೊಡೆತಗಳಿಂದಾಗಿ, 2022-23ರಿಂದ 2025-26ರ ಅವಧಿಯಲ್ಲಿ ಡಾಲರ್ ಮೌಲ್ಯದಲ್ಲಿ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯು ತೀರಾ ಕುಂಠಿತಗೊಂಡಿದೆ.
ರೂಪಾಯಿ/ಯುಎಸ್ ಡಾಲರ್ ನಡುವಿನ ಸರಾಸರಿ ವಿನಿಮಯ ದರವನ್ನು ಆಧರಿಸಿ ಲೆಕ್ಕ ಹಾಕಿದಾಗ, ಭಾರತದ ಆರ್ಥಿಕತೆಯು 3.24 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ನಿಂದ 3.93 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ಗೆ ಏರಿಕೆಯಾಗಿದೆ (ಕೋಷ್ಟಕ 1). ಅಂದರೆ, ಈ ನಾಲ್ಕು ವರ್ಷಗಳಲ್ಲಿ 0.69 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ನಷ್ಟು ಬೆಳೆದಿದೆ. ರೂಪಾಯಿ ಹಿಂದೆಂದು ಕಾಣದ ಪ್ರಮಾಣದಲ್ಲಿ ಕುಸಿದಿದೆ. ಇದರಿಂದಾಗಿ 2025-26ರ ಅವಧಿಯಲ್ಲಿ ಆರ್ಥಿಕತೆಯ ಬೆಳವಣಿಗೆಯ ವೇಗ ಗಣನೀಯವಾಗಿ ಕಡಿಮೆಯಾಗಿದೆ. ಹೆಚ್ಚುತ್ತಿರುವ ಜಾಗತಿಕ ರಾಜಕೀಯ ಉದ್ವಿಗ್ನತೆ, ನಡೆಯುತ್ತಿರುವ ಯುದ್ಧಗಳು ಮತ್ತು ಟ್ರಂಪ್ ಅವರ ಸುಂಕದ ಹಠಮಾರಿ ಧೋರಣೆಗಳ ನಡುವೆ ರೂಪಾಯಿ ಮೇಲಿನ ಒತ್ತಡ ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಮತ್ತಷ್ಟು ತೀವ್ರವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಇದರ ಪರಿಣಾಮಗಳು:
2047ರ ವೇಳೆಗೆ ಭಾರತವನ್ನು 30 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ ಆರ್ಥಿಕತೆಯನ್ನಾಗಿ ಮಾಡುವ ಗುರಿ ಈಗ ಕಠಿಣವಾಗುತ್ತಿದೆ ಎಂಬುದನ್ನು ನಾವು ಒಪ್ಪಿಕೊಳ್ಳಬೇಕಿದೆ.
ಎರಡನೆಯದಾಗಿ, ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆಯ ನಿರೂಪಣೆಯಲ್ಲಿರುವ ಮಿತಿಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ನಾವು ಲೆಕ್ಕಾಚಾರದ ಕ್ರಮದಲ್ಲಿರುವ ಸಮಸ್ಯೆಗಳನ್ನು ಎತ್ತಿತೋರಿಸುವ ಅವಶ್ಯಕತೆಯಿದೆ. ಅಸಂಘಟಿತ ವಲಯದ ಲೆಕ್ಕಾಚಾರಕ್ಕಾಗಿ ಸಂಘಟಿತ ವಲಯದ ಸಾಧನೆಯನ್ನು ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡಿರುವುದು ಒಂದು ವೇಳೆ ಜಿಡಿಪಿಯ ಅಂದಾಜು ಹೆಚ್ಚಾಗಿರುವುದಕ್ಕೆ ಕಾರಣವಾಗಿದ್ದರೆ, ಕೋವಿಡ್ ಕಾಲದ ನಾಮಿನಲ್ ಜಿಡಿಪಿ ವಾಸ್ತವವಾಗಿ ಇನ್ನೂ ಕಡಿಮೆ ಇರಬೇಕಿತ್ತು. ಏಕೆಂದರೆ, ಕೋವಿಡ್ ಸಮಯದಲ್ಲಿ ಸಂಘಟಿತ ವಲಯಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಅಸಂಘಟಿತ ವಲಯದ ಮೇಲೆ ವಿಪರೀತ ಪರಿಣಾಮವಾಗಿತ್ತು.
ನಾಮಿನಲ್ ಜಿಡಿಪಿ ಕುಸಿಯುತ್ತಿದ್ದರೂ ನೈಜ ಜಿಡಿಪಿ(ಅಂದರೆ ನಾಮಿನಲ್ ಜಿಡಿಪಿಯಲ್ಲಿ ಹಣದುಬ್ಬರದ ಪರಿಣಾಮವನ್ನು ಕಳೆದ ನಂತರದ ಜಿಡಿಪಿ) ಏರುತ್ತಿರುವುದು ಒಂದು ವೈರುಧ್ಯದ ಸಂಗತಿ. ಇದು ‘ಜಿಡಿಪಿ ಡಿಪ್ಲೇಟರ್’ನ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದೆ. ದ್ವಿ-ಹಣದುಬ್ಬರ ಇಳಿತ [Double Deflation] ಪದ್ಧತಿಯನ್ನು ಅಳವಡಿಸಿಕೊಂಡಿದ್ದರೂ (ಅಂದರೆ, ಉತ್ಪಾದನೆ ಮತ್ತು ಇನ್ಪುಟ್ಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ‘ಡಿಪ್ಲೇಟರ್’ಗಳನ್ನು ಬಳಸುವುದು). ನಿರ್ದಿಷ್ಟ ವಲಯವಾರು ಬೆಲೆ ಸೂಚ್ಯಂಕಗಳು (ವಿಶೇಷವಾಗಿ ಸೇವಾ ವಲಯದಲ್ಲಿ ) ದೊರೆಯದೇ ಇರುವುದರಿಂದ ನಾವು ಇಂದಿಗೂ ಗ್ರಾಹಕ ಬೆಲೆ ಸೂಚ್ಯಂಕ [CPI] ಮತ್ತು ಸಗಟು ಬೆಲೆ ಸೂಚ್ಯಂಕಗಳ [WPI] ಮಿಶ್ರಣವನ್ನೇ ಬಳಸುವುದನ್ನು ಮುಂದುವರಿಸಿದ್ದೇವೆ.
ಕಚ್ಚಾ ವಸ್ತುಗಳ [Inputs) ಮೌಲ್ಯವನ್ನು ಸರಿಹೊಂದಿಸಲು ನಾವು ಸಗಟು ಬೆಲೆ ಸೂಚ್ಯಂಕವನ್ನು [WPI] ಹೆಚ್ಚಾಗಿ ಬಳಸುತ್ತೇವೆ. ಆದರೆ ಕಳೆದ ಕೆಲವು ವರ್ಷಗಳಿಂದ ಈ ಸಗಟು ಬೆಲೆ ಹಣದುಬ್ಬರವು ತುಂಬಾ ಕಡಿಮೆಯಿದೆ. ಸಗಟು ಬೆಲೆ ಹಣದುಬ್ಬರವು ಕಡಿಮೆ ಇದ್ದಾಗ, ನೈಜ ಜಿಡಿಪಿ [Real GDP)] ಅಂದಾಜು ಹೆಚ್ಚಾಗಿ ಕಾಣಿಸುತ್ತದೆ. ವಾಸ್ತವವಾಗಿ, ಈ ಅಂಶವು ಕಳೆದ ಕೆಲವು ಸಮಯದಿಂದ ಆರ್ಥಿಕ ವಲಯದಲ್ಲಿ ತೀವ್ರ ಚರ್ಚೆಗೆ 2. [(see Subramanian 2019, and Anand, Felman, & Subramanian 2026)]
ಅಂತಿಮವಾಗಿ, ನಾಮಿನಲ್ ಜಿಡಿಪಿ ದರದಲ್ಲಿನ ಕುಸಿತವನ್ನು ನಾವು ಸಂಸ್ಥೆಗಳ ಅಥವಾ ಕಂಪನಿಗಳ ಮಟ್ಟದ ಚಟುವಟಿಕೆಗಳ ದೃಷ್ಟಿಕೋನದಿಂದ ನೋಡಬೇಕಿದೆ. ಬೆಳವಣಿಗೆಗೆ ಅಡ್ಡಿಯಾಗುತ್ತಿರುವ ಅಂಶಗಳು ಯಾವುವು ಎಂಬುದನ್ನು ತಿಳಿಯಲು ಇದು ಸಹಕಾರಿಯಾಗುತ್ತದೆ. ಇದಕ್ಕಾಗಿ ಕಂಪನಿಗಳ ಮಾರಾಟದ ಪ್ರಮಾಣ ಮತ್ತು ಅವುಗಳು ಬೆಲೆಗಳನ್ನು ನಿರ್ಧರಿಸುವ ರೀತಿಯನ್ನು ನಾವು ವಿಶ್ಲೇಷಿಸಬೇಕಿದೆ.
Originally published in BusinessLine Updated – April 17, 2026 at 06:15 AM.

ಆರ್ಥಿಕತೆಯ ಕುರಿತು, ಅರ್ಥಶಾಸ್ತ್ರದ ಕುರಿತು ಮತ್ತು ಈ ವಿಷಯದಲ್ಲಿ ಜಗತ್ತಿನಲ್ಲಿ ನಡೆಯುವ ಹಲವಾರು ವಿದ್ಯಮಾನಗಳ ಕುರಿತು ಈದಿನ.ಕಾಮ್ನಲ್ಲಿ ಪ್ರಕಟವಾಗುತ್ತಿರುವ ಈ ಬರೆಹಗಳು ಮೂಲದಲ್ಲಿ ಡಾ.ಟಿ.ಎಸ್.ವೇಣುಗೋಪಾಲ್ ಮತ್ತು ಡಾ.ಶೈಲಜಾ ಅವರು ಹೊರತರುತ್ತಿರುವ ʼಅರ್ಥʼ ಎಂಬ ಇ-ಮ್ಯಾಗಜೀನ್ನಲ್ಲಿ ಪ್ರಕಟವಾದಂಥವು. ಇವುಗಳನ್ನು ನಮ್ಮಲ್ಲಿ ಪ್ರಕಟಿಸಲು ಅನುಮತಿ ಕೊಟ್ಟಿರುವ ಅವರಿಗೆ ಹೃತ್ಪೂರ್ವಕ ಧನ್ಯವಾದಗಳು. ಮೂಲ ಲೇಖನಗಳ ಜೊತೆಗೆ ಅವರ ಕೆಲವು ಪುಸ್ತಕಗಳನ್ನು ನೇರವಾಗಿ ಓದಲು ಬಯಸುವವರು ಇಲ್ಲಿ ಕ್ಲಿಕ್ ಮಾಡಿ.
lokayatha.com
ಅರ್ಥಶಾಸ್ತ್ರವನ್ನು ಕುರಿತು ಪ್ರಕಟವಾಗಿರುವ ಬರಹಗಳು ಇಲ್ಲವೆ.